アイフルのキャッシングローンを検討する際、「審査では何を確認されるのか」「毎月の返済額や利息はどのくらいか」と疑問を持つ方もいるでしょう。
借入れの条件だけでなく、完済までの利息や返済総額を把握しておくことが大切です。
本記事では、アイフルの金利・審査・申込方法を解説するとともに、5万円・10万円・30万円・50万円の返済額と利息総額を独自に試算。30日間無利息サービスの効果や返済時の注意点も、公式情報を基に整理します。
優良ファクタリング会社を見つけたい方へ
1. アイフルのキャッシングローンとは?基本情報と特徴
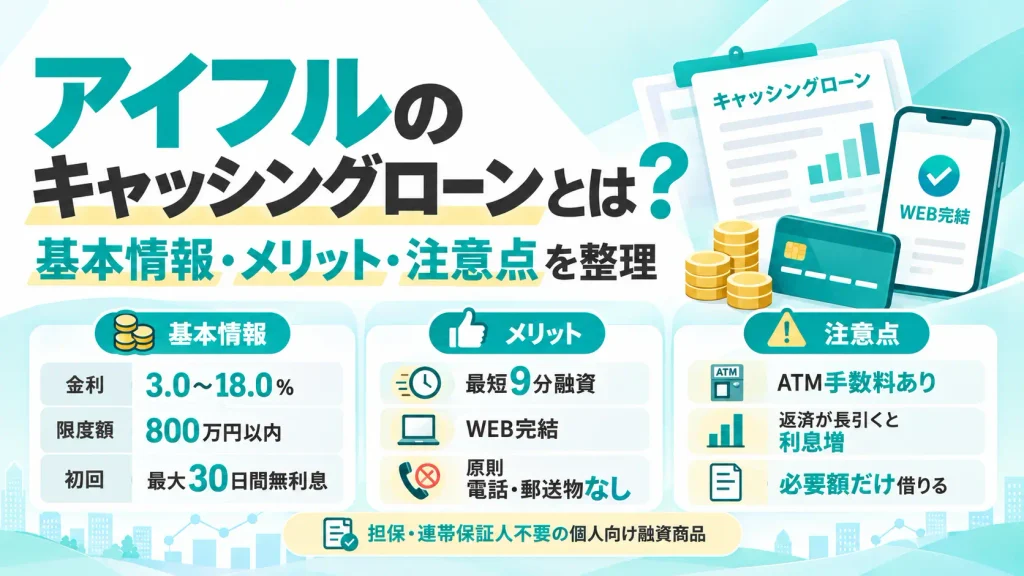
アイフルのキャッシングローンは、担保・連帯保証人なしで利用できる個人向けの融資商品です。
WEBやスマホアプリから手続きでき、契約後は利用限度額の範囲内で繰り返し借り入れられます。
ただし、利用限度額が設定されても、その全額を借りる必要はありません。必要な金額と返済できる金額を区別して考えることが大切です。
まずは基本的な貸付条件を確認し、メリットと注意点を整理していきましょう。
1-1. 金利・限度額・申込条件などの基本情報
アイフルが提供する「キャッシングローン」の主な商品条件は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 商品名 | キャッシングローン |
| 運営会社 | アイフル株式会社 |
| 貸付金利 | 実質年率3.0~18.0% |
| 契約限度額・貸付金額 | 800万円以内 |
| 申込対象 | 満20歳以上で定期的な収入と返済能力があり、アイフルの基準を満たす方 |
| 資金使途 | 原則自由 |
| 担保・連帯保証人 | 不要 |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期日 | 毎月指定日または35日ごと |
| 遅延損害金 | 実質年率20.0% |
| 無利息サービス | 初回契約者は最大30日間 |
| 貸金業登録番号 | 近畿財務局長(15)第00218号 |
※2026年10月時点のアイフル公式情報を基に作成。
申込対象は満20歳以上で、定期的な収入と返済能力がある方です。年金収入のみの場合は対象外となり、取引中に満70歳になった時点で新たな融資は停止されます。
また、契約限度額の上限は800万円ですが、誰でも800万円まで借りられるわけではありません。
実際の利用限度額と適用金利は審査によって決まります。 希望額を申し込んでも、審査結果によっては限度額が低く設定されたり、契約できなかったりする場合があります。
なお、「キャッシングローン」はアイフルの商品名であり、一般的なカードローンの一種です。
クレジットカードに付帯するキャッシング枠とは異なり、借入れを目的として契約する融資商品である点を押さえておきましょう。
出典・参照元
1-2. アイフルのキャッシングローンのメリット
アイフルのキャッシングローンには、急な資金需要に対応しやすいことや、来店せずに手続きできるといった特徴があります。
主なメリットは次の3つです。
① 最短9分での融資に対応している
アイフルは、WEB申込で最短9分の融資に対応しています。
これは申込手続きが完了した時点から計測した最短時間です。実際の所要時間は、申込時間や審査状況、書類確認の進み具合などによって異なります。
例えば、急な支払いに対応するため当日中の借入れを希望していても、申し込めば必ず9分後にお金を受け取れるわけではありません。
急いでいる場合ほど、必要書類を事前に確認し、余裕を持って申し込むことが重要です。
② WEB完結・スマホアプリで手続きできる
WEBやスマホアプリを利用すれば、原則として来店せずに申し込みから契約まで進められます。
契約後は、銀行口座への振込や提携ATMなどから借入れが可能です。
スマホアプリでは借入残高や返済情報も確認できるため、返済状況を管理しやすい点もメリットでしょう。
また、アイフルはWEB完結の利用において、原則として郵送物や勤務先への在籍確認の電話を行わない方針を案内しています。
ただし、本人確認方法や個別の事情によっては郵送物・電話連絡が発生する場合があり、必ず周囲に知られず利用できることを保証するものではありません。
③ 初回契約者は最大30日間の無利息サービスを利用できる
初めてアイフルと無担保キャッシングローンを契約する方は、最大30日間の無利息サービスの対象になります。
無利息期間中は、対象となる借入残高に通常の利息が発生しません。
ただし、無利息期間は借入日の翌日ではなく、契約日の翌日から始まります。
契約してから借り入れるまでに日数が空くと、実際に無利息で利用できる期間は短くなります。また、無利息期間中でも返済期日が到来した場合は、所定の返済が必要です。
無利息サービスを利用すれば必ず負担がなくなるわけではないため、借入日と返済予定日を合わせて確認しましょう。
無利息期間によって利息がどの程度変わるかは、第2章で具体的に検証します。
1-3. 利用前に知っておきたいデメリットと注意点
アイフルのキャッシングローンは利便性が高い一方、利用状況によっては返済負担が大きくなる点に注意が必要です。
特に確認したいのは、次の3点です。
① 適用金利によって利息負担が変わる
アイフルの貸付金利は実質年率3.0~18.0%ですが、下限金利が適用されるとは限りません。
例えば、実質年率18.0%で10万円を30日間借りた場合、通常の利息は約1,479円です。
同じ10万円でも、借入期間が長くなれば利息は増えていきます。
借入額が少額だからといって、利息負担を軽視しないことが大切です。
② 提携ATMでは利用手数料が発生する
アイフルの提携ATMでは、取引金額に応じて所定の手数料がかかります。
| 取引金額 | 借入時・返済時の手数料 |
|---|---|
| 1万円以下 | 110円 |
| 1万円超 | 220円 |
例えば、3万円を提携ATMから借り入れ、後日同じATMを利用して返済した場合、取引手数料は合計440円になります。
1回あたりの金額は小さくても、借入れと返済を繰り返せば費用が積み重なります。
利息以外に発生する費用も含めて、借入方法を選びましょう。
③ 毎月の返済額が少なくても、負担が小さいとは限らない
アイフルでは、借入後の残高に応じて毎回の返済額が決まる方式を採用しています。
毎月の返済額を抑えられることはメリットですが、少額ずつ返済を続けると、元金が減るまでに時間がかかることがあります。
特に、生活費の不足を補うために毎月借入れを繰り返す場合は注意が必要です。
返済した直後に再び借りる状況が続くと、借入残高が思うように減らず、利息を支払い続けることにもつながります。
実際の利用者の事例から分かること
他媒体の公開インタビューでは、山形県在住の28歳女性が、アイフルに3万円の借入れを希望し、利用限度額5万円・適用金利18.0%で契約した事例が紹介されています。
この方は月4,000円を返済していましたが、初回の口座振替手続きが反映されていなかったことに気付かず、返済が遅れた経験を語っています。
これは特定の利用者の事例であり、すべての契約者に当てはまるものではありません。
ただし、契約できたことと、返済の準備が整っていることは別だと分かる事例です。
口座振替を申し込んだ場合でも、初回返済までに設定が完了しているか、次の返済日と金額を確認する必要があります。
キャッシングローンが向いていないケース
次のような状況では、借入れを慎重に判断する必要があります。
- 毎月の生活費が継続的に不足している
- 現在の借入れだけで返済負担が大きい
- 返済原資や完済時期を具体的に見込めない
- 借入金を別のローンの返済に充てようとしている
こうしたケースでは、新たな借入れによって一時的に支払いを済ませても、翌月以降の資金不足が解消されるとは限りません。
アイフルのキャッシングローンは、必要な資金を借り入れられるサービスですが、収支そのものを改善する商品ではないためです。
借りられる金額ではなく、継続して返済できる金額を基準に判断することが重要です。
次章では、借入額ごとの利息や返済総額を計算し、30日間無利息サービスと追加返済によって負担がどのように変わるかを検証します。
2. アイフルの金利・無利息期間と返済額のシミュレーション
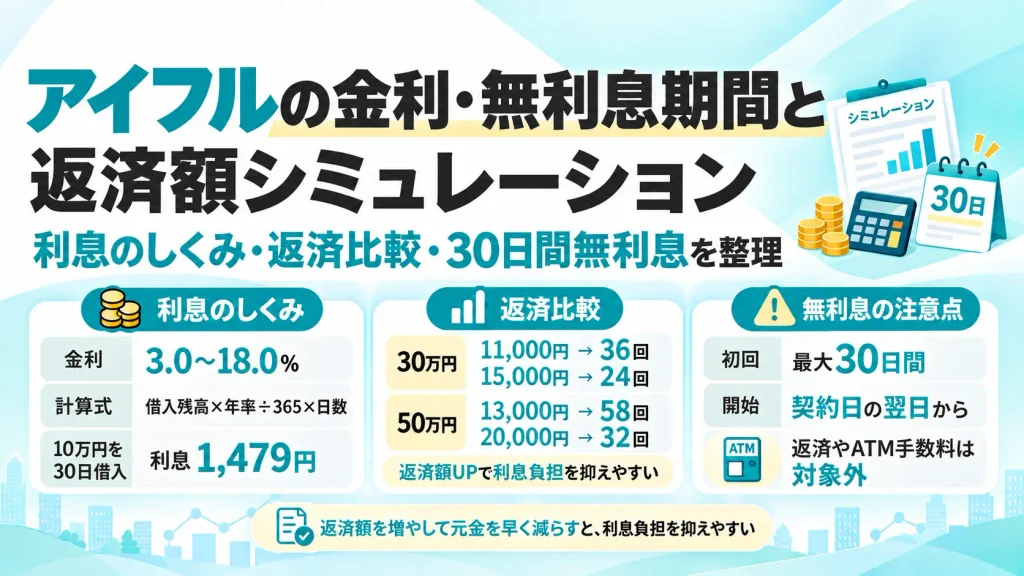
アイフルのキャッシングローンを利用する際は、毎月の返済額だけでなく、完済までに支払う利息も確認することが大切です。
同じ金額を借りても、返済期間や毎回の返済額によって総支払額は変わります。また、初回契約者向けの30日間無利息サービスを利用できる場合は、通常より利息を抑えられます。
ここでは、借入額5万円・10万円・30万円・50万円を例に、返済期間と利息負担の違いを具体的に検証します。
2-1. アイフルの金利と利息の計算方法
アイフルのキャッシングローンの金利は、実質年率3.0~18.0%です。
実際の適用金利は審査で決まり、借入限度額や契約条件などによって異なります。
利息は借入残高と利用日数に応じて、日割りで計算される仕組みです。
利息の計算式
利息=借入残高×実質年率÷365日×利用日数
※うるう年は366日で計算します。借入当日は利用日数に含まず、利息の1円未満は切り捨てます。
例えば、実質年率18.0%で10万円を借り、30日後に一括返済した場合の利息は次のとおりです。
100,000円×18.0%÷365日×30日=1,479円
この場合、元金10万円に利息1,479円を加えた101,479円が返済総額となります。
同じ条件で借入額を変えた場合の利息も確認してみましょう。
| 借入額 | 10日間の利息 | 30日間の利息 |
|---|---|---|
| 5万円 | 246円 | 739円 |
| 10万円 | 493円 | 1,479円 |
| 30万円 | 1,479円 | 4,438円 |
| 50万円 | 2,465円 | 7,397円 |
※実質年率18.0%、平年365日、期間中の返済・追加借入なし、無利息サービス適用なしで計算。利息の1円未満は切り捨て。ATM等の手数料は含みません。
この表から、借入額が大きくなるほど、同じ日数でも利息が増えることが分かります。
また、アイフルでは借入残高に応じて毎回の返済額が設定されます。
返済額のうち、まず利息などに充当され、残りが元金の返済に回るため、毎回同じ金額を支払っていても元金の減り方は一定ではありません。
借入れを検討する際は、目先の返済額だけでなく、元金がどのくらいの期間で減るのかまで把握しておきましょう。
出典・参照元
2-2. 借入額別の返済シミュレーション【独自検証】
アイフルの返済方式は「借入後残高スライド元利定額リボルビング返済方式」です。
借入直後の残高に応じて毎回の返済額が決まり、追加借入れをしなければ、原則としてその金額を基準に返済を続けます。
まずは、公式の約定日制(毎月指定日)の返済額を基に、5万円・10万円・30万円・50万円を借りた場合を比較します。
約定返済額で返済を続けた場合
| 借入額 | 毎回の返済額 | 返済回数 | 利息総額 | 返済総額 |
|---|---|---|---|---|
| 5万円 | 4,000円 | 14回 | 5,688円 | 55,688円 |
| 10万円 | 4,000円 | 32回 | 25,771円 | 125,771円 |
| 30万円 | 11,000円 | 36回 | 86,965円 | 386,965円 |
| 50万円 | 13,000円 | 58回 | 245,035円 | 745,035円 |
※編集部独自試算。実質年率18.0%、返済間隔30日、平年365日、毎回の利息は1円未満切り捨て、最終回は残額を一括返済する条件です。追加借入・無利息サービス・各種手数料は考慮していません。実際の返済日程や契約条件によって結果は異なります。
注目したいのは、30万円と50万円のケースです。
30万円を毎回11,000円ずつ返済すると、完済まで36回、利息総額は約8万7,000円となります。
50万円の場合は、毎回13,000円の返済では58回かかり、利息総額は約24万5,000円に達する計算です。
毎回の返済額だけを見ると大きな負担ではないように感じても、返済が長期化すれば利息の累計額は増えていきます。
では、同じ借入額でも、返済額を増やすとどうなるのでしょうか。
毎回の返済額を増やした場合
| 借入額 | 毎回の返済額 | 返済回数 | 利息総額 |
|---|---|---|---|
| 5万円 | 6,000円 | 9回 | 3,751円 |
| 10万円 | 6,000円 | 20回 | 15,666円 |
| 30万円 | 15,000円 | 24回 | 58,314円 |
| 50万円 | 20,000円 | 32回 | 128,933円 |
※上表と同じ計算条件による編集部独自試算。毎回の返済額を継続して増やし、最終回のみ残額を支払う想定です。
毎回の返済額を増やすと、30万円の借入れでは返済回数が36回から24回に短縮され、利息を約2万9,000円削減できます。50万円の場合は、約11万6,000円の利息軽減につながります。
返済額を増やして元金を早く減らすことが、利息負担を抑えるポイントです。 ただし、生活費を圧迫しないよう、無理なく継続できる金額で返済計画を立てましょう。
※上記は30日間隔で返済する試算です。実際の返済日や契約条件によって金額は異なります。
2-3. 30日間無利息サービスで利息はいくら減る?【独自検証】
アイフルでは、初めて無担保キャッシングローンを契約する方を対象に、最大30日間の無利息サービスを提供しています。
このサービスで注意したいのは、無利息期間が「契約日の翌日」から始まることです。
借入日から30日間ではないため、契約後すぐに借りる場合と、数日経ってから借りる場合では、利息の負担に違いが出ます。
まずは、契約当日に借り入れ、その30日後に一括返済した場合を比較します。
無利息サービスの有無による利息の違い
| 借入額 | 通常の利息(30日間) | 無利息適用時 | 軽減額 |
|---|---|---|---|
| 5万円 | 739円 | 0円 | 739円 |
| 10万円 | 1,479円 | 0円 | 1,479円 |
| 30万円 | 4,438円 | 0円 | 4,438円 |
| 50万円 | 7,397円 | 0円 | 7,397円 |
※実質年率18.0%、契約当日に全額借入れ、30日後に一括返済する条件。借入日を含まず30日間で計算し、各種手数料は含みません。
例えば30万円を借りた場合、通常であれば30日間の利息は4,438円です。
しかし、無利息サービスの対象となり、期間内に全額返済できれば、この利息は発生しません。
一方、借入日が遅くなると、無利息サービスによる軽減効果は小さくなります。
契約日から借入れまでの期間による比較
10万円を実質年率18.0%で借り、借入日の30日後に一括返済するケースを考えます。
| 借入タイミング | 借入後の無利息日数 | 利息が発生する日数 | 利息 |
|---|---|---|---|
| 契約当日 | 30日 | 0日 | 0円 |
| 契約10日後 | 20日 | 10日 | 493円 |
| 契約20日後 | 10日 | 20日 | 986円 |
| 契約30日後 | 0日 | 30日 | 1,479円 |
※契約日の翌日から30日間を無利息期間とし、実質年率18.0%・365日計算で試算。借入日の翌日から30日間利用し、期間中の返済・追加借入はないものとします。各種手数料は含みません。
同じ10万円を30日間借りても、契約から借入れまでの日数によって利息は変わります。
無利息期間は契約日の翌日から始まるため、借入れのタイミングが重要です。 期間終了後は通常の利息が発生し、期間中でも所定の返済や提携ATMの利用手数料は必要になります。
無利息サービスの適用期間と完済予定日を確認し、期間終了後の利息も考慮して、無理のない返済計画を立てましょう。
出典・参照元
3. アイフルの審査と申し込みから借入れまでの流れ
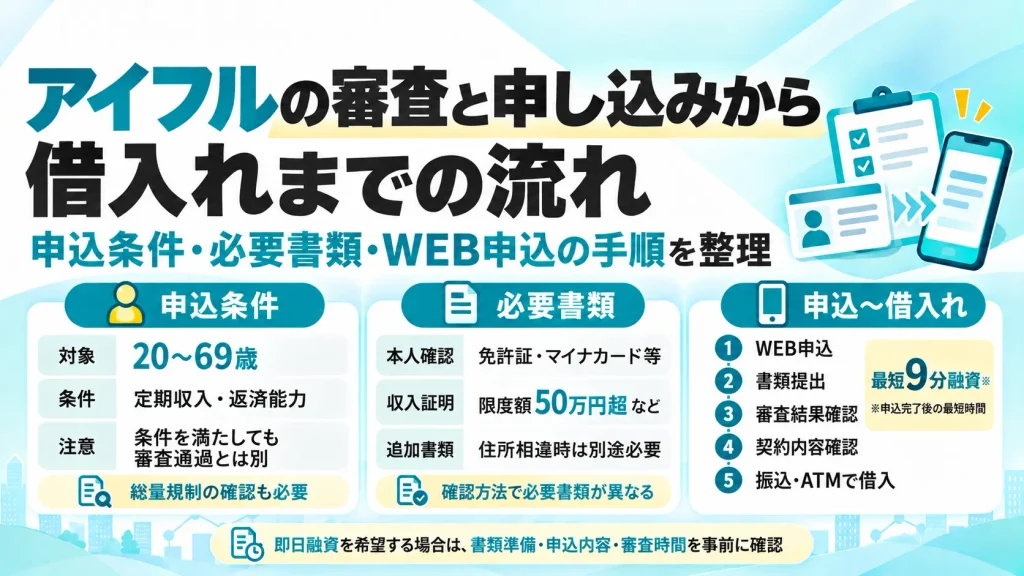
アイフルのキャッシングローンを利用するには、所定の審査を受ける必要があります。
申し込みはWEBやスマホアプリから進められますが、申込条件を満たしていても、必ず契約できるわけではありません。
また、希望する借入額や他社での借入状況によっては、収入証明書の提出が必要になります。
ここでは、審査前に確認したい条件、必要書類、申し込みから融資までの手順を整理します。
3-1. 申込条件と審査で確認されるポイント
アイフルのキャッシングローンは、満20歳以上69歳までの定期的な収入と返済能力があり、アイフルの基準を満たす方が申込対象です。
正社員に限らず、パート・アルバイトなどで働いている方も申し込めます。一方、無職の方や年金収入のみの方は対象外です。
ただし、申込条件を満たすことと、審査に通過することは別です。
審査では返済能力を判断するため、申告内容や信用情報、他社での借入状況などが確認されます。
| 確認項目 | 主な内容 |
|---|---|
| 収入・勤務状況 | 定期的な収入の有無、勤務先や就業状況 |
| 他社借入 | 他の貸金業者からの借入残高など |
| 信用情報 | 他社との契約・借入・返済状況など |
| 申告内容 | 申込情報と提出書類の整合性 |
| 返済能力 | 収入や既存の借入れなどを踏まえた返済可能性 |
※一般的な返済能力調査の観点を整理したものであり、アイフルの非公開の審査基準や判断の優先順位を示すものではありません。
アイフルは、具体的な審査基準や審査項目ごとの評価方法を公開していません。
そのため、「年収がいくら以上なら通過する」「勤続年数が短いと審査に落ちる」といった判断はできません。
ただし、法律上の借入制限は申込前に確認できます。
総量規制によって借りられる金額が制限される
アイフルは貸金業者のため、原則として貸金業法の総量規制が適用されます。
総量規制とは、貸金業者からの借入総額を原則として年収の3分の1以内に制限する制度です。
例えば、年収300万円の方が他の貸金業者からすでに70万円を借りている場合、単純計算では新たな借入れに利用できる金額は30万円が上限の目安となります。
| 項目 | 金額 |
|---|---|
| 年収 | 300万円 |
| 総量規制による借入上限の目安 | 100万円 |
| 他の貸金業者からの借入残高 | 70万円 |
| 新たに借りられる金額の目安 | 30万円 |
※総量規制の一般的な考え方を示す計算例です。例外・除外貸付けなどは考慮していません。30万円の融資が認められることを意味するものではありません。
なお、銀行カードローンは貸金業法の総量規制の直接の対象ではありません。一方、クレジットカードのキャッシングによる借入れは原則として対象に含まれます。
年収の3分の1以内であっても、必ず借りられるわけではない点に注意してください。
また、総量規制の上限まで借りることが適切とも限りません。現在の返済額や生活費を踏まえ、無理なく返せるかを確認する必要があります。
出典・参照元
3-2. 本人確認書類・収入証明書と在籍確認
アイフルの申し込みには本人確認書類が必要です。また、借入希望額や他社借入状況によっては、収入証明書の提出も求められます。
本人確認書類は確認方法によって異なる
アイフルでは、本人確認の方法によって利用できる書類や必要な点数が異なります。
主な本人確認書類は以下のとおりです。
- 運転免許証
- マイナンバーカード
- 在留カード
- 特別永住者証明書
スマートフォンで本人確認書類と顔写真を照合する方法では、対象となる顔写真付き書類1点で手続きできます。
一方、確認方法によっては複数の書類の提出や、書留郵便の受取りが必要です。
また、本人確認書類の住所と現住所が異なる場合は、追加書類を求められます。
申込前に、選択する本人確認方法と必要書類を確認しておきましょう。
収入証明書が必要になる3つのケース
アイフルでは、主に次の場合に収入証明書の提出が必要です。
- アイフルの利用限度額が50万円を超える場合
- アイフルの利用限度額と他の貸金業者からの借入総額が100万円を超える場合
- 審査の過程で収入や就業状況の確認が必要と判断された場合
ここで注意したいのは、実際に借りる金額だけでなく、設定される利用限度額が提出条件に関係することです。
例えば、実際の借入希望額が30万円でも、契約する利用限度額が50万円を超える場合には収入証明書が必要になります。
主な収入証明書としては、以下の書類が認められています。
| 書類 | 確認事項 |
|---|---|
| 源泉徴収票 | 最新分を用意 |
| 給与明細書 | 原則として直近連続2か月分 |
| 住民税決定通知書 | 最新分を用意 |
| 所得(課税)証明書 | 最新分を用意 |
| 確定申告書 | 申告内容を確認できるもの |
収入証明書は、提出を求められてから準備すると時間がかかる場合があります。
特に給与明細書を電子交付で受け取っている方は、勤務先のシステムから必要な期間の明細を取得できるか確認しておきましょう。
なお、契約後も収入証明書の再提出を求められることがあります。アイフルでは、前回提出から3年以上経過している場合も提出が必要になると案内しています。
勤務先への在籍確認の電話は原則行われない
アイフルでは、原則として自宅や勤務先への電話連絡を行いません。
公式調査では、WEB・無人店舗で契約した方の99.1%に在籍確認の電話を実施していません。
ただし、審査上必要な場合は、本人の同意を得て電話連絡することがあります。また、本人確認方法などによっては郵送物が発生するため、申込時に確認しておきましょう。
※調査期間:2025年1月1日~2月28日(アイフル公式調査)
3-3. WEB申し込みから融資までの手順
アイフルのキャッシングローンは、WEBやスマホアプリから申し込めます。
ここでは、WEBで申し込む場合の一般的な流れを5つのステップで整理します。
ステップ1:WEBから申し込む
公式サイトの申込画面で、氏名・住所・勤務先・収入などの必要事項を入力します。
申し込みは24時間365日受け付けていますが、審査も常時行われているわけではありません。
入力内容に誤りがあると確認に時間がかかるため、送信前に内容を見直しましょう。
ステップ2:本人確認書類などを提出する
申込手続きの案内に従い、本人確認を行います。
収入証明書が必要な場合は、あわせて提出してください。
WEB申込では、必要書類の提出をもって申込手続きが完了します。
ステップ3:審査結果を確認する
審査結果は、登録したメールアドレスに通知されます。
アイフルは最短9分での融資に対応していますが、この時間は申込手続き完了時点から計測した最短時間です。
申込内容や審査状況によっては時間がかかり、当日中に借りられるとは限りません。
ステップ4:契約条件を確認する
審査に通過したら、契約手続きを行います。
この段階で確認したいのは、次の項目です。
- 適用金利
- 利用限度額
- 返済期日と約定返済額
- 無利息サービスの適用条件
- カード発行の有無
希望額と契約限度額が異なる場合もあるため、提示された内容を確認してから契約しましょう。
ステップ5:借入方法を選択する
契約後は、利用限度額の範囲内で借り入れられます。
主な借入方法は次の3つです。
| 借入方法 | 特徴 | 主な確認事項 |
|---|---|---|
| 銀行口座への振込 | 登録した口座へ入金 | 金融機関の受付時間・メンテナンス |
| スマホATM | アプリでセブン銀行ATM・ローソン銀行ATMを利用 | 対応ATM・利用時間・手数料 |
| 提携ATM | 対応するATMから現金を借り入れる | カードの要否・利用時間・手数料 |
銀行口座への振込は、アイフル側では原則24時間365日受け付けています。ただし、金融機関の受付状況やメンテナンスなどによって、着金までに時間がかかる場合があります。
また、カードレスで契約した場合でも、スマホアプリを使えば対応するATMから現金を借り入れられます。
提携ATMの利用時には所定の手数料が発生するため、少額の借入れを複数回行う場合は特に注意が必要です。
即日融資を希望する場合に確認したいこと
アイフルはWEB申込を24時間受け付けていますが、公式サイトでは審査対応を原則21時までと案内しています。
夜間に申し込んだ場合、当日中の審査や融資が間に合わない可能性があります。
そのため、即日融資を希望する場合は、次の順番で確認するとよいでしょう。
- 本人確認書類と必要な収入証明書を準備する
- 申込内容に誤りがないか確認する
- 審査対応時間を踏まえて申し込む
- 契約後、希望する借入方法が利用できるか確認する
重要なのは、申し込みの早さだけでなく、実際にお金を受け取れる状態まで手続きを完了できるかどうかです。
最短融資時間だけを目安にせず、書類の準備から着金までを一連の手続きとして考えましょう。
出典・参照元
4. アイフルの返済方法と負担を抑えるためのポイント
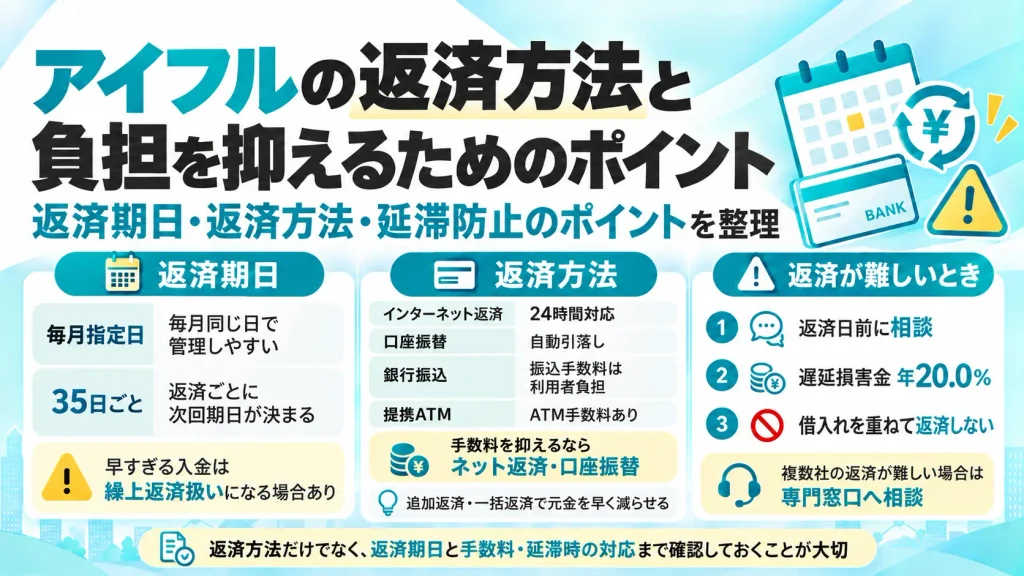
アイフルのキャッシングローンでは、返済期日や返済方法を選択できます。
ただし、返済日より早く入金しても、当月分の返済として扱われない場合があります。また、口座振替を設定している場合は、別の方法で返済しても引落しが止まらないことがあるため注意が必要です。
ここでは、返済期日の仕組みと返済方法の違いを整理し、延滞を防ぎながら返済を続けるためのポイントを解説します。
4-1. 返済期日は「毎月指定日」と「35日ごと」の2種類
アイフルの返済期日には、毎月決まった日に返済する「約定日制」と、35日ごとに返済する「サイクル制」があります。
それぞれの仕組みは以下のとおりです。
| 比較項目 | 毎月指定日(約定日制) | 35日ごと(サイクル制) |
|---|---|---|
| 返済期日 | 毎月指定した日 | 前回返済日の翌日から35日後 |
| 初回返済 | 指定された返済期日 | 初回借入日の翌日から35日後 |
| 期日前の返済 | 期日を含む21日間が当月分の返済期間 | 返済期日前ならいつでも可能 |
| 特徴 | 毎月の支払日を把握しやすい | 返済するたびに次回期日が決まる |
| 注意点 | 返済期間より前の入金は繰上返済扱い | 返済日を毎回確認する必要がある |
※返済期日がアイフルの休業日にあたる場合は、原則として翌営業日に延長されます。35日サイクル制を希望する場合は、契約後に会員ページで手続きを確認してください。
毎月指定日は、給料日など収入が入る日を基準に設定すると管理しやすくなります。
例えば、毎月20日が給料日の方であれば、25日を返済日に設定すると、給与を受け取ってから返済資金を確保できます。
一方、35日ごとの返済は、毎月同じ日が返済日になるわけではありません。期日が変わるため、スマホアプリやWEB会員ページで次回返済日を確認する習慣が必要です。
返済日より早く入金しても、当月分にならない場合がある
毎月指定日を選択した場合、返済期日を含む21日間が当月分の返済期間です。
例えば、毎月27日を返済日に設定している場合、通常は7日~27日の間に返済します。
| 入金日 | 取扱い |
|---|---|
| 5日 | 繰上返済として扱われる |
| 10日 | 当月分の返済として扱われる |
| 27日 | 当月分の返済として扱われる |
※27日が平日の月を想定した例です。
5日に返済した場合は繰上返済となり、27日までに当月分を改めて返済する必要があります。
早めに支払ったつもりでも、返済期日の管理を誤ると延滞につながります。
返済予定日だけでなく、いつから当月分として入金できるのかも確認しておきましょう。
出典・参照元
4-2. 返済方法と手数料の違い
アイフルでは、インターネット返済や口座振替、銀行振込、提携ATMなど、複数の返済方法に対応しています。
主な違いを比較してみましょう。
| 返済方法 | 手数料 | 特徴 |
|---|---|---|
| インターネット返済 | 無料 | WEB上で手続きでき、原則24時間対応 |
| 口座振替 | 無料 | 指定口座から自動引落し |
| 銀行振込 | 振込手数料は利用者負担 | 指定口座へ任意の金額を振り込める |
| スマホATM | 所定のATM手数料 | アプリを使って対象ATMから返済 |
| 提携ATM | 所定のATM手数料 | コンビニ・銀行などの対象ATMで返済 |
※利用時間は金融機関・ATMの営業時間やメンテナンス状況によって異なります。
手数料を抑えたい場合は、インターネット返済や口座振替が選択肢になります。
一方、現金で返済したい場合は提携ATMが便利ですが、利用のたびに所定の手数料が発生します。
また、口座振替を利用している方が、ATMなどで追加返済する場合は注意が必要です。
引落請求がすでに確定していると、別の方法で返済しても予定どおり口座から引き落とされる場合があります。
追加返済を行う際は、引落予定額と口座残高を確認しておきましょう。
追加返済・一括返済で元金を早く減らす
アイフルでは、毎回の返済とは別に追加返済や一括返済が可能です。
資金に余裕があるときに追加返済を行えば、元金が早く減り、利息負担を抑えられます。
一括返済する場合は、返済日によって必要額が変わるため、事前にアプリやWEB会員ページで完済金額を確認しましょう。
なお、提携ATMでは硬貨を扱えないため、端数まで精算する場合は銀行振込などを利用します。
生活費や毎月の返済に支障が出ない範囲で、無理なく活用することが大切です。
4-3. 返済が難しくなった場合の対処法
毎月の収入や支出は一定とは限りません。急な出費や収入の減少によって、予定していた返済が難しくなることもあります。その場合は、返済日を過ぎる前に対応することが重要です。
返済が難しい場合は、事前にアイフルへ相談する
アイフルでは、今月の返済が難しい場合に、スマホアプリやWEB会員ページから次回返済日の変更(猶予)手続きができます。
ただし、返済日を延ばしても遅延損害金が発生するため、支払いが免除されるわけではありません。
また、この手続きは次回返済日を対象とするもので、毎月の約定返済日そのものが変更されるわけではありません。
口座振替の場合は、延期手続き後も金融機関への引落請求が停止されないことがあります。手続き前にアイフルへ確認しましょう。
延滞すると遅延損害金が発生する
アイフルのキャッシングローンの遅延損害金は、実質年率20.0%です。
返済が遅れると、延滞日数に応じて遅延損害金が発生します。
また、延滞状況によっては信用情報に記録が残り、将来のローンやクレジットカードの審査に影響する場合があります。
一度返済が遅れたからといって、必ず同じ影響が生じるわけではありませんが、延滞を放置しないことが重要です。
借入れを重ねて返済することは避ける
返済資金が足りないとき、別の金融機関から借りて支払う方法を考える方もいるでしょう。
しかし、借入れで返済を補っても、元の借金が減るとは限りません。新たな利息負担も発生し、返済がさらに難しくなるおそれがあります。
返済のための借入れを繰り返している場合は、追加借入れよりも返済計画の見直しを優先しましょう。
複数社への返済が難しくなっている場合は、日本貸金業協会の「貸金業相談・紛争解決センター」などの専門窓口にも相談できます。
返済が苦しくなってから慌てて対応するのではなく、毎月の返済額と生活費を定期的に見直すことが、長期的な負担を防ぐための基本です。
5. アイフルのキャッシングローンに関するよくある質問とまとめ
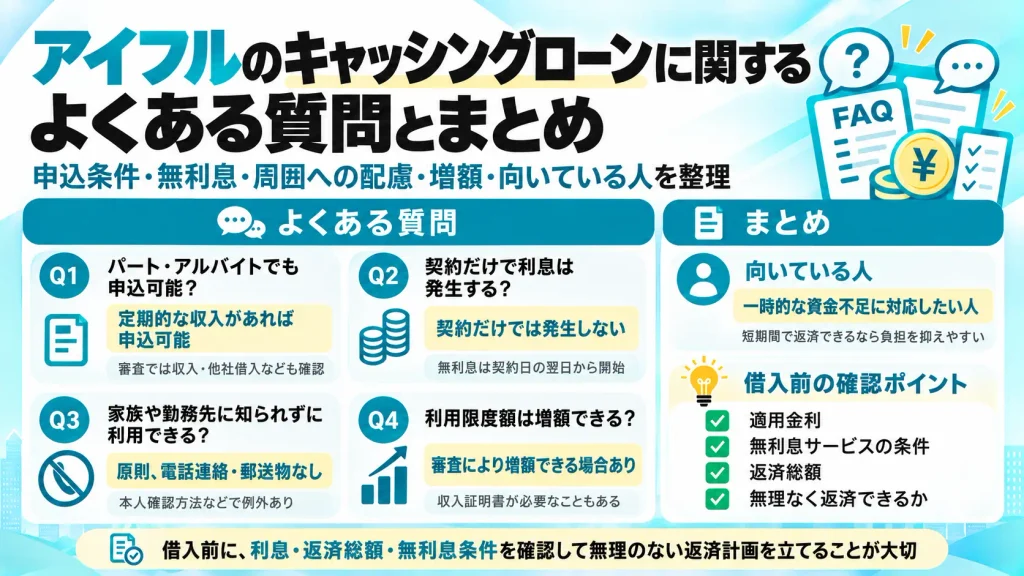
最後に、アイフルのキャッシングローンを検討する際によくある疑問を整理します。
パート・アルバイトでも申し込めますか?
定期的な収入があれば、パート・アルバイトの方も申し込めます。
アイフルのキャッシングローンは、満20歳以上69歳までで、定期的な収入と返済能力がある方を対象としています。
ただし、雇用形態だけで審査結果が決まるわけではありません。収入や他社借入などを含めて判断されるため、申込条件を満たしていても契約できない場合があります。
契約するだけで利息は発生しますか?
契約だけでは利息は発生しません。
利息は実際に借り入れた金額と利用日数に応じて発生します。
ただし、初回契約者向けの30日間無利息サービスは、借入れの有無にかかわらず契約日の翌日から始まります。契約後しばらく借り入れない場合は、無利息期間が短くなる点に注意してください。
家族や勤務先に知られずに利用できますか?
アイフルでは、原則として勤務先への電話連絡や契約時の郵送物なしで利用できます。
ただし、本人確認方法やカード発行の希望などによって郵送物が発生する場合があります。
また、返済の遅れが続き、本人と連絡が取れない場合には、自宅や勤務先へ連絡されることもあるため、周囲に知られないことが保証されるわけではありません。
利用限度額は増額できますか?
審査によって増額できる場合があります。
アイフルでは、スマホアプリから最新の収入証明書を提出することで、利用限度額の見直しを受けられます。
ただし、収入や他社借入状況によっては増額が認められず、反対に限度額が引き下げられる場合もあります。
増額できた場合も、限度額いっぱいまで借りる必要はありません。
出典・参照元
アイフルのキャッシングローンはどんな人に向いていますか?
一時的な資金不足に対応したい方や、返済計画を立てたうえで短期間の借入れを希望する方にとって、選択肢の一つになります。
特に、初回契約者向けの無利息サービスを利用し、短期間で返済できる場合は利息負担を抑えられます。
一方、毎月の生活費が不足している方や、すでに複数の借入れを抱えている方は慎重な判断が必要です。新たな借入れよりも、収支や既存の返済計画の見直しを優先しましょう。
まとめ|借入前に利息と返済総額を確認しよう
アイフルのキャッシングローンは、WEB完結で申し込める利便性に加え、初回契約者向けの最大30日間無利息サービスが特徴です。
一方、借入額や返済期間によって利息負担は異なり、毎月の返済額が少なくても、完済までの総支払額が大きくなる場合があります。
借入れを検討する際は、適用金利や無利息サービスの条件だけでなく、完済までの期間と返済総額を確認することが大切です。
必要な金額を明確にしたうえで、無理なく返済を続けられるかを判断しましょう。
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する