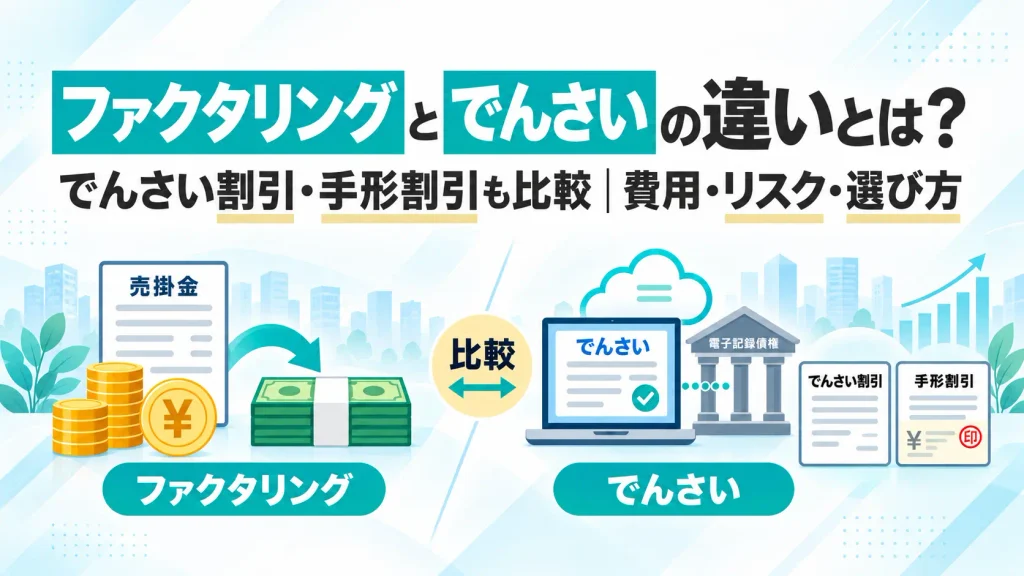
取引先から「今後の支払いをでんさいに切り替えたい」と案内されたものの、ファクタリングとの違いが分からず、どちらが資金繰りに役立つのか迷うことはないでしょうか。
ファクタリングとでんさいは、どちらも企業間取引で発生する債権に関係する仕組みですが、利用する目的は異なります。
ファクタリングは売掛債権を売却して資金を調達するサービス、でんさいは電子記録債権を利用した支払い・決済の仕組みです。
ただし、でんさいも割引や譲渡によって支払期日前に資金化できるため、違いを正しく理解しておく必要があります。
本記事では、ファクタリングとでんさいの基本的な仕組みから、費用・審査・支払不能時の負担まで比較します。さらに、でんさい割引やでんさいファクタリングとの違いを整理し、自社の資金繰りに適した方法を判断するためのポイントを解説します。
優良ファクタリング会社を見つけたい方へ
1. ファクタリングとでんさいの違いを比較
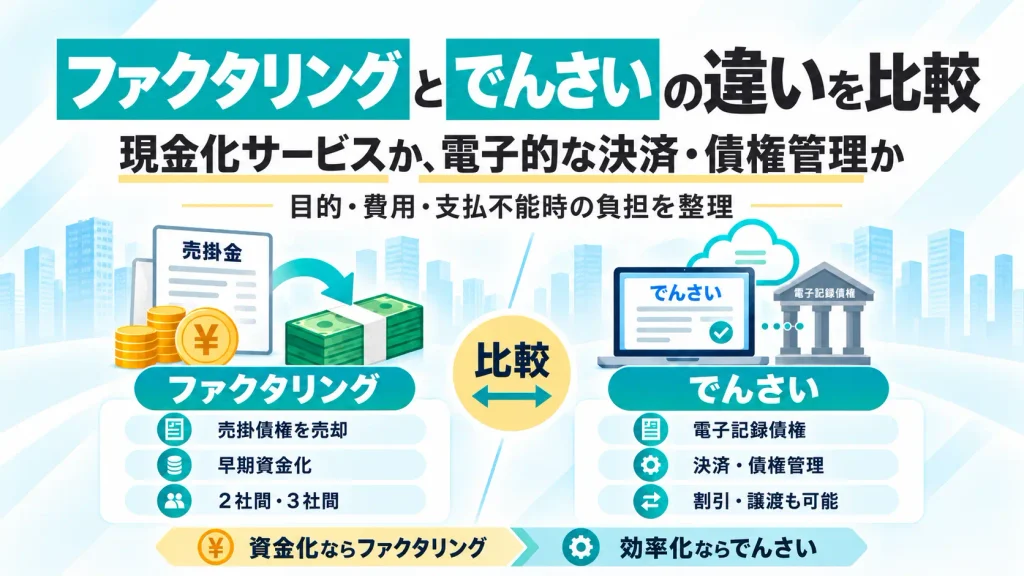
ファクタリングとでんさいの大きな違いは、売掛債権を現金化するサービスなのか、債権の発生・譲渡・決済を電子的に管理する仕組みなのかという点です。
どちらも企業の資金繰りに関係しますが、利用目的や費用、支払不能となった場合の負担は同じではありません。
まずは、基本的な違いを整理しましょう。
ファクタリングは売掛債権の売却、でんさいは電子記録債権
ファクタリングは、売掛債権を売却して支払期日前に資金を確保するサービスです。
一方、でんさいは電子記録によって債権の発生・譲渡・決済を管理する仕組みです。通常は支払期日に決済されますが、割引などによって早期資金化することもできます。
仕組み・資金化方法・費用・リスクの違いを比較表で確認
ファクタリングとでんさいの主な違いは、次のとおりです。
| 比較項目 | ファクタリング | でんさい |
|---|---|---|
| 基本的な仕組み | 売掛債権等を第三者に売却する取引 | 電子記録によって発生・譲渡する金銭債権 |
| 主な利用目的 | 売掛債権の早期資金化 | 企業間の支払い・決済、債権管理の効率化 |
| 主な対象 | 通常の売掛債権等 | でんさいネットで記録された電子記録債権 |
| 資金化の方法 | ファクタリング会社への債権売却 | 支払期日の決済、または割引・譲渡など |
| 資金を受け取る時期 | 買取契約の成立後、支払期日前に受け取る | 通常は支払期日。割引等を利用すれば期日前も可能 |
| 費用 | 買取手数料など | 発生・譲渡などの記録手数料。割引には別途費用が発生 |
| 売掛先の関与 | 2社間・3社間など契約方式によって異なる | でんさいによる支払いについて取引先との調整が必要 |
| 支払不能時の負担 | 契約条件と取引の実態によって異なる | 債権者が回収できないリスクがあり、譲渡時には原則として保証記録が付く |
| 利用前の確認事項 | 売却対象の債権、買取条件、手数料 | 利用契約、取引金融機関の対応、各種手数料 |
※ファクタリングの条件は事業者や契約方式によって異なります。また、でんさいの割引は金融機関の審査が必要であり、利用できるとは限りません。
注意したいのは、でんさいによる通常の決済と、でんさい割引による早期資金化では、費用や支払不能時の負担が異なることです。詳しい違いは第4章で比較します。
どちらを選ぶかは「資金化したいのか」「決済を効率化したいのか」で変わる
売掛金を早期資金化したい場合はファクタリング、支払業務や債権管理を効率化したい場合はでんさいが基本的な選択肢です。
すでにでんさいを受け取っている場合は、でんさい割引による資金化も検討できます。
それぞれの特徴を理解し、必要な資金の額や時期、取引先の対応状況に合わせて選びましょう。
2. でんさいとは?仕組みと資金繰りへの活用方法
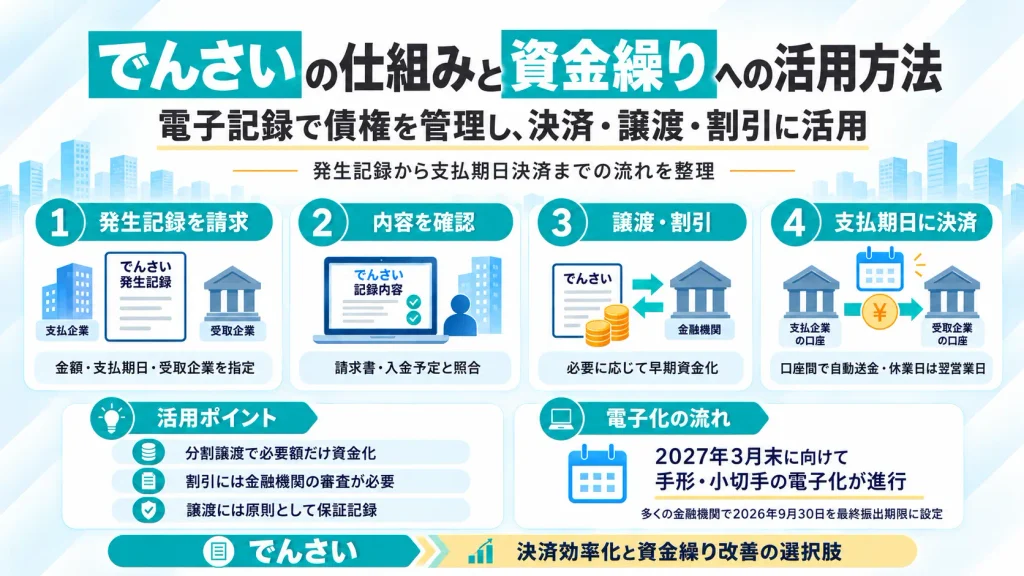
でんさいは、電子記録によって債権を管理し、支払期日に決済する仕組みです。
ここでは、利用の流れと、割引・譲渡による資金繰りへの活用方法を解説します。
でんさいは電子記録によって発生・譲渡する金銭債権
でんさいは、でんさいネットの記録原簿に発生記録や譲渡記録を行うことで、債権の発生・譲渡の効力が生じる電子記録債権です。
通常の利用には、原則として支払企業と受取企業の双方が、でんさいネットの利用契約を結ぶ必要があります。
紙の手形の発行・保管などの負担は減らせますが、支払企業が倒産するなどの不払いリスクまでなくなるわけではありません。
発生記録・譲渡記録・支払いまでの基本的な流れ
でんさいの取引は、発生記録から支払期日の決済まで、電子的な手続きで進みます。
1. 支払企業が発生記録を請求する
取引金融機関のサービスなどを通じて、債権金額・支払期日・受取企業を指定します。でんさいネットに発生記録が行われることで債権が発生します。
2. 受取企業が内容を確認する
通知された債権金額・支払期日・支払企業などを、請求書や入金予定と照合します。内容に誤りがあれば、所定の期間内に対応が必要です。
3. 必要に応じて譲渡する
受け取ったでんさいは、仕入先などへ譲渡して支払いに充てることもできます。譲渡には原則として保証記録が伴います。
4. 支払期日に決済される
原則として、支払企業の口座から受取企業の口座へ自動的に送金されます。支払期日が銀行休業日の場合は翌銀行営業日の決済となるため、資金繰り表にも反映させましょう。
分割譲渡や割引によって支払期日前の資金化もできる
でんさいは、分割記録と譲渡記録を組み合わせることで、必要な金額だけを譲渡できます。
例えば、500万円のでんさいを保有していて、200万円分だけ早期資金化したい場合、200万円を分割して金融機関へ割引を申し込む方法があります。残りの300万円は保有を続けられます。
ただし、割引には金融機関の審査があり、割引料などが差し引かれるため、額面200万円をそのまま受け取れるわけではありません。
また、譲渡には原則として保証記録が伴います。支払不能時の負担については、第4章で詳しく比較します。
なお、でんさいは現金化せずに、仕入先などへの支払いに利用することも可能です。
2027年3月末に向けて進む手形・小切手の電子化
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止すると公表しています。
ただし、2027年4月1日から紙の手形・小切手が法律上一律に使用できなくなるわけではありません。
一方、最終振出期限を公表している金融機関の多くが、2026年9月30日を期限に設定しています。対象の金融機関では、10月1日以降に振り出された手形・小切手について、原則として当座勘定からの支払いができません。
紙の手形・小切手を利用している企業は、取引金融機関の対応期限を確認しましょう。
代替手段には、でんさいやインターネットバンキングによる振込などがあります。
実際に、でんさいネットが公開する滋賀県湖南市の製造業、株式会社ゴーシューの導入事例では、従来の手形支払先の90%以上をでんさいに切り替え、年間約160万円のコストメリットを得たと報告されています。
※2018年12月11日更新の公開事例です。数値は同社の報告に基づき、現在の実績や他社での効果を保証するものではありません。
ただし、導入効果は取引件数や金融機関の手数料によって異なります。手形からの切り替えでは、取引先の対応状況と自社の事務負担を踏まえて判断しましょう。
出典・参照元
3. ファクタリングとは?でんさいと比較するための基本
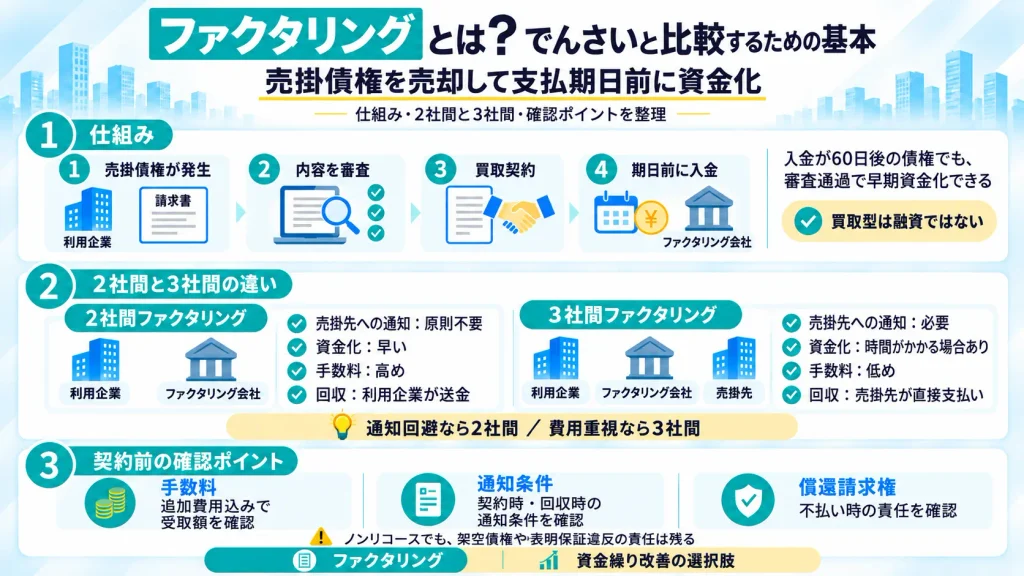
ファクタリングは、売掛債権を売却して支払期日前に資金を確保する方法です。
でんさいが決済や債権管理を目的とするのに対し、ファクタリングは早期資金化を目的としています。
ここでは、基本的な仕組みと契約時に確認すべきポイントを整理します。
売掛債権を支払期日前に売却して資金化する仕組み
ファクタリングでは、売掛債権の内容や売掛先の信用力などを審査し、買取契約の成立後に手数料などを差し引いた代金が支払われます。
例えば、入金が60日後の売掛債権でも、審査に通れば支払期日前に資金化できます。
金融庁は、一般的なファクタリングを債権の売買(債権譲渡)契約と説明しています。適正な買取型ファクタリングは融資とは異なり、借入金のような元金と利息の返済は必要ありません。
でんさいのような電子記録債権の発生手続きが不要な点も特徴です。
2社間ファクタリングと3社間ファクタリングの違い
ファクタリングには、主に2社間と3社間の契約方式があります。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約に関与する企業 | 利用企業・ファクタリング会社 | 利用企業・ファクタリング会社・売掛先 |
| 売掛先への通知 | 原則不要 | 通知・承諾などが必要 |
| 資金化の速さ | 比較的早い | 売掛先の対応に時間がかかる場合がある |
| 手数料 | 高くなりやすい | 比較的低くなりやすい |
| 売掛金の回収 | 利用企業が回収して送金 | 売掛先がファクタリング会社へ直接支払う |
売掛先への通知を避けたい場合は2社間、売掛先の協力を得られて費用を抑えたい場合は3社間が選択肢になります。
ただし、2社間でも契約違反などが発生した際には、売掛先へ通知される場合があります。
手数料・売掛先への通知・償還請求権を確認する
ファクタリングを利用する際は、次の3点を確認しましょう。
- 手数料: 追加費用を含めた最終受取額
- 売掛先への通知: 契約時や回収トラブル発生時の通知条件
- 償還請求権: 売掛先が支払不能となった場合の責任
一般的なノンリコース型ファクタリングでは、売掛先の不払いリスクを買取会社が負担します。ただし、架空債権の売却や契約上の表明保証違反などによる責任まで免除されるわけではありません。
金融庁は、実質的に貸付けと同様の取引となる偽装ファクタリングについて注意喚起しています。
4. ファクタリング・でんさい・でんさい割引・手形割引の違い
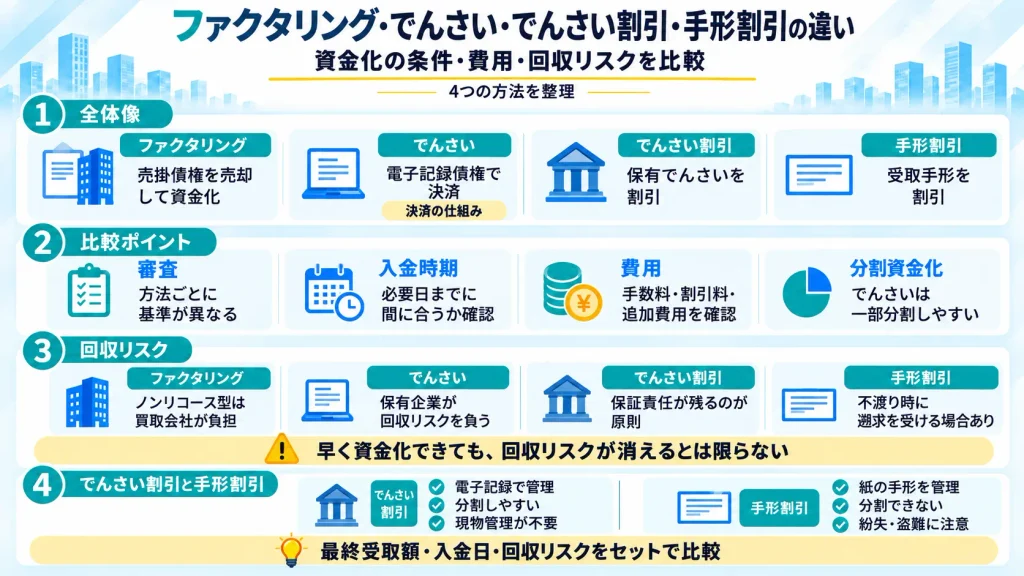
ファクタリングとでんさいは、どちらも企業の資金繰りに活用できますが、でんさい割引や手形割引を含めると、資金化の条件や支払不能時の責任が異なります。
特に注意したいのは、資金を早く受け取れることと、債権の回収リスクを手放せることは別という点です。
ここでは、4つの方法を比較し、それぞれの違いを確認します。
何を資金化するのかが異なる
まず、4つの方法では対象となる債権と利用目的が異なります。
| 方法 | 対象となる債権 | 支払期日前の資金化 |
|---|---|---|
| ファクタリング | 通常の売掛債権等 | 債権を売却して資金化 |
| でんさい | 電子記録債権 | 通常の決済だけでは不可 |
| でんさい割引 | 保有するでんさい | 金融機関で割引 |
| 手形割引 | 受け取った手形 | 金融機関で割引 |
でんさい自体は決済の仕組みであり、ファクタリングや各種割引とは役割が異なります。
早期資金化を比較する場合は、ファクタリング・でんさい割引・手形割引の条件を確認しましょう。
審査・資金化までの期間・費用を比較
資金化の速さや費用は、利用する方法だけでなく、債権の内容や審査結果によって変わります。
ファクタリングでは、売掛先の信用力や債権の実在性、取引履歴などが審査対象になります。オンラインで申し込みから契約まで対応するサービスもありますが、入金までの時間は一律ではありません。
でんさい割引では、金融機関が支払企業の信用力や割引依頼企業の状況などを踏まえて審査します。割引できるかどうかや、必要な手続きは金融機関ごとに異なります。
手形割引も金融機関の審査が必要です。手形の内容や振出人の信用状況などによって、割引の可否が判断されます。
費用は、ファクタリングでは買取手数料、でんさい割引・手形割引では割引料が中心になります。また、でんさいの利用には発生記録や譲渡記録などの手数料がかかります。
早期資金化を比較する際は、最終受取額・入金予定日・追加費用を同じ条件で確認しましょう。
見積もり上の費用が低くても、必要な支払日までに入金されなければ、自社の資金繰りには合いません。
分割して資金化できるか
でんさいは、債権の一部を分割して譲渡できるため、必要な金額だけを資金化する方法があります。
一方、紙の手形は1枚の額面を分割して裏書譲渡できません。
ファクタリングでは、複数の売掛債権から一部を選んで売却できる場合がありますが、1つの債権を部分的に買い取るかどうかはサービスによって異なります。
資金化したい金額が債権額より少ない場合は、必要な範囲だけを譲渡できるか確認しましょう。
支払不能となった場合の負担はどう違う?
4つの方法で特に注意したいのが、支払企業が倒産するなどして債権を回収できなかった場合の責任です。
| 方法 | 支払不能時の主な負担 |
|---|---|
| ファクタリング | 一般的なノンリコース型では、原則として買取会社が不払いリスクを負担 |
| でんさい | 債権を保有している企業が回収できないリスクを負う |
| でんさい割引 | 原則として譲渡保証記録が伴い、割引依頼企業に保証責任が残る |
| 手形割引 | 不渡り時に、割引依頼企業へ買戻しや遡求による支払いが求められる場合がある |
※契約条件や保証記録の有無によって責任の範囲は異なります。
でんさいの譲渡には原則として保証記録が伴うため、割引後に支払企業が支払不能となった場合、譲渡人にも保証責任が及ぶことがあります。
ただし、譲受人が保証を求めない場合は、保証記録なしで譲渡できる仕組みもあります。対応の可否は金融機関によって異なります。
一方、ノンリコース型ファクタリングでは、原則として買取会社が不払いリスクを負担します。ただし、契約上の表明保証違反などに関する責任は別です。
資金化後に誰が回収リスクを負うのかは、契約を比較するうえで重要な判断基準となります。
でんさい割引と手形割引は何が違う?
でんさい割引と手形割引は、どちらも支払期日前に債権を金融機関へ割り引いて資金化する方法です。
大きな違いは、債権を電子記録で管理するか、紙の手形で管理するかという点にあります。
でんさい割引は電子記録によって譲渡するため、紙の手形を持ち込む必要がなく、必要な金額だけを分割して割り引くことも可能です。
一方、手形割引では紙の手形を取り扱うため、紛失・盗難や現物管理に伴う負担があります。
ただし、でんさい割引に切り替えたからといって、審査が不要になったり、支払不能時の責任がなくなったりするわけではありません。
電子化による事務負担の軽減と、資金調達に伴う信用リスクは分けて判断しましょう。
5. でんさいファクタリングとは?状況別に資金化方法を選ぶ
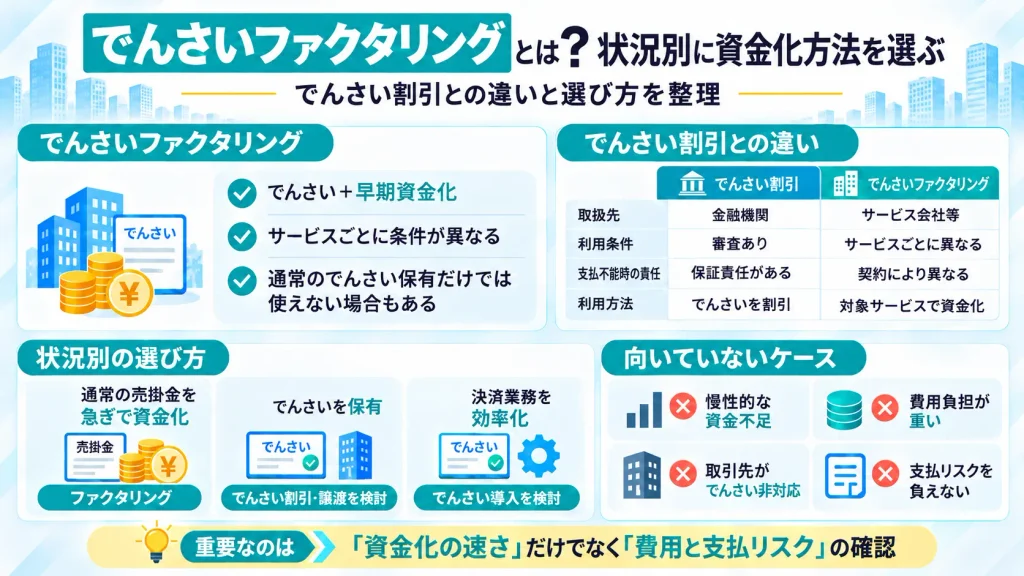
ファクタリングとでんさいのどちらを利用するかは、保有する債権の種類や資金が必要な時期によって変わります。
また、両者の特徴を組み合わせた「でんさいファクタリング」というサービスもあります。
ここでは、でんさいファクタリングの仕組みと、企業の状況に応じた選び方を整理します。
でんさいファクタリングは「でんさい」とファクタリングを組み合わせたサービス
でんさいファクタリングは、電子記録債権による決済と、ファクタリングによる早期資金化を組み合わせたサービスです。
例えば、りそなグループの「でんさい活用型ファクタリング」は、でんさいを利用した決済に一括ファクタリングの機能を組み合わせています。
支払企業が導入し、納入企業は必要に応じて支払期日前の資金化を申し込める仕組みです。
同サービスでは、でんさいネットに加入していない納入企業への支払いにも対応しており、通常のでんさいとは利用条件が異なります。
ただし、でんさいファクタリングは統一された商品ではなく、審査条件や支払不能時の責任はサービスによって異なります。
通常のでんさいを保有しているだけで、すべてのサービスを利用できるわけではありません。
でんさい割引との違い
でんさい割引とでんさいファクタリングは、どちらもでんさいを支払期日前に資金化できる点で共通しています。
主な違いは、取引の仕組みと支払不能時の責任です。
| 比較項目 | でんさい割引 | でんさいファクタリング |
|---|---|---|
| 主な取扱先 | 金融機関 | ファクタリング会社・金融機関の関連会社など |
| 利用条件 | 金融機関による審査 | サービスごとに異なる |
| 支払不能時の責任 | 原則として譲渡保証が伴う | ノンリコース型など契約によって異なる |
| 利用方法 | 保有するでんさいの割引を申し込む | 対象となる決済サービスの契約に基づいて利用する |
※一般的な取引の比較です。個別の契約によって例外があります。
通常のでんさい割引は金融機関の審査が必要であり、原則として譲渡保証による責任が残ります。
一方、でんさいファクタリングは、支払企業との契約を前提とする商品などがあり、審査や不払い時の負担はサービスごとに異なります。
利用する際は、資金化できる金額だけでなく、保証責任や買戻し義務の有無も確認しましょう。
状況別に適した資金化方法を選ぶ
企業の資金繰りでは、現在どのような債権を保有しているかによって、検討すべき方法が変わります。
・通常の売掛金を急いで資金化したい場合
入金前に仕入代金や外注費の支払いが必要な場合は、ファクタリングが選択肢になります。
でんさいの導入は不要ですが、買取審査があるため、希望する期日までに入金されるかを事前に確認しましょう。
・すでにでんさいを受け取っている場合
取引金融機関のでんさい割引や、仕入先への譲渡を検討できます。
対象となるでんさいファクタリングの契約がある場合は、その利用条件も確認しましょう。
・継続的な決済業務を効率化したい場合
紙の手形による支払件数が多い企業では、でんさいの導入によって事務負担を減らせる場合があります。
ただし、取引先の対応状況や記録手数料によって効果は変わるため、導入費用も含めた比較が必要です。
でんさい・ファクタリングが向いていないケース
どちらも資金繰りに役立つ方法ですが、すべての企業に適しているわけではありません。
特に、次のようなケースでは慎重な判断が必要です。
- 慢性的な資金不足が続いている場合: 債権を前倒しで資金化しても根本的な改善にはつながりません。融資や支払条件の見直しも検討しましょう。
- 取引先がでんさいに対応していない場合: でんさいによる決済には取引先との調整が必要であり、一方的に導入することはできません。
- 資金化に伴う費用が利益を圧迫する場合: 手数料や割引料が大きいと、必要な資金を確保できても収益が悪化するおそれがあります。
- 支払不能時の負担を引き受けられない場合: 譲渡保証や償還義務が残る取引では、資金化後も支払リスクを負う可能性があります。
出典・参照元
6. ファクタリングとでんさいに関するよくある質問とまとめ
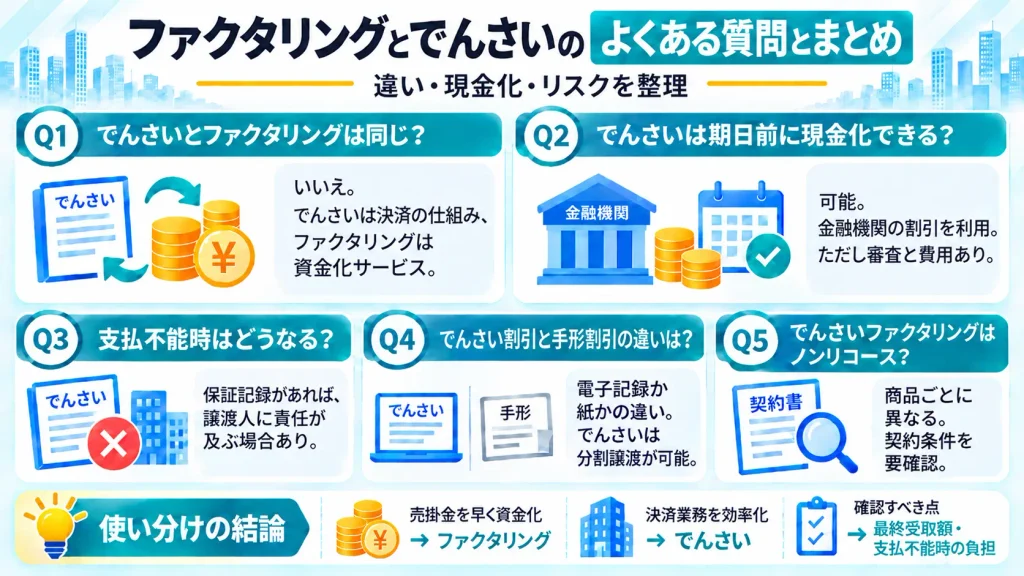
最後に、ファクタリングとでんさいについて、利用前に確認したい疑問を整理します。
でんさいとファクタリングは同じものですか?
いいえ、仕組みと目的が異なります。
でんさいは電子記録債権を利用した決済・債権管理の仕組みで、ファクタリングは売掛債権を売却して資金化するサービスです。
でんさいは支払期日前に現金化できますか?
金融機関で割り引くことで可能です。
ただし、割引には審査があり、割引料などの費用も発生します。
でんさいを譲渡した後に支払不能となった場合はどうなりますか?
保証記録が付いている場合、譲渡人にも支払義務が生じることがあります。
原則として譲渡保証記録が伴いますが、譲受人が保証を求めない場合は、保証記録なしで譲渡できる仕組みもあります。
でんさい割引と手形割引は何が違いますか?
電子記録債権を扱うか、紙の手形を扱うかが主な違いです。
でんさいは分割譲渡が可能で、紙の手形のような現物管理も不要です。どちらも金融機関の審査があります。
でんさいファクタリングはノンリコースですか?
ノンリコース型もありますが、サービスによって異なります。
契約前に償還請求権や買戻し義務の有無を確認しましょう。ノンリコース型でも、契約上の表明保証違反などによる責任が残る場合があります。
まとめ|目的に合わせてファクタリング・でんさい・割引を使い分けよう
通常の売掛金を早期資金化するならファクタリング、決済業務の効率化を重視するならでんさいが基本的な選択肢です。
すでにでんさいを保有している場合は、でんさい割引や対象となるファクタリングサービスも検討できます。
いずれも、資金化の速さだけでなく、最終受取額と支払不能時の負担を確認し、自社に適した方法を選びましょう。
出典・参照元
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する