30万円を借りて毎月1万2,000円ずつ返済するなら、25回で完済できる。そう考えてしまうと、毎回の返済に含まれる利息を見落とすことになります。
セントラルのカードローンでは、借入額だけでなく、適用金利や毎月の返済額によって完済までの期間と利息総額が変わります。
特に確認しておきたいのは、毎月いくら返せるかだけでなく、最終的にいくら支払うことになるのかという点です。
本記事では、セントラルの公式貸付条件を基に、10万円・20万円・30万円・50万円を借りた場合の返済額と利息を試算します。さらに、毎月の返済額を増やした場合の違いや、30日間無利息サービスによる負担の変化も比較します。
優良ファクタリング会社を見つけたい方へ
1. セントラルの借入額別・返済シミュレーション
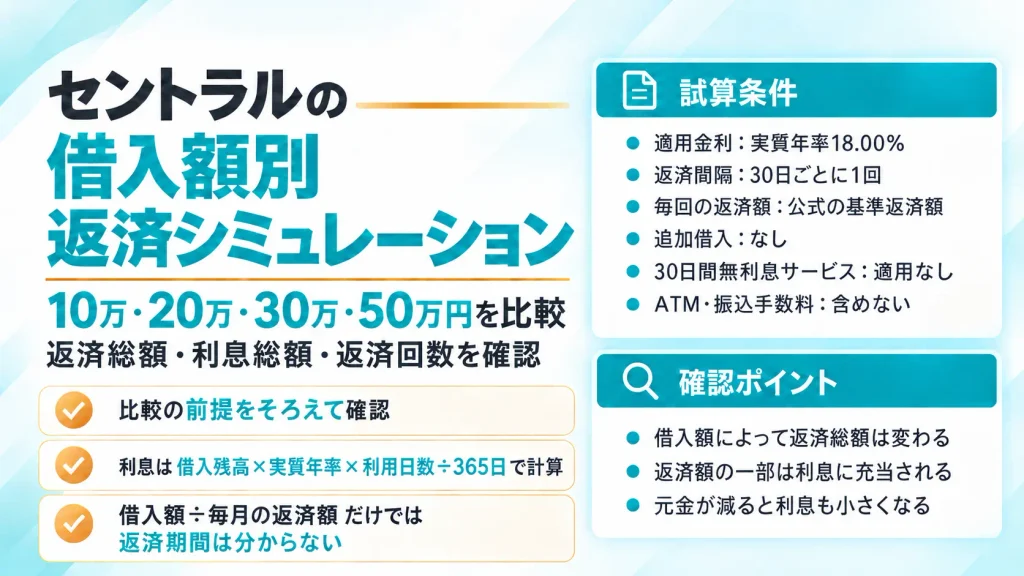
セントラルでお金を借りる際は、毎月の返済額だけでなく、完済までに支払う利息の総額も確認しておきたいところです。
ここでは、セントラルの公式貸付条件を基に、10万円・20万円・30万円・50万円の4つの借入額について、返済回数と利息総額を比較します。
シミュレーションの計算条件
セントラルのカードローンは、実質年率4.80%~18.00%(契約限度額100万円未満の場合)で、借入残高スライドリボルビング方式を採用しています。
今回のシミュレーションでは、条件を統一するため、次の設定で計算しました。
- 適用金利:実質年率18.00%
- 返済間隔:30日ごとに1回
- 毎回の返済額:セントラル公式の基準返済額
- 追加借入:なし
- 30日間無利息サービス:適用なし
- ATM・振込手数料:含めない
利息は「借入残高×実質年率18.00%×利用日数÷365日」で計算し、各回の利息について円未満を切り捨てています。
なお、返済額は当初の基準返済額で固定し、最終回のみ残額に合わせて調整しました。
実際の返済は毎月の約定返済日に行うため、月によって利用日数が異なります。本記事では比較条件を統一するため、30日間隔で計算しています。
実際の返済額や完済までの期間は、適用金利・返済日・追加借入の有無などによって変わります。以下の数値は、一定の条件を設定した独自試算です。
10万・20万・30万・50万円の返済総額を比較
セントラルの公式貸付条件に基づき、借入額別の返済額・返済回数・利息総額を計算した結果は次のとおりです。
| 借入額 | 毎回の返済額 | 返済回数 | 利息総額 | 返済総額 |
|---|---|---|---|---|
| 10万円 | 4,000円 | 32回 | 25,771円 | 125,771円 |
| 20万円 | 8,000円 | 32回 | 51,562円 | 251,562円 |
| 30万円 | 12,000円 | 32回 | 77,351円 | 377,351円 |
| 50万円 | 15,000円 | 47回 | 194,050円 | 694,050円 |
※実質年率18.00%、30日ごとに返済した場合の独自試算。最終回の返済額は調整しています。実際の契約における返済予定額を保証するものではありません。
比較すると、10万円・20万円・30万円では、返済額が借入額に応じて増えるため、完済までの回数はいずれも32回となっています。
一方、50万円の場合は47回の返済が必要で、利息総額は約19万4,000円に達する計算です。
30万円と50万円では借入額の差が20万円でも、利息総額の差は約11万7,000円になります。
これは、借入額が増えるだけでなく、元金を返し終えるまでの期間も長くなるためです。
特に50万円のケースでは、毎回の返済額が1万5,000円と、30万円のケースより3,000円多いものの、借入額に対する返済額の割合は小さくなっています。
その結果、元金の減少に時間がかかり、利息が積み重なることになります。
借入額を決める際は、毎月の支払額が収入の範囲に収まるかだけでなく、返済総額が当初の借入額からどれだけ増えるのかも確認することが重要です。
返済額のうち元金と利息はいくらになる?
毎回の返済額は、すべてが元金の返済に充てられるわけではありません。
支払額の一部は利息に充当され、残りが元金の返済に回ります。
具体的な違いを確認するため、30万円を実質年率18.00%で借り、30日ごとに1万2,000円ずつ返済するケースを検証しました。
初回返済時の計算結果
- 借入残高:300,000円
- 返済額:12,000円
- 利息:4,438円
- 元金への充当額:7,562円
- 返済後の借入残高:292,438円
初回に1万2,000円を支払っても、元金は7,562円しか減りません。
返済額の約37%が利息に充てられるためです。
同じ条件で返済を続けると、2回目の利息は4,326円、3回目は4,212円となります。
3回の返済で合計3万6,000円を支払った場合でも、元金の減少額は2万3,024円です。 残りの1万2,976円は利息に充当されます。
これは実際の利用者の返済履歴ではなく、公式条件を使って返済内訳を確認した計算例です。
このように、借入直後は残高が大きいため、返済額に占める利息の割合も高くなります。その後、元金が減るにつれて発生する利息が少なくなり、同じ返済額でも元金に充てられる金額が増えていきます。
したがって、借入額を毎月の返済額で割るだけでは、正確な返済期間を把握できません。
また、今回の試算は追加借入を行わない前提です。返済途中に再び借り入れると残高が増えるため、当初の予定より利息総額や返済期間が増えることがあります。
借入前には、次の3点を確認しておきましょう。
- 毎回の返済額を継続して支払えるか
- 利息を含めた返済総額がいくらになるか
- 完済までの期間が家計に与える影響はどの程度か
セントラルの公式サイトには、返済額や返済回数を確認できるシミュレーション機能が用意されています。
契約内容によって結果は異なるため、実際の借入予定額に近い条件を入力し、返済の見通しを確かめておくとよいでしょう。
なお、毎回の返済額を増やすと、完済までの期間や利息総額はどれほど変わるのでしょうか。
※本章の試算は、公式貸付条件を基に独自計算したものです。
2. 返済額を増やすと利息はどれだけ減る?
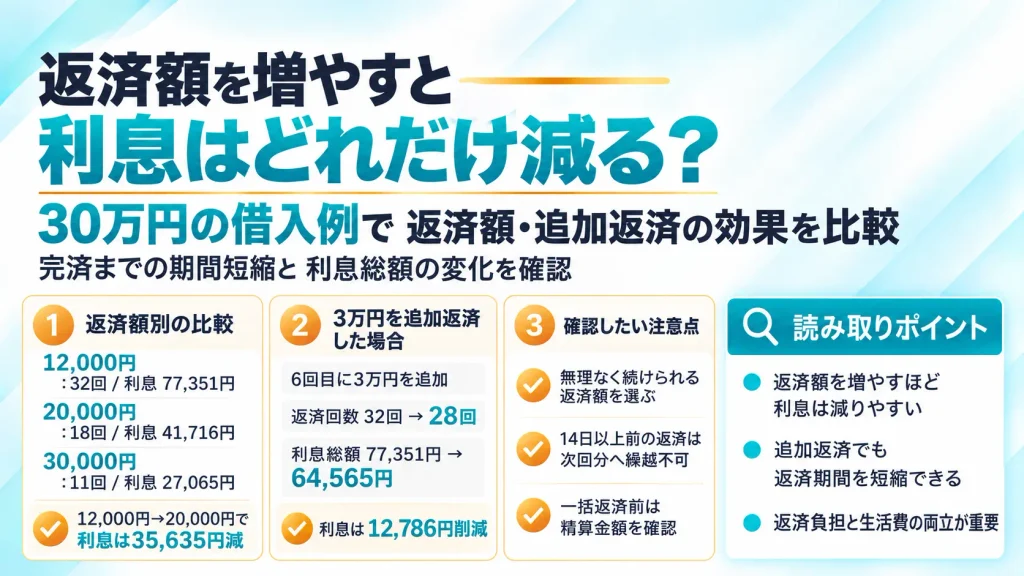
セントラルでは、毎回の返済額を増やすことで、完済までの期間を短縮し、利息総額を抑えることができます。
ただし、返済額を増やせば、その分だけ毎月の支出も大きくなります。利息を減らすことだけを優先せず、無理なく続けられる金額を見極めることが大切です。
ここでは、30万円を借りた場合を例に、返済額を変更したときの違いや、途中で追加返済した場合の効果を比較します。
毎回の返済額別に利息と完済期間を比較
セントラルで30万円を実質年率18.00%で借りた場合、毎回の返済額によって利息総額はどれほど変わるのでしょうか。
30日ごとに返済する条件で、1万2,000円・1万5,000円・2万円・3万円の4パターンを比較しました。
| 毎回の返済額 | 返済回数 | 利息総額 | 返済総額 | 利息の削減額 |
|---|---|---|---|---|
| 12,000円 | 32回 | 77,351円 | 377,351円 | ― |
| 15,000円 | 24回 | 58,314円 | 358,314円 | 19,037円 |
| 20,000円 | 18回 | 41,716円 | 341,716円 | 35,635円 |
| 30,000円 | 11回 | 27,065円 | 327,065円 | 50,286円 |
※借入額30万円、実質年率18.00%、30日ごとの返済、追加借入なし、30日間無利息サービスなし。各回の利息は円未満を切り捨て、最終回の返済額を調整した独自試算です。ATM・振込手数料は含みません。
毎回の返済額を1万2,000円から1万5,000円に増やすと、返済回数は32回から24回に短縮され、利息を約1万9,000円抑えられます。
さらに2万円へ増やした場合は18回で完済し、利息総額は4万1,716円です。
毎回8,000円を上乗せするだけで、返済回数を14回減らし、利息を3万5,635円削減できる計算になります。
なお、セントラル公式サイトにも、30万円を実質年率18.00%で借り、30日ごとに3万円ずつ返済する例が掲載されています。
公式の返済例では11回で完済し、利息総額は2万7,065円となっており、今回の計算結果と一致しています。
ただし、毎回の返済額を増やすほど、生活費に使えるお金は少なくなります。
例えば、月々の固定費や生活費を差し引いた余裕資金が2万円の場合、3万円の返済を続けることは難しいでしょう。
返済額を決める際は、利息の削減額だけでなく、収入が少ない月でも継続できるかを確認する必要があります。
途中で3万円を追加返済した場合の削減効果
毎回の返済額を増やすのが難しい場合は、資金に余裕ができたタイミングで追加返済する方法もあります。
セントラルの契約締結前の事前説明書では、約定返済日前に残債務の全部または一部を返済できると定めています。
追加返済によって元金を早く減らせば、その後に発生する利息を抑えられます。
6回目の返済時に3万円を追加した場合
30万円を借り、30日ごとに1万2,000円を返済するケースで、6回目の返済時に3万円を追加した場合を試算しました。
計算条件は以下のとおりです。
- 借入額:30万円
- 適用金利:実質年率18.00%
- 通常の返済額:30日ごとに1万2,000円
- 追加返済額:6回目の通常返済時に3万円
- 7回目以降:引き続き1万2,000円ずつ返済
- 追加借入:なし
この条件では、追加返済しない場合と比べて、次の違いが生じます。
| 比較項目 | 追加返済なし | 3万円を追加返済 |
|---|---|---|
| 返済回数 | 32回 | 28回 |
| 利息総額 | 77,351円 | 64,565円 |
| 返済総額 | 377,351円 | 364,565円 |
※6回目の約定返済日に、通常返済額とは別に3万円が元金へ充当されると仮定した独自試算です。
途中で3万円を追加返済することで、返済回数を4回減らし、利息を1万2,786円削減できる計算です。
毎回の返済額を大きく増やさなくても、一時的な追加返済によって利息負担を軽減できることが分かります。
例えば、臨時収入があった月や、予定していた支出が少なく済んだ月などは、追加返済を検討する機会になります。
ただし、手元の資金をすべて返済に回す必要はありません。翌月以降の支払予定を確認し、無理なく充てられる金額を判断しましょう。
なお、今回の比較は追加返済額を元金へ充当し、その後も同じ返済額を維持する計算上のモデルです。実際の入金処理や返済予定は、契約内容とセントラルの取り扱いによって異なります。
繰上げ返済する際に確認したい注意点
セントラルでは、約定返済日前の返済が認められていますが、入金するタイミングには注意が必要です。
公式の契約締結前の事前説明書には、次の規定があります。
約定返済日の14日以上前に返済した場合、その返済を次回の返済日に繰り越すことはできません。
つまり、早めに入金したからといって、次回の約定返済が不要になるとは限りません。
追加返済を行う際は、以下の3点を確認しておきましょう。
1. 追加返済後の次回返済日
約定返済日より前に入金する場合は、次回の返済日や必要な返済額がどう扱われるのかを確認しましょう。
返済したつもりでも、次回の約定返済が別途必要になる場合があります。
2. 追加返済後の充当方法
支払った金額がすべて元金の返済になるとは限りません。
返済日までに発生した利息や、該当する手数料などの精算が必要になるためです。
実際に借入残高がいくら減るのかを確認することで、追加返済の効果を把握しやすくなります。
3. 一括返済する場合の精算金額
残高をすべて返済する場合は、元金だけでなく、返済日までに発生した利息も含めて精算する必要があります。
セントラル公式サイトでは、一括返済を希望する場合、電話連絡によって返済額を再計算すると案内しています。
自己計算した金額をそのまま振り込むのではなく、返済予定日時点の精算金額を確認してください。
また、ATMや銀行振込を利用する場合は、手数料の有無も確認しておくとよいでしょう。
繰上げ返済は利息を減らす有効な方法ですが、入金のタイミングと取り扱いによって、その後の返済予定が変わることがあります。
追加返済した後は、借入残高と次回返済日を確認し、当初の返済計画との差を把握しておくことが大切です。
※本章の比較数値は公式貸付条件に基づく独自試算であり、実際の利用者の返済履歴や体験談ではありません。
3. 30日間無利息で返済総額はどう変わる?
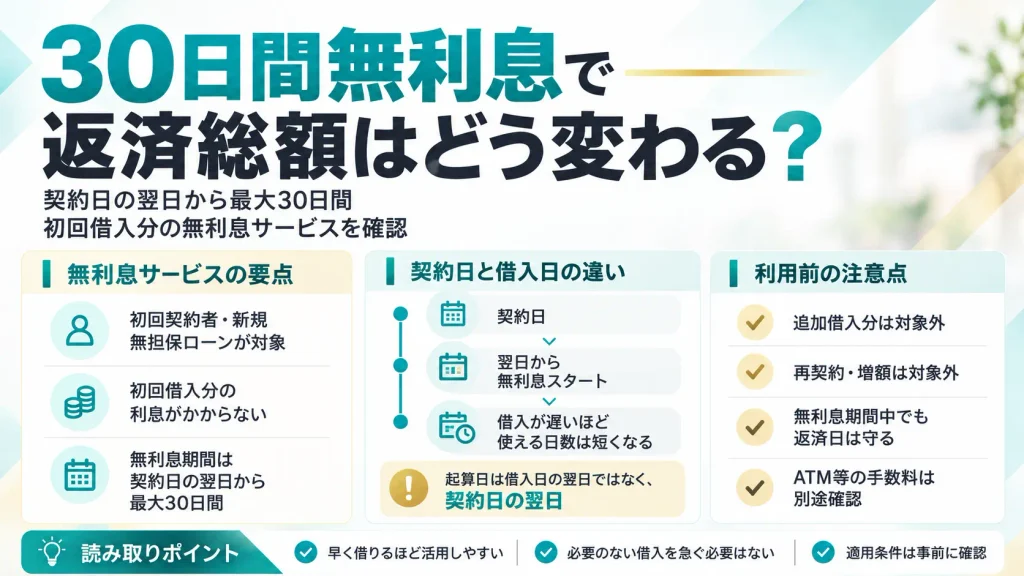
セントラルでは、初めて契約する人を対象に、最大30日間の無利息サービスを提供しています。
無利息期間中は初回借入分に利息がかからないため、通常より返済総額を抑えられます。ただし、期間の開始日は「借入日の翌日」ではなく「契約日の翌日」です。
ここでは、無利息サービスによって実際にいくら利息を減らせるのか、借入のタイミングによる違いも含めて比較します。
無利息サービスあり・なしの利息を比較
30万円を実質年率18.00%で借り、30日ごとに1万2,000円ずつ返済する場合、無利息サービスの適用によって返済総額はどう変わるのでしょうか。
契約日当日に借り入れ、最初の30日間が無利息になるケースで試算しました。
| 比較項目 | 無利息なし | 30日間無利息 |
|---|---|---|
| 借入額 | 300,000円 | 300,000円 |
| 毎回の返済額 | 12,000円 | 12,000円 |
| 返済回数 | 32回 | 31回 |
| 利息総額 | 77,351円 | 70,379円 |
| 返済総額 | 377,351円 | 370,379円 |
※実質年率18.00%、30日ごとの返済、追加借入なし、毎回1万2,000円(最終回は調整)で計算した独自試算です。各回の利息は円未満を切り捨て、ATM・振込手数料は含みません。
この条件では、無利息サービスを利用することで、利息を6,972円削減し、返済回数も1回短縮できる計算です。
注目したいのは、30日間に発生する利息が単純になくなるだけではない点です。
通常、30万円を30日間借りた場合、初回の利息は4,438円です。
一方、無利息期間中は利息が発生しないため、初回の1万2,000円は全額元金に充当されます。ただし、ATM等の手数料がある場合は、手数料が先に差し引かれます。
その結果、初回返済後の借入残高が通常より少なくなり、2回目以降に発生する利息も減少します。
無利息期間中に元金を減らせることが、期間終了後の利息軽減にもつながるという仕組みです。
ただし、この効果は返済額や返済日によって異なります。無利息期間中に返済しなければ、初回返済による元金の減少効果は得られません。
契約日と借入日による利息の違い
セントラルの無利息期間は、契約日の翌日から最大30日間です。
例えば、契約してから10日後に初めて借り入れる場合、利用できる無利息期間は残り20日間となります。
借入のタイミングによって、利息の削減効果にどれほど差が出るのか比較しました。
| 借入のタイミング | 借入後の無利息日数 | 利息総額 | 利息の削減額 |
|---|---|---|---|
| 契約日当日 | 30日 | 70,379円 | 6,972円 |
| 契約から10日後 | 20日 | 72,686円 | 4,665円 |
| 契約から20日後 | 10日 | 75,022円 | 2,329円 |
| 無利息期間終了後 | 0日 | 77,351円 | 0円 |
※借入額30万円、実質年率18.00%、借入日の30日後から1万2,000円ずつ返済する条件での独自試算です。借入後の初回30日間のうち、無利息期間に該当しない日数について通常金利を適用しています。実際の契約日・返済日による端数処理などで結果は異なります。
契約日当日に借りた場合と20日後に借りた場合では、利息総額に4,643円の差が生じます。
また、無利息期間が終了してから初めて借り入れる場合、サービスによる利息の削減効果はありません。
ただし、無利息期間を最大限利用するためだけに、必要のない借入を早めることは避けましょう。
借入の必要がなければ、契約自体を急ぐ必要はありません。
反対に、近いうちに資金が必要になることが分かっている場合は、契約日と借入予定日を照らし合わせ、実際に何日間の無利息期間を利用できるか確認するとよいでしょう。
無利息サービスの適用条件と注意点
セントラルの無利息サービスは、すべての契約や借入に適用されるわけではありません。
公式サイトで案内されている主な条件を整理しました。
| 確認項目 | 内容 |
|---|---|
| 対象者 | セントラルとの契約が初めての人 |
| 対象契約 | 新規無担保ローン |
| 無利息期間 | 契約日の翌日から最大30日間 |
| 追加借入 | 初回借入後の追加貸付分は対象外 |
| 再契約・増額 | 対象外 |
| 期間終了後 | 通常金利(実質年率4.80%~18.00%)が適用 |
※初回契約でも、セントラルの判断によって対象外となる場合があります。
特に確認しておきたいのが、追加借入と返済遅延の取り扱いです。
追加借入分には無利息が適用されない
例えば、初回に10万円を借り、10日後にさらに5万円を追加で借りた場合、後から借りた5万円には無利息サービスが適用されません。
30日間の途中であっても、追加借入分には通常の利息が発生します。
そのため、複数回に分けて借りる予定がある場合は、借入ごとに利息の扱いを確認する必要があります。
また、一度完済した後の再借入も対象外です。
無利息期間中でも返済日は守る必要がある
無利息サービスは、一定期間の利息を0円にする制度であり、返済義務そのものを免除するものではありません。
セントラル公式サイトでは、無利息期間中であっても、返済日を過ぎた場合などにはサービスを停止することがあると案内しています。
金利が0円でも、契約で定められた返済日は通常どおり確認する必要があります。
また、ATM等の手数料は無利息の対象ではありません。利息が発生しなくても、利用方法によっては別途費用がかかります。
借入前には、無利息期間の終了日だけでなく、その後に適用される金利や返済予定も確認しておきましょう。
セントラルの公式返済シミュレーションは、借入額・返済額・金利などから返済の目安を求めるものです。
無利息サービスを利用する場合は、通常の計算結果だけで判断せず、実際の無利息日数と通常金利が発生する期間を分けて、最終的な返済総額を確認することが大切です。
出典・参照元
※本章の比較数値は公式の貸付条件・無利息サービスの適用条件に基づく独自試算です。実際の返済予定や利用者の体験談ではありません。
4. セントラルの借入が向いていないケースと注意点
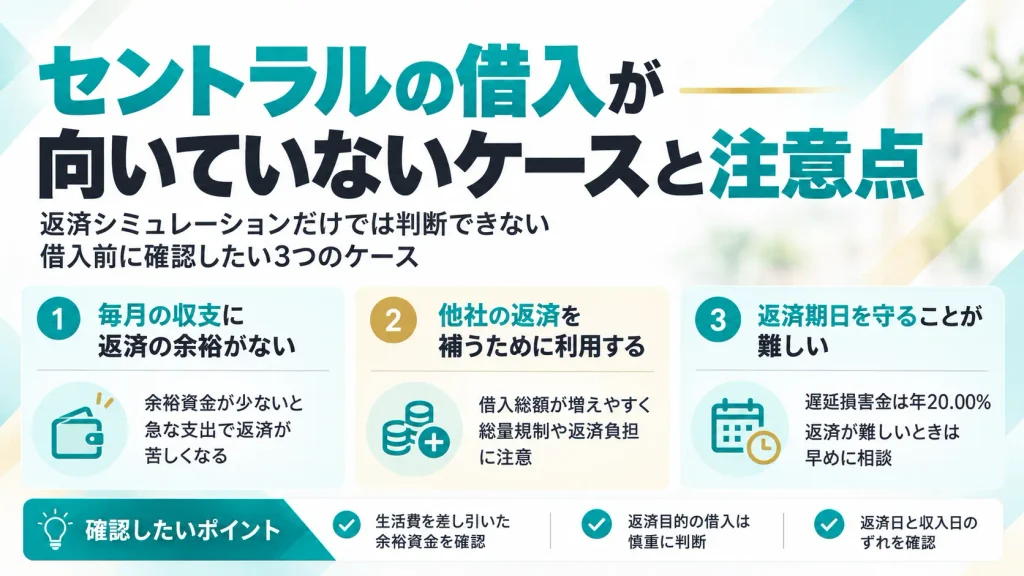
セントラルの返済シミュレーションで毎月の返済額が分かっても、それだけで借入が適しているとは判断できません。
特に、すでに家計に余裕がない場合や、別の借入の返済に充てようとしている場合は注意が必要です。
ここでは、セントラルの利用を慎重に考えたい3つのケースを整理します。
毎月の収支に返済の余裕がない場合
借入を検討する前に確認したいのは、毎月の収入から生活費や固定費を差し引いた後、返済に使えるお金がどれだけ残るかという点です。
例えば、次のような家計を考えてみましょう。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 250,000円 |
| 住居費 | 80,000円 |
| 食費・日用品 | 60,000円 |
| 水道光熱費・通信費 | 30,000円 |
| その他の生活費 | 40,000円 |
| 既存の借入返済 | 20,000円 |
| 収支の差額 | 20,000円 |
※借入の判断方法を説明するために作成した架空の家計例です。実際の利用者の体験談ではありません。
この状態でセントラルから30万円を借り、毎月1万2,000円を返済すると、手元に残るのは8,000円です。
通常の生活は維持できても、急な通院や家電の故障、冠婚葬祭などによる支出が発生すると、返済資金が不足するおそれがあります。
シミュレーション上は返済可能でも、生活費を差し引いた余裕資金が少ない場合は、借入額そのものを見直す必要があります。
特に、毎月の収入が一定でない場合は、収入が少ない月を基準にして返済可能額を考えることが大切です。
他社の借入返済を補うために利用する場合
すでに複数の消費者金融やカードローンを利用している場合、新たな借入によって当面の支払いに対応できても、借入総額が増えることになります。
例えば、他社への返済資金が不足し、その支払いをセントラルからの借入で補うケースです。
一時的に返済期日を乗り切れても、翌月以降は既存の借入に加えて、セントラルへの返済も必要になります。
新たな借入を繰り返せば、返済負担がさらに大きくなるおそれがあります。
また、消費者金融からの個人向け借入には、原則として貸金業法の総量規制が適用されます。
総量規制では、貸金業者からの借入残高が原則として年収の3分の1を超える新たな借入は制限されます。
例えば、年収300万円の人であれば、総量規制の対象となる借入の合計額は原則100万円までです。
ただし、これは100万円まで必ず借りられるという意味ではありません。実際の融資可否や利用限度額は、返済能力などを踏まえた審査によって決まります。
すでに返済が困難になっている場合は、新たな借入先を探すよりも、現在の借入先への相談を優先しましょう。
日本貸金業協会の「貸金業相談・紛争解決センター」では、多重債務や返済に関する相談を受け付けています。
返済の見通しが立たない場合は、こうした相談窓口を利用することも選択肢です。
返済期日を守ることが難しい場合
セントラルの貸付条件では、返済が遅れた場合の遅延損害金を年20.00%としています。
通常の貸付利率とは異なるため、返済が遅れると予定していなかった負担が発生します。
また、延滞の状況によっては、信用情報に影響することもあります。
特に注意したいのは、給与の入金日と返済日の間にずれがある場合や、毎月の収入が大きく変動する場合です。
借入前には、契約上の返済日と収入が入る時期を照らし合わせ、期日までに必要な金額を確保できるか確認してください。
すでに返済が難しいと分かっている場合は、支払期日を過ぎる前にセントラルへ相談することが重要です。
返済シミュレーションは、予定どおりに返済できる場合の目安であり、延滞や追加借入による負担までは保証していません。
そのため、借入額や利息総額だけでなく、返済を継続できる収支状況にあるかを判断する必要があります。
特に、生活費の不足が毎月続いている場合や、借入金を別の返済に充てようとしている場合は、新たな借入を見送ることも検討しましょう。
5. まとめ|返済総額を確認して無理のない借入を
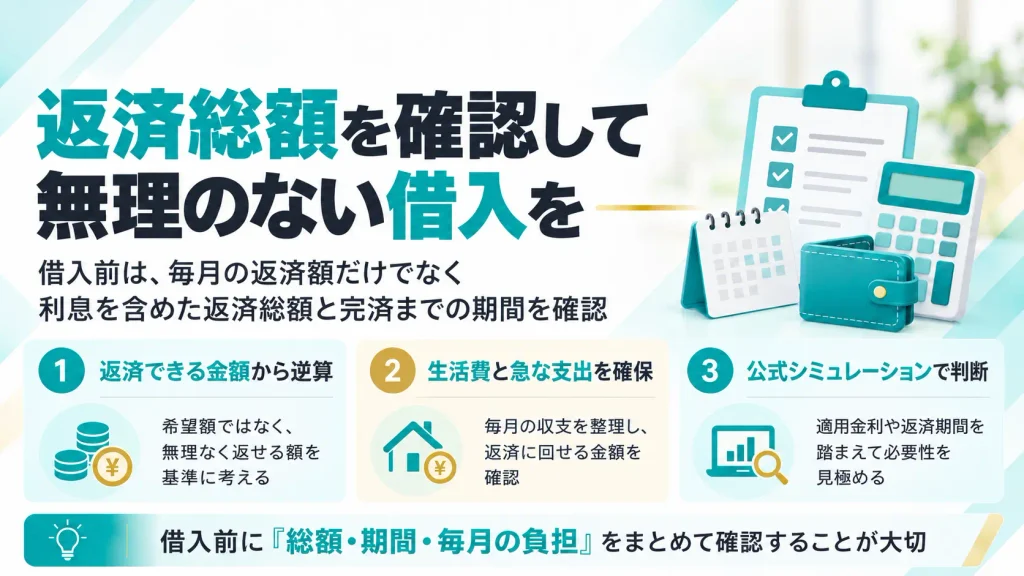
セントラルで借入を検討する際は、毎月の返済額だけでなく、利息を含めた返済総額と完済までの期間を確認することが大切です。
今回のシミュレーションでは、同じ金額を借りても、毎回の返済額や追加返済の有無によって利息負担に大きな差が生じることが分かりました。
また、初めて契約する場合は、30日間無利息サービスによって利息を抑えられる場合があります。ただし、適用条件や借入のタイミングによって効果は異なります。
借入額は、希望する金額から決めるのではなく、無理なく返済できる金額から逆算することが重要です。
まずは毎月の収支を整理し、生活費や急な支出に備えるお金を確保したうえで、返済に充てられる金額を確認しましょう。
そのうえで、セントラル公式の返済シミュレーションを活用し、適用金利や返済期間を踏まえて借入の必要性を判断してください。
なお、セントラルの審査・在籍確認・申込条件については、セントラルの総合解説記事で詳しく紹介しています。
この記事の著者

佐藤健吾(資金調達マップ編集部)
金融関連の情報を中心に長年取材・編集に携わる。金融機関のサービス内容や選び方をわかりやすく伝える記事構成を得意とし、読者目線での信頼できる情報提供を心がけている。
会社ランキング ファクタリングシークで
今すぐ確認する