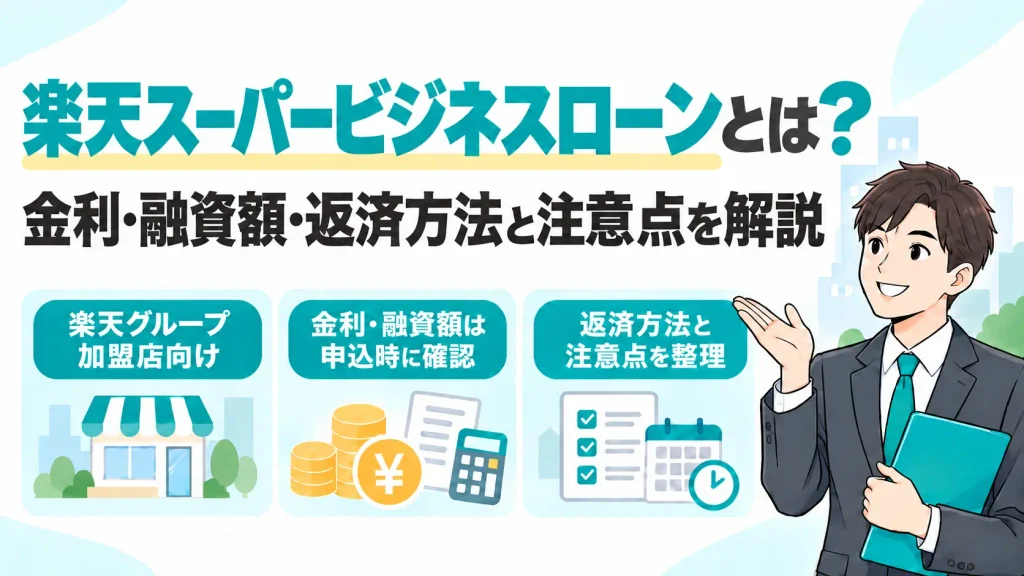
事業資金を借りる際は、希望額を調達できるかだけでなく、どのような条件で返済するのかが重要です。商品ページの案内だけでは、適用金利や契約内容まで判断できない場合もあります。
本記事では、楽天カードの公式資料や返済例をもとに、楽天スーパービジネスローンの公開情報と個別に確認すべき条件を整理しました。
申込みを検討している法人・個人事業主に向けて、利用前に押さえておきたい判断材料を解説します。
1. 楽天スーパービジネスローンとは?対象者と基本的な特徴
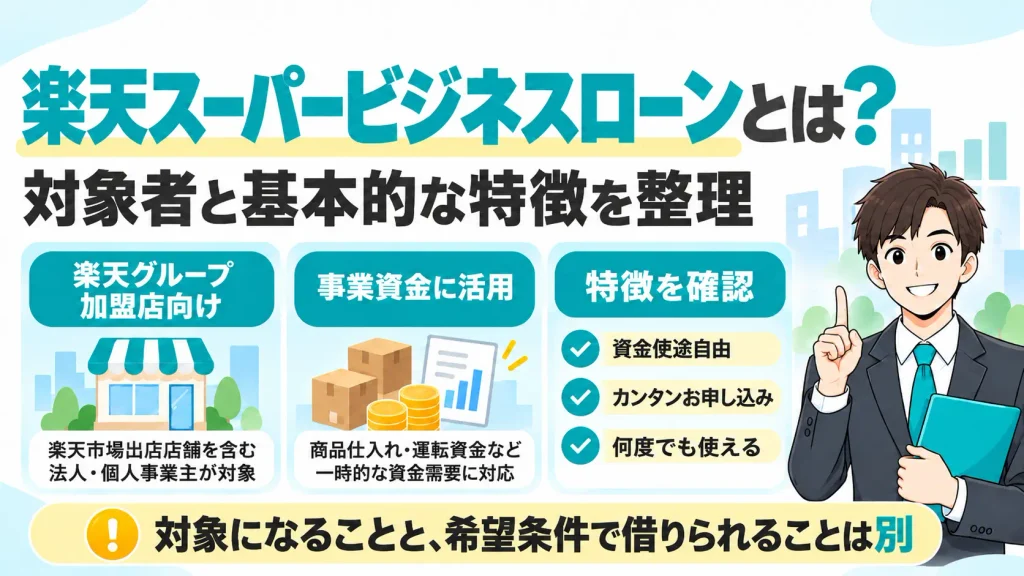
楽天スーパービジネスローンは、名称から楽天銀行の商品と混同しやすいものの、楽天銀行ビジネスローンとは別の商品です。
本記事では楽天スーパービジネスローン単体に絞り、利用条件や契約内容、金利・返済方法などを確認していきます。
楽天グループ加盟店の法人・個人事業主向け
楽天カードの公式サイトでは、楽天スーパービジネスローンを楽天グループ加盟店の法人・個人事業主向け融資サービスとして案内しています。
楽天市場出店店舗も対象として掲載されています。
そのため、一般の法人・個人事業主すべてを対象としたビジネスローンではなく、まず自社が対象となる加盟店に該当するかを確認する必要があります。
また、対象に含まれていても融資が保証されるわけではありません。楽天カードの加盟店向け案内でも、審査結果によって希望に沿えない場合があると明記されています。
「対象になること」と「希望する条件で借りられること」は分けて考えましょう。
商品仕入れや運転資金に活用できる
公式サイトでは、楽天スーパービジネスローンについて、商品仕入れや運転資金として活用できると案内しています。
たとえば、売上代金が入る前に次の商品を仕入れなければならない場合など、事業では入金と支払いのタイミングがずれることがあります。
こうした一時的な資金需要に対して、融資という形で資金を確保できるのが事業者向けローンの役割です。
公式サイトでは、主な特徴として次の3点が掲げられています。
- 資金使途自由
- カンタンお申し込み
- 何度でも使える
ただし、これらは商品の特徴を示すものであり、すべての申込者に同じ融資額や金利、契約条件が適用されるという意味ではありません。
この3つの特徴は公式サイトに大きく表示されていましたが、トップページ上にすべての利用者へ共通する融資額・金利・返済期間を一覧化した商品概要は掲載されていませんでした。
そのため、楽天スーパービジネスローンを検討するときは、広告上の特徴だけで判断せず、申込時に提示される契約条件まで確認することが重要です。
2. 楽天スーパービジネスローンの利用条件と契約内容
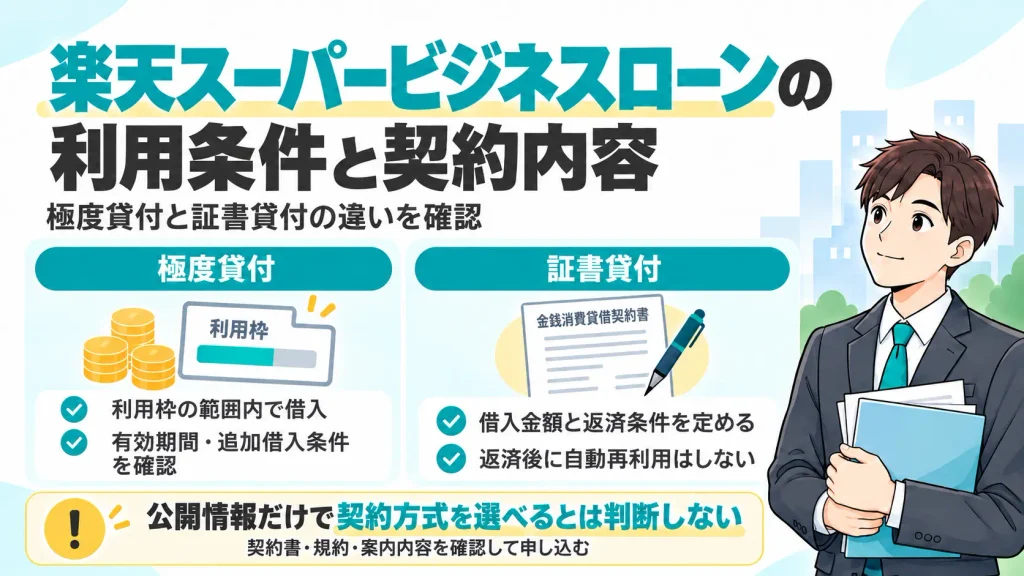
楽天スーパービジネスローンの契約内容を確認するうえで、押さえておきたいのが「極度貸付」と「証書貸付」の違いです。
楽天カードの公式サイトには、それぞれに関する情報が掲載されています。ただし、現在どちらの契約方式が利用できるのか、申込者が選択できるのかについては、個別に確認する必要があります。
極度貸付は利用枠の範囲内で借り入れる方式
極度貸付とは、あらかじめ設定された利用枠の範囲内で借入を行う方式です。
必要なタイミングで資金を調達できる仕組みですが、利用可能期間や追加借入の条件は契約内容によって異なります。
楽天カードの「規約・同意条項」ページには、「楽天スーパービジネスローンエクスプレス」の極度貸付規約が掲載されています。
極度貸付を利用する場合は、利用枠の有効期間や追加借入の手続き、契約更新の条件などを確認しておきましょう。
証書貸付は借入金額と返済条件を定める方式
証書貸付は、借入金額や返済期間などを定め、契約に従って返済する方式です。
極度貸付とは異なり、借り入れた元本を返済したからといって、その金額を自動的に再利用できる仕組みではありません。
楽天カードの公式サイトでは、現在も「詳細なお支払い例について」というページで、証書貸付契約を対象とした返済例が公開されています。
契約方式は申込時の案内で確認する
現在の公式サイトでは、極度貸付規約と証書貸付契約の返済例を確認できます。
ただし、両方の情報が公開されていることだけで、現在も2つの方式から自由に選べるとは判断できません。
申込時には、実際に案内される契約方式と、その方式に応じた利用条件を確認してください。
特に極度貸付の場合は、利用枠が設定されることと、追加借入が無条件で認められることは別です。契約書や規約の内容を確認し、利用方法を理解したうえで申し込みましょう。
3. 融資額・金利・返済方法はどう確認する?
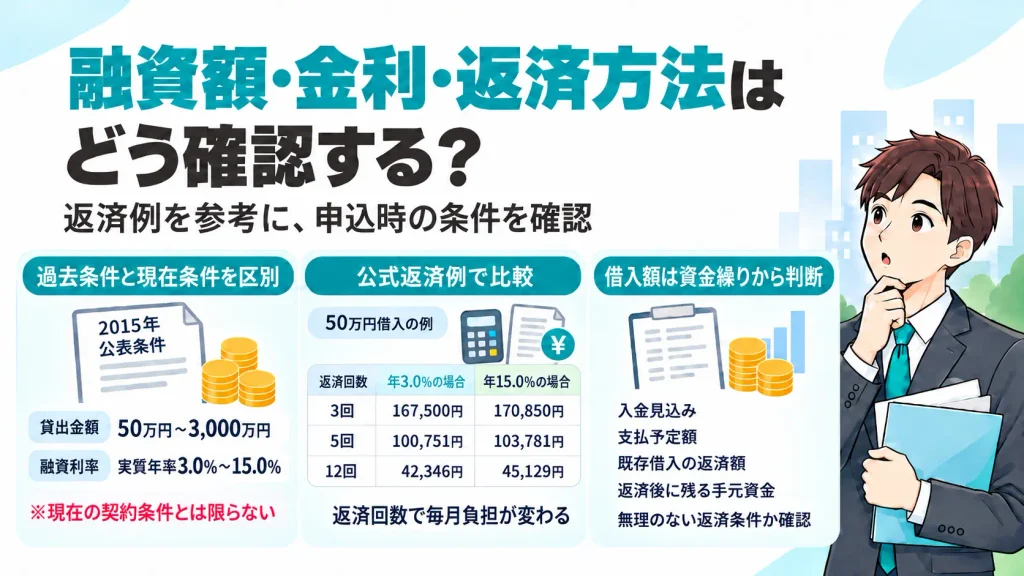
楽天スーパービジネスローンでは、現在の一般向け商品ページだけでは、すべての申込者に共通する最新の融資額や金利を確認できません。
一方、楽天カードが公開している返済例を使えば、借入金額や金利によって支払額がどの程度変わるのかを把握できます。
融資額・金利は過去の公表条件と区別する
楽天カードは2015年のプレスリリースで、当時の楽天スーパービジネスローンについて次の条件を公表していました。
| 項目 | 2015年当時の公表条件 |
|---|---|
| 貸出金額 | 50万円~3,000万円 |
| 融資利率 | 実質年率3.0%~15.0% |
ただし、これは2015年当時の情報です。
現在の一般向け商品ページには、すべての申込者へ共通して適用される融資額・金利が同じ形式では掲載されていません。
過去の公式情報であっても、現在の契約条件としてそのまま引用することは避ける必要があります。
実際に利用できる金額や適用金利は、申込時に案内される条件を確認してください。
公式返済例で毎月の支払額を比較する
楽天カードの「詳細なお支払い例について」では、証書貸付契約について、実質年率3.0%~15.0%を用いた返済例が掲載されています。
50万円を借り入れた場合の例を見てみましょう。
| 返済回数 | 年3.0%の場合 | 年15.0%の場合 |
|---|---|---|
| 3回 | 167,500円 | 170,850円 |
| 5回 | 100,751円 | 103,781円 |
| 12回 | 42,346円 | 45,129円 |
※楽天カード公式の証書貸付契約に関する返済例。金額は毎月の支払額であり、実際の契約条件を示すものではありません。
同じ50万円でも、返済回数が少なければ毎月の負担は大きくなります。
反対に、返済回数を増やすと毎月の支払額は抑えられるものの、利息を含めた支払総額は増えることがあります。
例えば年15.0%の例では、3回返済と12回返済で毎月の支払額に12万円以上の差があります。
公式の返済例を活用するときは、毎月の負担だけでなく、返済回数による違いにも注目しましょう。
毎月返済できる金額から借入額を判断する
借入額を決める際は、希望額を先に設定するのではなく、毎月の資金繰りから返済可能額を考えることが大切です。
例えば、商品仕入れのために50万円を調達したい場合でも、月々10万円以上の返済が必要になる契約では、次の仕入れに必要な資金を確保できない可能性があります。
申込前には、次の金額を整理しておきましょう。
- 売上代金などによる毎月の入金見込み
- 仕入れ・人件費・家賃などの支払予定額
- 既存借入の返済額
- 新たな借入の返済に充てられる金額
そのうえで、実際に提示された適用金利・返済回数・毎月の支払額・総返済額を確認します。
公式の返済例は資金計画を考えるための参考資料であり、契約時の返済額を保証するものではありません。
自社の資金繰りに無理のない返済条件かを確認してから、借入額を判断しましょう。
4. 楽天スーパービジネスローンを利用する前の注意点
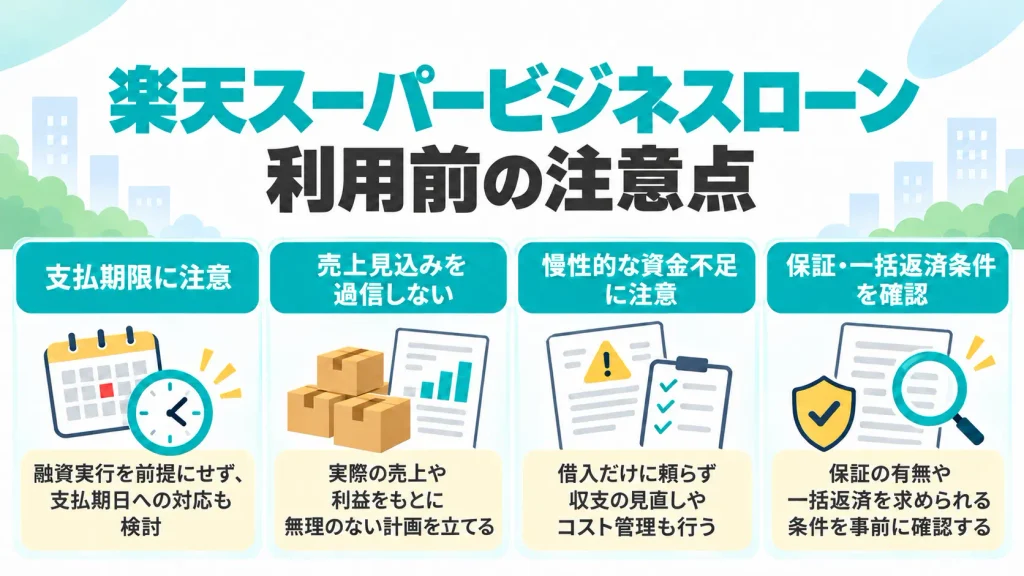
楽天スーパービジネスローンは、商品仕入れや運転資金の調達に活用できる一方、すべての資金不足に適した方法とは限りません。
特に、支払期限が迫っている場合や、売上の回収時期が不透明な場合は注意が必要です。ここでは、利用を慎重に考えたいケースを整理します。
支払期限が迫っている場合は融資実行を前提にしない
楽天カードの加盟店向け案内では、審査結果によって希望に沿えない場合があると明記されています。
また、現在の一般向け商品ページでは、すべての申込者に共通する審査日数や融資実行までの期間を確認できません。
そのため、申込みをした段階で入金日が確定したと考えるのは避けましょう。
例えば、仕入先への支払期限が数日後に迫っている場合、融資の結果を待っている間に支払日を迎えるおそれがあります。
期限が決まっている支払いでは、次の対応も検討してください。
- 支払先へ期日変更を相談する
- 既存の手元資金で対応できる範囲を確認する
- 入金までの期間が明確な別の資金調達方法も比較する
融資が実行されるまでの期間に余裕を持てない場合は、楽天スーパービジネスローンだけに頼らないことが重要です。
売上見込みだけを頼りに仕入れを増やさない
楽天市場などで商品を販売する事業者にとって、仕入れ資金の確保は重要な経営課題です。
ただし、融資によって在庫を増やしても、予定どおり販売できるとは限りません。
特に季節商品や流行に左右される商品では、販売時期を逃すと値下げが必要になり、想定した利益を確保できない場合があります。
仕入れ資金として利用するなら、販売が計画どおりに進まなかった場合も想定しておきましょう。
例えば、次の点を確認すると判断しやすくなります。
- 過去の販売実績から見た適切な仕入れ数量
- 商品が売れるまでに必要な期間
- 売れ残った場合の値下げや在庫処分の負担
- 売上が予想を下回った場合の対応策
重要なのは、借入によって商品を仕入れられることではなく、仕入れた商品を販売し、事業に必要な利益を確保できるかという点です。
慢性的な資金不足を借入だけで補うのは避ける
毎月の売上では経費を賄えず、常に新たな資金調達が必要になっている場合も慎重な判断が求められます。
楽天スーパービジネスローンは「何度でも使える」と案内されていますが、継続的な資金不足そのものを解消するサービスではありません。
例えば、売上総利益よりも人件費や固定費の負担が大きい状態では、追加の融資を受けても根本的な問題は残ります。
このような場合は、借入を増やす前に、利益率の改善や固定費の見直し、取引先との支払条件の調整などを検討する必要があります。
一時的な入出金のずれを補う資金調達と、事業構造による赤字を補填する借入は分けて考えましょう。
公開規約にある保証・一括返済の条件にも注意する
楽天カードが公開している「楽天スーパービジネスローンエクスプレス」の極度貸付規約には、連帯根保証に関する条項があります。
また、返済の遅延や楽天市場の出店契約終了など、一定の事由が発生した場合に、残債務の一括返済が必要となる規定も設けられています。
ただし、この規約が楽天スーパービジネスローンのすべての契約に適用されるとは限りません。
申込時には、実際に提示される規約を確認し、保証の有無や返済義務が変わる条件まで把握することが重要です。
出典・参照元
5. 楽天スーパービジネスローンに関するよくある質問
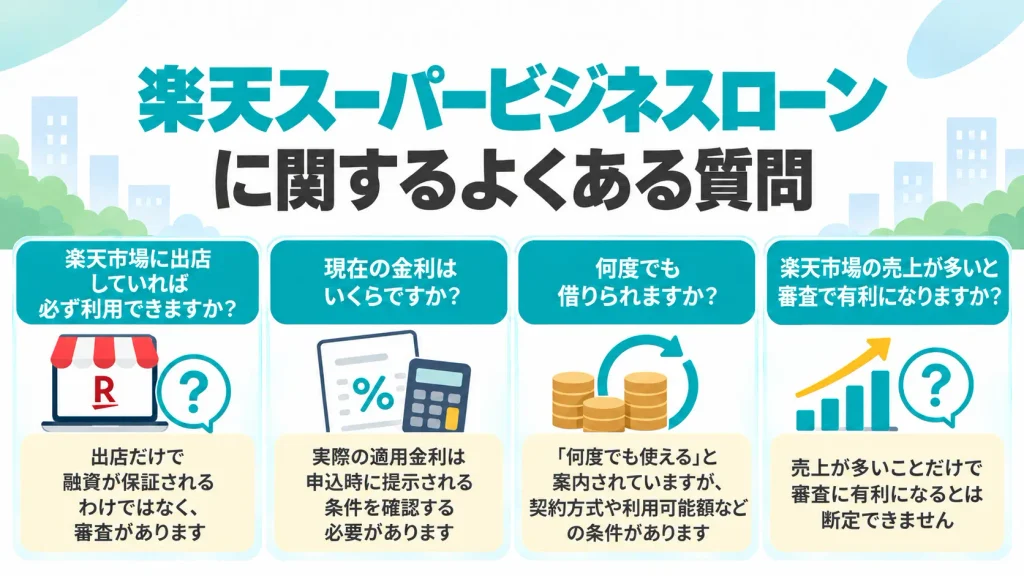
楽天スーパービジネスローンについて、申込み前によくある疑問をQ&A形式で整理します。
楽天市場に出店していれば必ず利用できますか?
楽天市場への出店だけで、融資が保証されるわけではありません。
楽天スーパービジネスローンは楽天グループ加盟店向けの融資サービスですが、利用には審査があります。
楽天カードも、審査結果によって希望に沿えない場合があると案内しています。対象となる加盟店であっても、希望額での融資が確約されるわけではありません。
現在の金利はいくらですか?
実際の適用金利は、申込時に提示される条件を確認する必要があります。
楽天カードの公式返済例では、実質年率3.0%~15.0%を用いた試算が掲載されています。
ただし、これは証書貸付契約の返済例であり、すべての申込者に同じ金利が適用されることを示すものではありません。
契約前に適用金利を確認し、返済額への影響を把握しておきましょう。
何度でも借りられますか?
公式サイトでは「何度でも使える」と案内されていますが、無条件に借入を繰り返せるわけではありません。
実際の追加借入については、契約方式や利用可能額、契約上の条件を確認する必要があります。
特に極度貸付の場合は、利用枠が残っていても、契約内容によって追加利用に条件が設けられていることがあります。
楽天市場の売上が多いと審査で有利になりますか?
楽天市場の売上が多いことだけで、審査に有利になるとは断定できません。
現在の公開情報では、楽天市場の売上額や出店期間などが審査結果にどの程度影響するのか、具体的な評価方法は確認できません。
「売上が多いほど審査に通りやすい」「出店実績が長ければ融資額が増える」といった推測で判断するのは避けましょう。
6. まとめ|対象と最新の契約条件を確認して利用を判断しよう
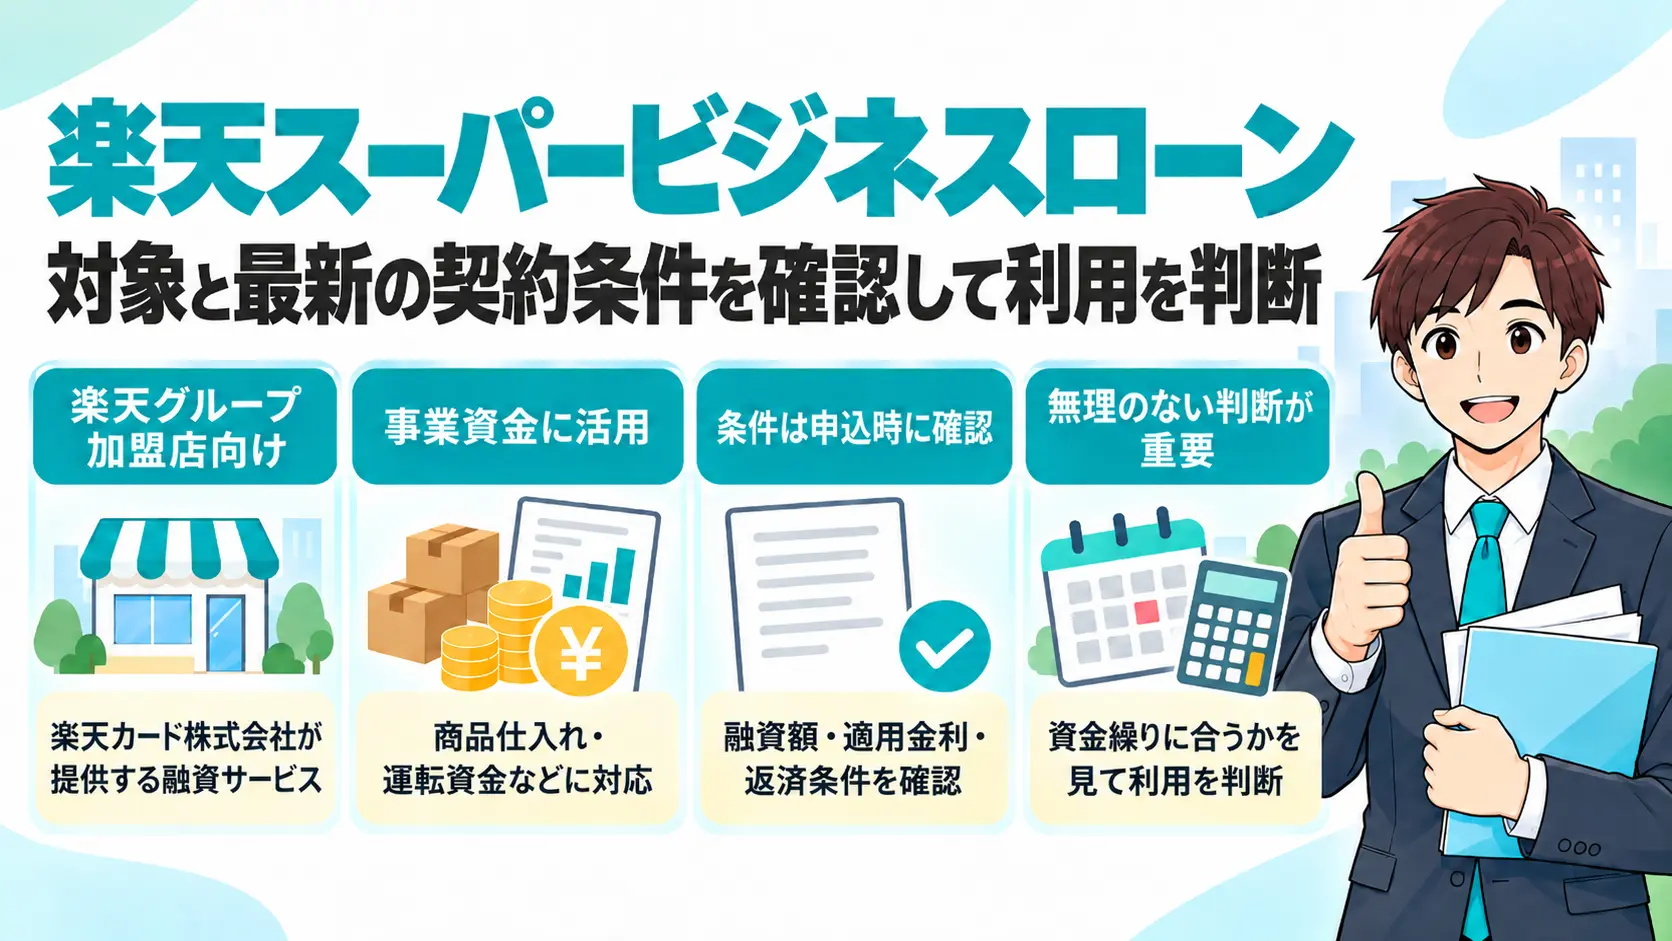
楽天スーパービジネスローンは、楽天カード株式会社が提供する楽天グループ加盟店向けの融資サービスです。
商品仕入れや運転資金などに活用でき、公式サイトでは「資金使途自由」「何度でも使える」といった特徴が案内されています。
一方、現在の一般向け公式ページだけでは、すべての申込者に共通する融資額や金利などを確認できません。過去の公表条件をそのまま現在の条件と判断せず、申込時に提示される内容を確認する必要があります。
利用を検討する際は、自社が対象となるかを確認したうえで、実際の融資額・適用金利・返済条件を把握し、資金繰りに無理がないか判断しましょう。
また、楽天銀行ビジネスローンとは提供会社や利用条件が異なります。楽天グループの事業者向け融資を比較したい場合は、以下の記事も参考にしてください。
優良ファクタリング会社を見つけたい方へ
この記事の著者

佐藤健吾(資金調達マップ編集部)
金融関連の情報を中心に長年取材・編集に携わる。金融機関のサービス内容や選び方をわかりやすく伝える記事構成を得意とし、読者目線での信頼できる情報提供を心がけている。
会社ランキング ファクタリングシークで
今すぐ確認する