【プロミス】はWeb・アプリから申し込めますが、申込完了と借入完了は別の段階です。
この記事では、契約までの流れや入力ミスを防ぐポイントを軸に、在籍確認・即日融資の注意点、利用者の体験談、金利と返済総額まで整理します。
1. プロミスの申込条件と必要書類|申し込み前に確認したいこと
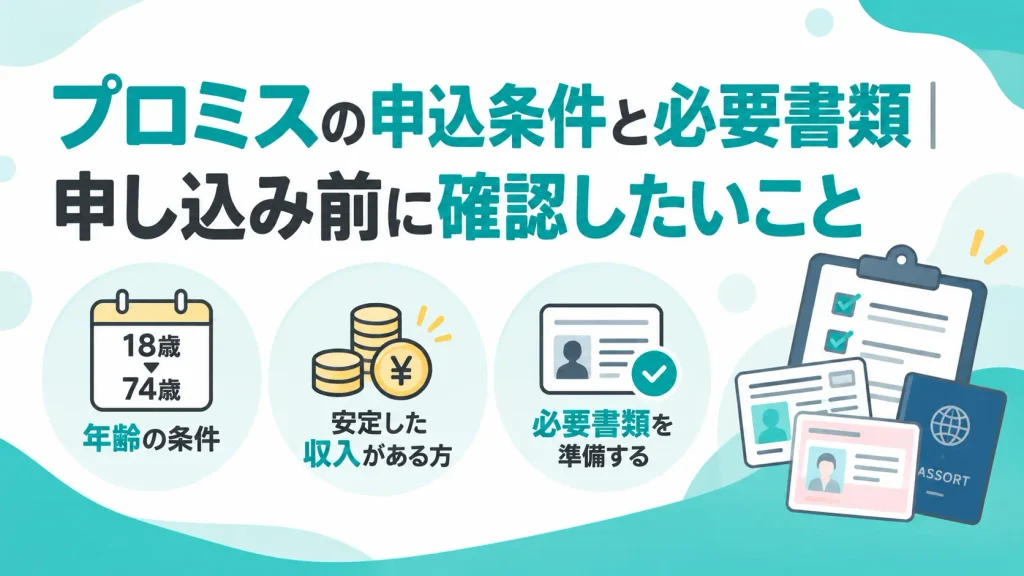
プロミスへの申し込みでは、年齢・収入の条件を満たしているか、必要書類を準備できるかを確認することが大切です。
条件を満たしていても、書類に不備があれば追加確認が必要になる場合があります。まずは申込対象者と提出書類を整理しましょう。
プロミスに申し込める年齢・収入・職業の条件
プロミスのフリーキャッシングは、18歳から74歳までの本人に安定した収入がある方を対象としています。
正社員に限らず、パート・アルバイト・派遣社員も申込可能です。
| 申込者の状況 | 申込の可否・条件 |
|---|---|
| 正社員・契約社員・派遣社員 | 安定した収入があれば申込可能 |
| パート・アルバイト | 本人に安定した収入があれば申込可能 |
| 大学生・専門学校生 | 18歳以上で安定した収入があれば申込可能 |
| 18歳・19歳 | 申込可能。収入証明書類の提出が必要 |
| 専業主婦・主夫 | 本人に安定した収入がなければ対象外 |
| 年金受給者 | 年金収入のみの場合は対象外 |
| 個人事業主 | 年齢・収入条件を満たせば申込可能 |
ただし、18歳以上でアルバイト収入があっても、高校生(定時制高校生・高等専門学校生を含む)は申し込めません。
また、プロミスは申込条件として最低年収を明示していません。収入額だけで判断せず、継続して得られる収入があるかを確認しましょう。
申込条件を満たしていても、審査通過や希望金額での契約が保証されるわけではありません。
本人確認書類として利用できるもの
プロミスでは、申込時に本人確認が必要です。
書類を提出する場合は、主に以下の本人確認書類を利用できます。
- 運転免許証(運転経歴証明書)
- マイナンバーカード(通知カードは不可)
- 在留カード・特別永住者証明書
- パスポート(2020年2月3日以前に申請・発行されたもの)
書類に記載された氏名・生年月日・現住所などが、申込情報と一致しているか確認してください。
なお、対応する金融機関口座を登録して本人確認を行う場合は、本人確認書類の提出が不要となる方法もあります。
書類の住所が現住所と異なる場合
引っ越し後などで本人確認書類の住所が異なる場合は、追加書類が必要です。
公共料金の領収書、住民票の写し、納税証明書など、原則として発行日から6か月以内の書類を用意します。
ただし、マイナンバーカードは現住所の記載が必要です。住所変更が済んでいない場合は、事前に手続きを確認しましょう。
収入証明書類が必要になる3つの条件
プロミスでは、次のいずれかに該当する場合、収入証明書類が必要になります。
- プロミスでの借入希望額が50万円を超える場合
- 借入希望額と他社借入残高の合計が100万円を超える場合
- 申込時の年齢が19歳以下の場合
例えば、希望額が30万円でも、他社借入残高が80万円あれば合計110万円となり、収入証明書類の提出が必要です。
提出できる書類は、主に以下のとおりです。
| 収入証明書類 | 提出するもの |
|---|---|
| 源泉徴収票 | 最新のもの |
| 確定申告書 | 最新のもの |
| 所得(課税)証明書 | 最新のもの |
| 税額通知書 | 最新のもの |
| 給与明細書 | 直近2か月分と直近1年分の賞与明細書 |
賞与がない場合は、直近2か月分の給与明細書を提出するよう案内されています。
また、上記の条件に該当しなくても、審査状況によって追加書類を求められる場合があります。
書類にマイナンバーが記載されている場合は、個人番号をマスキングして提出してください。
実際の申込体験|本人確認書類の選択と審査時間
金融メディア「マネット」では、37歳の会社員がプロミスへWeb申込を行った体験談が公開されています。
この利用者は20万円の借入を希望しましたが、利用限度額は15万円でした。本人確認では、運転免許証の代わりにマイナンバーカードを使用し、アプリから提出しています。
また、13時頃に申し込み、審査結果のメールが届いたのは翌日11時頃だったとのことです。
これは個人の事例であり、審査時間や利用限度額を保証するものではありません。
申込前には利用できる本人確認書類を用意し、希望額どおりに契約できない場合も想定しておきましょう。
2. プロミスの申込方法と契約までの流れ
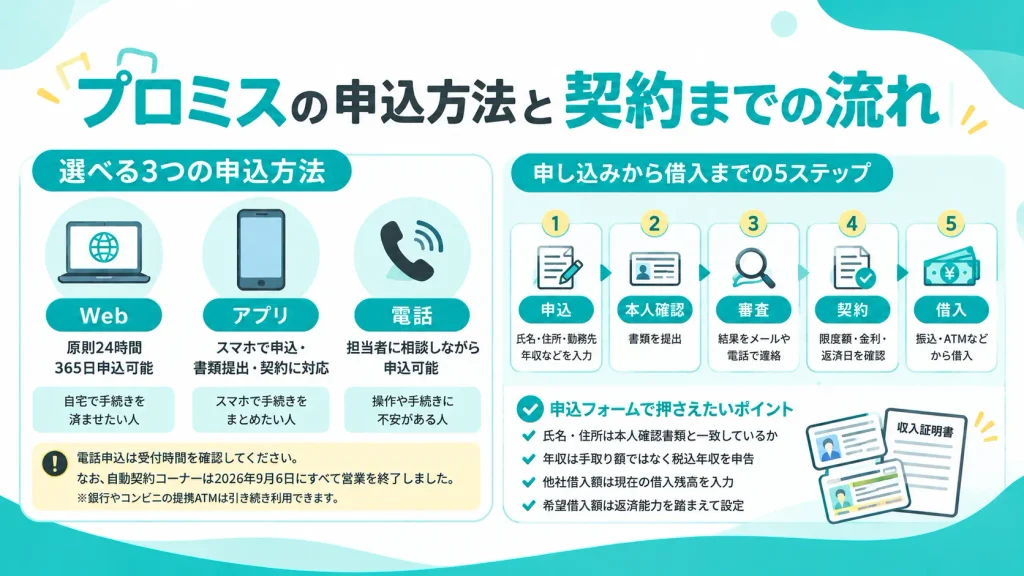
プロミスは、Webやアプリを利用すれば、来店せずに申し込みから契約まで進められます。
ここでは、申込方法の違いや手続きの流れ、入力時に注意したい項目を解説します。
Web・アプリ・電話の申込方法
プロミスでは、主にWeb・アプリ・電話から申し込めます。
| 申込方法 | 特徴 | 向いている人 |
|---|---|---|
| Web | 原則24時間365日申込可能 | 自宅で手続きを済ませたい人 |
| アプリ | スマホで申込・書類提出・契約に対応 | スマホで手続きをまとめたい人 |
| 電話 | 担当者に相談しながら申込可能 | 操作や手続きに不安がある人 |
※電話申込は受付時間を確認してください。
なお、プロミスの自動契約コーナーは2026年9月6日にすべて営業を終了しました。ただし、銀行やコンビニの提携ATMは引き続き利用できます。
Webやアプリでは、カードレス契約を選択することも可能です。
申し込みから審査・契約・借入までの5ステップ
Web・アプリによる申し込みは、基本的に次の流れで進みます。
STEP1|公式サイト・アプリから申し込む
氏名・住所・勤務先・年収・他社借入状況・希望借入額などを入力します。
STEP2|本人確認と書類の提出
案内に従って本人確認を行います。書類をアップロードする場合は、文字の不鮮明さや画像の欠けがないか確認しましょう。
STEP3|審査結果を確認する
審査結果はメールや電話などで通知されます。必要に応じて追加確認が行われることもあります。
STEP4|契約内容を確認する
利用限度額・適用金利・返済期日・返済額を確認し、条件に納得できれば契約します。
STEP5|借入手続きを行う
契約後、インターネット振込や対応ATMなどから借り入れます。
なお、申込完了・審査通過・契約完了・借入完了は、それぞれ異なる段階です。
特に銀行振込を希望する場合は、契約後に振込の申込操作が必要になります。
申込フォームで間違えやすい入力項目
申込内容に誤りがあると、追加確認によって審査が長引く場合があります。
特に注意したい項目を整理しました。
| 入力項目 | 注意点 |
|---|---|
| 氏名・住所 | 本人確認書類と一致しているか |
| 勤務先情報 | 正式な会社名・電話番号・勤続年数 |
| 年収 | 手取り額ではなく、原則として税込年収を申告 |
| 他社借入額 | 契約限度額ではなく、対象となる現在の借入残高 |
| 希望借入額 | 必要な金額と返済能力を踏まえて設定 |
例えば、給与の総支給額が毎月25万円で賞与がなければ、単純計算した年収は300万円です。
また、他社カードローンの限度額が50万円でも、現在の借入残高が20万円なら、この2つは区別して申告する必要があります。
推測で数字を入力せず、源泉徴収票や利用明細などを確認しておきましょう。
申込後に入力ミスに気づいた場合
住所や年収などの誤りに気づいた場合は、プロミスの公式窓口に訂正方法を確認してください。
自己判断で再申込すると、申込履歴が重複するおそれがあります。
また、審査結果の連絡が届かない場合は、迷惑メールフォルダや登録した連絡先を確認しましょう。
重要なのは審査に有利な情報を作ることではなく、実際の勤務状況・収入・借入残高を正確に申告することです。
3. プロミスの審査と在籍確認|勤務先や家族への連絡はある?
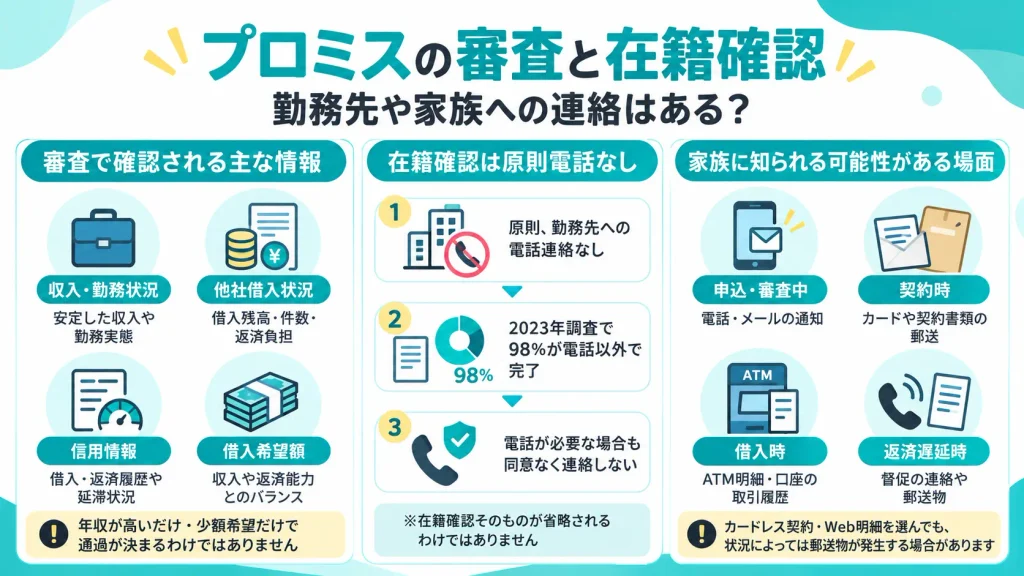
プロミスへの申し込みでは、「審査に通るか」「勤務先に電話がかかってくるか」が気になる方もいるでしょう。
審査では返済能力が確認されますが、勤務先への電話連絡は原則ありません。ここでは、審査内容と在籍確認、周囲に知られる可能性を整理します。
審査で確認される主な情報
プロミスでは、申込者の返済能力を総合的に判断します。
具体的な審査基準や配点は公開されていませんが、主に次の情報が確認対象になります。
- 収入・勤務状況: 安定した収入や勤務実態
- 他社借入状況: 借入残高・件数・返済負担
- 信用情報: 借入・返済履歴や延滞状況
- 借入希望額: 収入や返済能力とのバランス
例えば、同じ年収300万円でも、他社借入がない人と毎月複数の返済を抱える人では、返済余力が異なります。
過去の延滞や短期間の複数申込が審査に影響する場合もありますが、信用情報に記録があるだけで不合格になるわけではありません。
「年収が高ければ通る」「少額なら必ず借りられる」という明確な基準はありません。
なお、審査結果はメールや電話などで通知されます。連絡が遅れていても、必ずしも審査に落ちたとは限りません。
在籍確認は原則として勤務先への電話なし
在籍確認とは、申告した勤務先で実際に働いているかを確認する手続きです。
プロミスでは、原則として勤務先への電話連絡を行っていません。
公式サイトによると、2023年の調査では、申込者の98%が勤務先への電話連絡以外の方法で在籍確認を完了しています。
ただし、審査状況によって電話確認が必要になる場合もあります。その際は、申込者の同意を得ずに勤務先へ電話をかけることはないと案内されています。
電話連絡が必要になった場合の対応
勤務先への電話が必要な場合、担当者は原則として個人名を名乗るなど、プライバシーに配慮して連絡します。
本人が不在でも、勤務先の担当者が「現在、席を外しております」と回答するなど、在籍していることが確認できれば完了するケースもあります。
一方、会社が個人宛ての電話を取り次がない場合は、確認が難しくなることがあります。
電話連絡に不安がある場合は、事前に確認方法を相談しておきましょう。
勤務先への電話が原則不要でも、在籍確認そのものが省略されるわけではありません。
家族に知られる可能性と郵送物・連絡への対策
プロミスはWeb完結やカードレス契約に対応しており、郵送物なしで利用できる方法があります。
ただし、次のような場面では周囲に借入を知られる可能性があります。
| 場面 | 注意点 |
|---|---|
| 申込・審査中 | 電話・メールの通知を家族が見る可能性 |
| 契約時 | カードや契約書類の郵送が発生する場合がある |
| 借入時 | ATM明細・銀行口座の取引履歴が残る |
| 返済遅延時 | 督促の連絡や郵送物が発生する可能性 |
郵送物を減らしたい場合は、所定の本人確認方法を利用し、カードレス契約やWeb明細を選択する方法があります。
ただし、返済が遅れて本人と連絡が取れない場合などには、書類が郵送される可能性もあります。
「Web完結だから絶対に家族に知られない」という保証はありません。
また、通知を管理する場合でも、審査結果や返済に関する重要な連絡は確認できる状態にしておきましょう。
出典・参照元
4. プロミスで即日融資を受けるためのポイントと借入方法
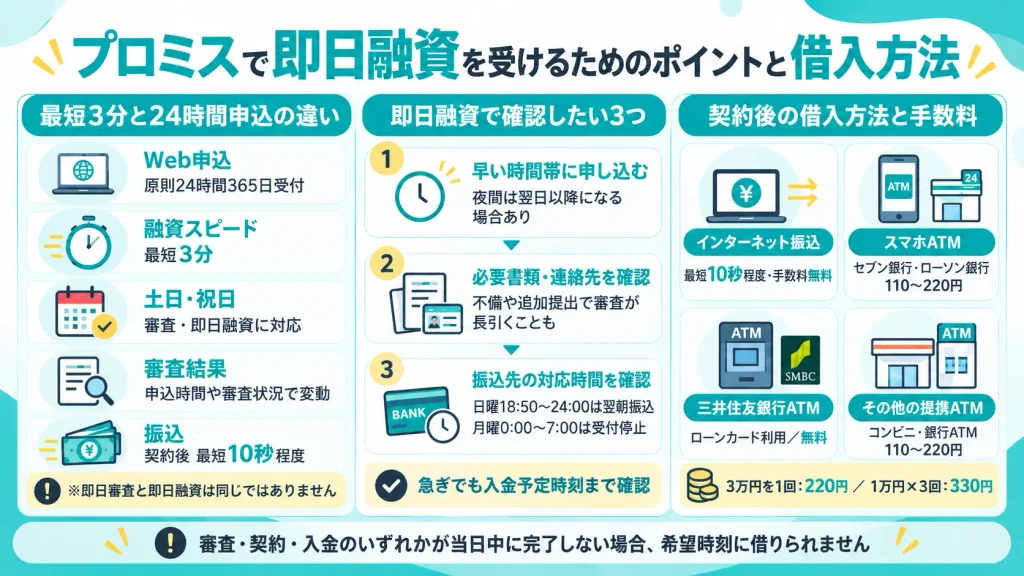
プロミスは最短3分の融資に対応していますが、申し込んだ人全員が3分で借りられるわけではありません。
当日中にお金を受け取るには、審査だけでなく、契約手続きや振込先の対応時間も重要です。
ここでは、即日融資を希望する場合の注意点と、契約後の借入方法を解説します。
最短3分の融資と24時間申込の違い
プロミスでは、Web申込から振込まで最短3分と案内しています。
ただし、最短3分は条件が整った場合の所要時間であり、審査状況や申込時間によっては当日中に借りられない場合もあります。
また、Web申込は原則24時間365日受け付けていますが、審査が24時間行われているわけではありません。
| 項目 | 内容 |
|---|---|
| Web申込 | 原則24時間365日受付 |
| 融資スピード | 最短3分 |
| 土日・祝日 | 審査・即日融資に対応 |
| 審査結果 | 申込時間や審査状況によって異なる |
| インターネット振込 | 契約後、最短10秒程度で振込可能 |
※振込先の金融機関やシステムメンテナンスによって、入金までの時間は異なります。
特に注意したいのは、「即日審査」と「即日融資」は異なるという点です。
審査が当日中に終わっても、契約手続きや振込が完了しなければ、その日にお金を受け取れません。
急ぎの場合は、申込受付時間だけでなく、実際に資金を受け取れる時間まで確認しましょう。
即日融資を希望するときに確認したい3つのこと
即日融資を希望する場合は、次の3点を確認しておきましょう。
① できるだけ早い時間帯に申し込む
プロミスは土日・祝日も審査に対応していますが、夜間などの申し込みでは審査結果が翌日以降になる場合があります。
当日中の借入を希望するなら、午前中など余裕のある時間帯に申し込むことが大切です。
② 必要書類と連絡先を確認する
申込内容の不備や追加書類の提出によって、審査が長引くことがあります。
本人確認書類などを準備したうえで、プロミスからのメールや電話を確認できる状態にしておきましょう。
③ 振込先の対応時間を確認する
インターネット振込は原則24時間365日利用できますが、金融機関やメンテナンス時間帯によっては振込予約となります。
例えば、公式案内では、日曜日の18時50分~24時に振込を受け付けた場合、原則として翌日8時45分~9時30分頃の振込となります。
また、毎週月曜日の0時~7時は、インターネット振込の受付が停止されます。
こうした時間帯に当たると、契約が完了していても希望する時刻に入金されません。
急いでいるときほど、審査完了だけでなく、振込先口座への入金予定まで確認することが重要です。
契約後の借入方法とATM手数料
プロミスでは、契約後にインターネット振込やATMなどから借り入れできます。
主な借入方法と手数料は以下のとおりです。
| 借入方法 | 特徴 | 手数料 |
|---|---|---|
| インターネット振込 | 指定口座へ最短10秒程度で振込 | 無料 |
| スマホATM | セブン銀行・ローソン銀行ATMでカードレス取引 | 110円~220円 |
| 三井住友銀行ATM | ローンカードで現金を借入 | 無料 |
| その他の提携ATM | コンビニ・銀行ATMなどで借入 | 110円~220円 |
※ATM手数料は税込。1万円以下は110円、1万円超は220円です。利用時間や対応ATMは施設・金融機関によって異なります。
銀行口座への振込で問題なければ、手数料無料のインターネット振込が利用できます。
一方、カードを発行せずに現金を引き出したい場合は、スマホATMが選択肢になります。ただし、アプリの設定や電話認証などが必要です。
なお、ATM手数料は取引ごとに発生します。例えば、3万円を1回で引き出す場合は220円ですが、1万円ずつ3回に分けると合計330円かかります。
少額の借入でも、手数料を含めた負担を確認しておきましょう。
プロミスは即日融資に対応している一方、審査・契約・入金のいずれかが当日中に完了しない場合は、希望するタイミングで借りられません。
支払期限が迫っている場合でも、借入を急ぐあまり必要以上の金額を契約しないことが大切です。
5. プロミスの金利・30日間無利息サービスと返済計画
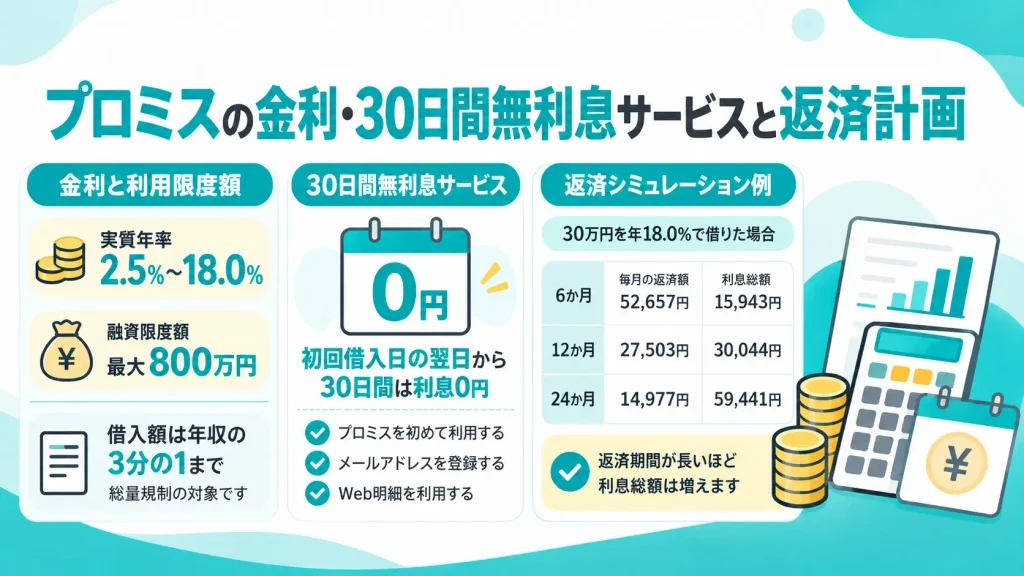
プロミスで借り入れる際は、利用限度額だけでなく、適用金利や返済総額を確認することが大切です。
30日間無利息サービスを利用できる場合もありますが、期間終了後は通常の利息が発生します。
借入前に、実際の負担がどのくらいになるのかを確認しておきましょう。
プロミスの金利・利用限度額と総量規制
プロミスのフリーキャッシングの金利は、実質年率2.5%~18.0%、融資限度額は最大800万円です。
ただし、適用金利と利用限度額は審査によって決まるため、誰でも最低金利で借りられるわけではありません。
また、契約額が100万円以上の場合、適用金利の上限は年15.0%となります。
利息は借入残高と利用日数に応じて計算されます。
利息=借入残高×金利÷365日×利用日数
例えば、年18.0%で借り、30日間返済しなかった場合の利息は以下のとおりです。
| 借入金額 | 30日間の利息 |
|---|---|
| 10万円 | 1,479円 |
| 30万円 | 4,438円 |
| 50万円 | 7,397円 |
※年18.0%・365日計算、1円未満切り捨て。無利息サービスを適用しない場合の試算です。
借入金額が増えるほど利息負担も大きくなります。
借入額は年収の3分の1が原則上限
プロミスは貸金業法の総量規制の対象です。
総量規制とは、貸金業者からの借入総額を原則として年収の3分の1までに制限する仕組みです。
例えば、年収300万円で他の貸金業者から80万円を借りている場合、原則として新たに借りられるのは20万円までとなります。
ただし、総量規制の対象外となる借入や例外もあります。また、法律上の上限まで必ず借りられるわけではありません。
30日間無利息サービスの適用条件と注意点
プロミスでは、初めて利用する方を対象に30日間無利息サービスを提供しています。
適用には、次の条件を満たす必要があります。
- プロミスを初めて利用する
- メールアドレスを登録する
- Web明細を利用する
特徴は、無利息期間が契約日ではなく、初回借入日の翌日から始まることです。
例えば、10月1日に契約し、10月10日に初めて借り入れた場合、無利息期間は10月11日から30日間となります。
期間中に追加で借り入れた場合も、無利息期間内であれば利息は発生しません。ただし、追加借入によって期間が延長されるわけではありません。
また、無利息期間中でも、返済期日が到来した場合は所定の返済が必要です。
無利息期間内に完済すれば利息は0円ですが、期間終了後に残高があれば通常の金利が適用されます。
契約前に適用条件と無利息期間の終了日を確認しておきましょう。
借入金額と返済期間による利息の違い
返済計画を考える際は、毎月の返済額だけでなく、完済までの期間と利息総額を確認することが大切です。
例えば、30万円を年18.0%で借りた場合、返済期間によって次のような違いがあります。
| 返済期間 | 毎月の返済額 | 利息総額 | 返済総額 |
|---|---|---|---|
| 6か月 | 52,657円 | 15,943円 | 315,943円 |
| 12か月 | 27,503円 | 30,044円 | 330,044円 |
| 24か月 | 14,977円 | 59,441円 | 359,441円 |
※プロミス公式サイト掲載の試算例。年18.0%・365日計算、30日間無利息サービスは適用していません。実際の金額は返済日や契約条件によって異なります。
同じ30万円の借入でも、6か月と24か月では利息総額に43,498円の差があります。
毎月の返済額を少なくすると負担が軽く感じられますが、返済期間が長引けば利息総額は増えます。
返済方法には口座振替・インターネット返済・ATM返済などがあり、方法によって手数料も異なります。
また、余裕がある月に追加返済を行えば、借入残高を減らして利息負担を抑えることも可能です。
返済シミュレーションでは、毎月の返済額・返済期間・利息総額の3つをセットで確認しましょう。
プロミスの利用が向いていないケース
プロミスは急な支払いに対応できる一方、借入後は返済義務が生じます。
特に、次のような場合は利用を慎重に検討する必要があります。
- 毎月の生活費が不足している: 借入を繰り返し、返済負担が増えるおそれがある
- 他社借入の返済がすでに難しい: 新たな借入で補っても、根本的な解決にならない
- 完済までの見通しが立たない: 返済期間が延び、利息総額が大きくなりやすい
返済が遅れると、通常の利息とは別に遅延損害金が発生する場合があります。プロミスの遅延利率は実質年率20.0%です。
借入を検討するときは、必要な金額だけを確認するのではなく、毎月の収支から返済できる金額を算出しましょう。
無利息サービスや借入スピードだけで判断せず、完済まで無理のない計画を立てることが大切です。
6. プロミスの申込に関するよくある質問とまとめ
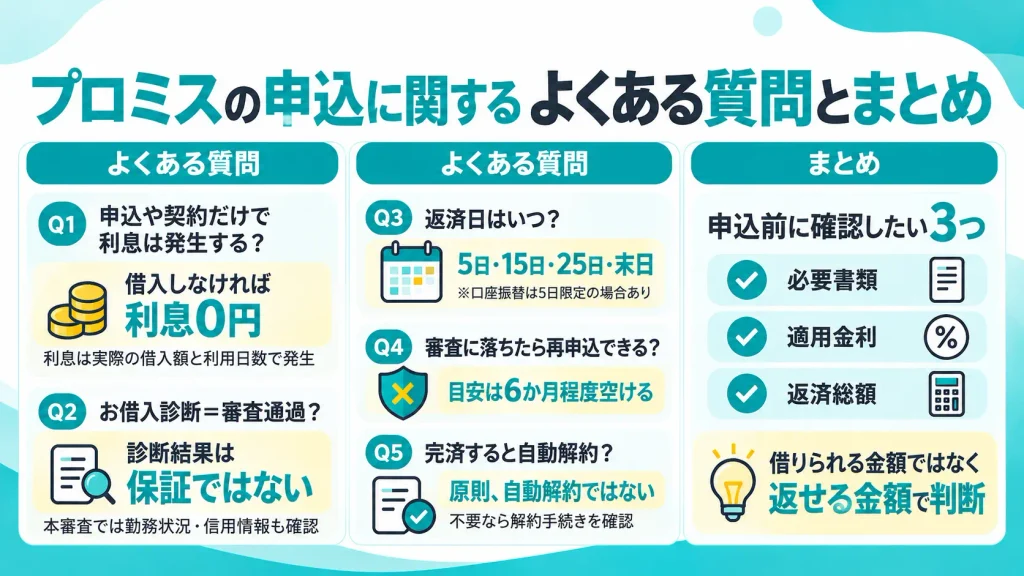
最後に、プロミスへの申し込みを検討する際によくある疑問を整理します。
申し込みや契約をするだけで利息は発生しますか?
申し込みや契約だけでは利息は発生しません。
利息は実際に借り入れた金額と利用日数に応じて発生します。
そのため、契約後に借り入れをしなければ、利息の支払いはありません。ただし、契約した事実は信用情報に登録される場合があります。
お借入診断で利用可能と表示されれば審査に通りますか?
お借入診断の結果は、審査通過を保証するものではありません。
プロミスのお借入診断では、生年月日・年収・他社借入額の3項目から借入の可能性を確認できます。
実際の審査では、勤務状況や信用情報なども確認されるため、診断結果と異なる場合があります。
Q. プロミスの返済日はいつですか?
原則として5日・15日・25日・末日から選択できます。
ただし、口座振替を利用する場合は、金融機関によって毎月5日に限定されることがあります。
契約時に返済日を確認し、給料日などに合わせて無理のない返済計画を立てましょう。
審査に落ちた場合、すぐに再申し込みできますか?
すぐに再申し込みするよりも、借入状況や信用情報を確認することが大切です。
審査に通らなかった具体的な理由は、原則として開示されません。
また、信用情報機関には申込履歴が約6か月間登録されます。プロミス公式では、再申し込みまで6か月程度の期間を空けることを推奨しています。
ただし、期間を空ければ必ず審査に通るわけではありません。
借入金を完済すると自動的に解約されますか?
完済しても、原則として契約は自動的に解約されません。
完済後も契約が残っていれば、利用限度額の範囲内で再び借り入れできる場合があります。
今後利用する予定がなく、契約を終了したい場合は、プロミスコールに連絡して解約手続きを確認しましょう。
まとめ|申込条件と返済負担を確認して判断しよう
プロミスはWebやアプリから申し込め、条件が整えば最短3分で融資を受けられます。
申し込み前には、必要書類・借入希望額・適用金利・返済総額を確認することが重要です。
借りられる金額を基準にするのではなく、無理なく返済できる金額から逆算し、利用の必要性を判断しましょう。
優良ファクタリング会社を見つけたい方へ
この記事の著者
中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する