売掛金の入金を待てないとき、資金化までの早さだけで申込先を決めると、手数料や契約条件が負担になることがあります。
本記事では、【ベストファクター】の審査・必要書類・受取額を整理し、利用を見送るべきケースも含めて判断材料を示します。
優良ファクタリング会社を見つけたい方へ
1. ベストファクターの審査は厳しい?通過率と基本条件
「赤字決算でも利用できるのか」「他社の審査に落ちた場合でも申し込めるのか」ベストファクターを検討する事業者にとって、審査の通りやすさは気になるポイントでしょう。
ベストファクターは、売掛債権を買い取って支払期日前に資金化するファクタリングサービスです。
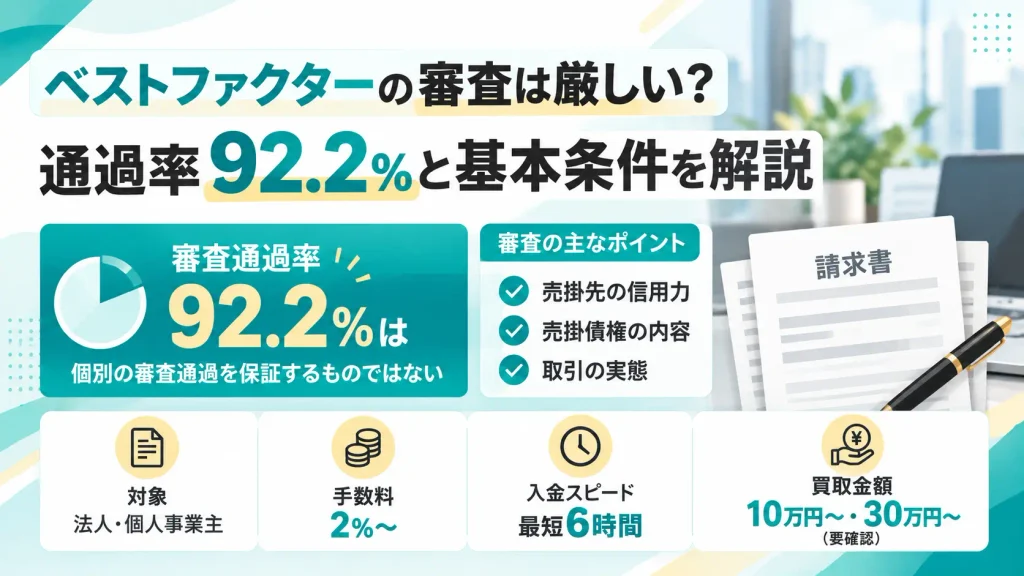
公式サイトでは審査通過率92.2%を公表しています。ただし、この数字だけで審査が甘いと判断することはできません。
審査では売掛先の信用力に加え、売掛債権の内容や取引の実態も確認されます。まずはサービスの基本条件と、審査通過率の正しい見方を整理しましょう。
ベストファクターの基本情報と利用条件
ベストファクターは、2017年設立の株式会社アレシアが運営しています。
| 項目 | 内容 |
|---|---|
| サービス名 | ベストファクター |
| 運営会社 | 株式会社アレシア |
| 対象 | 法人・個人事業主 |
| 契約方式 | 2社間・3社間ファクタリング |
| 審査通過率 | 92.2%(公式トップページ公表値) |
| 手数料 | 2%〜 |
| 入金スピード | 最短6時間 |
| 買取金額 | 10万円〜・30万円〜の案内あり(要確認) |
| 対応エリア | 全国 |
| 相談方法 | Web・電話 |
| 公式サイト | https://bestfactor.jp/ |
※2026年10月時点の公式情報
最短6時間は必要書類が揃っている場合の目安で、すべての申し込みに適用されるものではありません。
買取金額の下限は公式ページによって案内が異なるため、少額の売掛債権を希望する場合は事前に確認してください。
また、審査に申し込めることと、希望する金額で買い取ってもらえることは別です。
希望額だけでなく、売掛債権の内容や入金予定日を整理したうえで相談すると、実際に調達できる金額を判断しやすくなります。
審査通過率92.2%は何を意味する?
ベストファクターが公表する審査通過率92.2%は、個々の申込者の審査通過を保証するものではありません。
公式サイトでは集計期間や算出対象などの詳細が確認できないため、数値は参考情報として捉える必要があります。
実際の審査結果は、売掛先の信用力や売掛債権の内容によって異なります。
公式事例|売掛債権を活用して950万円を調達
ベストファクターの公式インタビューでは、東京都内のシステム開発会社(開業3年・従業員11人)が、外注費や人件費を確保するため、950万円を調達した事例が紹介されています。
翌月〜翌々月に入金予定の売掛債権を活用し、2社間・3社間ファクタリングを併用しています。
ただし、具体的な審査通過の理由は公表されていません。調達実績は参考になりますが、実際の審査結果は売掛債権の内容や取引条件によって異なります。
2. ベストファクターの審査基準と通過ライン
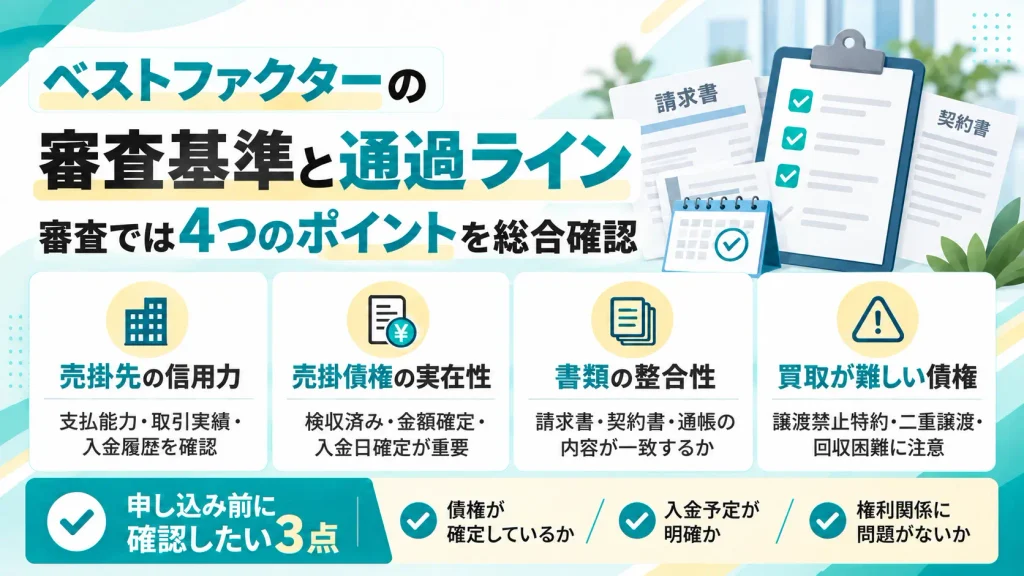
ベストファクターの審査では、売掛先の信用力や売掛債権の回収見込みが重視されます。
具体的な審査通過ラインは公表されていませんが、公式情報をもとに、確認される4つのポイントを整理します。
売掛先の信用力と支払い実績
ファクタリングでは、売掛金を支払う取引先の信用力が重要です。
主な判断材料には、次のようなものがあります。
- 信用力: 売掛先の経営状況や支払能力
- 取引実績: 継続的な取引があるか
- 入金履歴: 過去に支払い遅延がないか
例えば、初めて取引する企業よりも、毎月安定した入金実績がある企業の方が、支払い状況を確認しやすくなります。
ただし、大企業が売掛先でも審査通過が保証されるわけではありません。 実際の取引内容や回収見込みも判断材料になります。
売掛債権の実在性と入金予定
ベストファクターの公式FAQでは、基本的な買取対象として次の条件を示しています。
- 商品の納品・業務完了後、検収が済んでいる
- 売掛金の金額が確定している
- 入金日が確定している
請求書が発行されていても、売掛債権が確定しているとは限りません。
例えば、工事が未完成で検収も終わっていない場合は、最終的な支払金額が確定していない可能性があります。
また、入金までの期間が長い債権は、回収リスクも考慮されます。ただし、何日以内なら審査に通るという具体的な基準は公表されていません。
請求書・通帳・契約内容の整合性
審査では、提出書類から実際の取引を確認できるかも重要です。
| 書類 | 主な確認内容 |
|---|---|
| 請求書 | 売掛先・請求金額・支払期日 |
| 契約書・発注書 | 取引内容・契約条件 |
| 通帳・入出金明細 | 過去の入金実績・取引の継続性 |
例えば、請求書と契約書で金額が異なる場合は、その理由を確認する必要があります。
分割請求や相殺など、正当な理由があれば必ずしも問題になるとは限りません。
書類に違いがある場合は、取引内容を説明できる資料を用意しておくことが大切です。
審査で買取を断られる場合がある売掛債権
ベストファクターの公式FAQでは、次のような売掛債権について、買取を断る場合があると案内しています。
- 譲渡禁止特約がある: 契約上の制限を確認する必要がある
- すでに他社へ譲渡している: 二重譲渡に該当する
- 回収が難しい: 支払い遅延や売掛先の信用不安などがある
- 反社会的勢力などに関係する: 取引の適正性に問題がある
なお、譲渡禁止特約があっても、法律上すべての債権譲渡が無効になるわけではありません。ただし、買取に応じるかは別の判断です。
申し込み前には、売掛債権が確定しているか、入金予定が明確か、権利関係に問題がないかを確認しておきましょう。
3. ベストファクターは赤字・税金滞納でも利用できる?状況別の審査判断
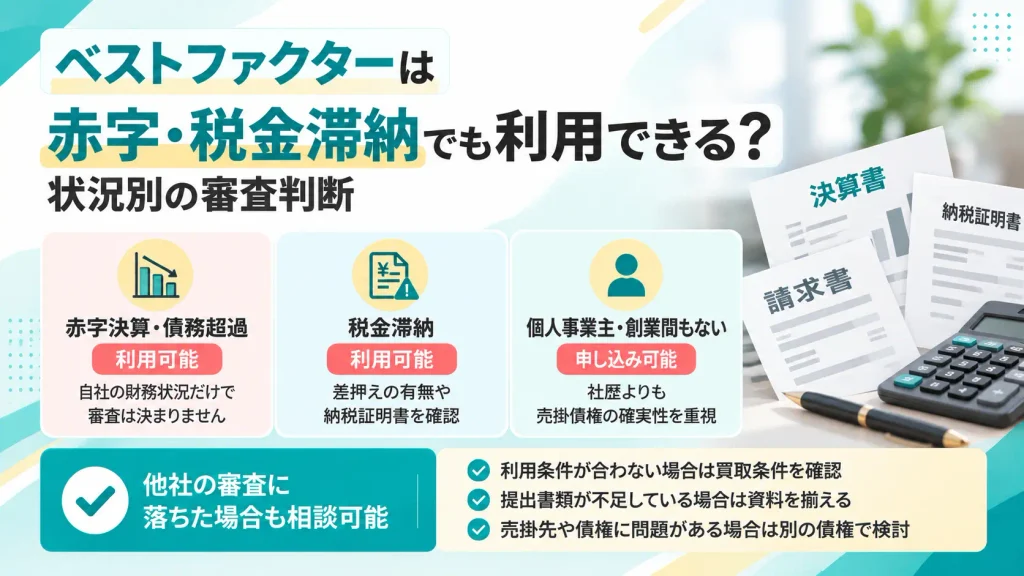
赤字決算や税金滞納があっても、ベストファクターへの申し込みを諦める必要はありません。
ただし、申し込みが可能なことと、実際に売掛債権を買い取ってもらえることは別です。
ここでは、事業者の状況によって審査結果がどう変わるのか、公式情報と実務上の注意点を整理します。
赤字決算・税金滞納・債務超過でも申し込める?
ベストファクターの公式FAQでは、赤字決算・債務超過・税金滞納がある場合も利用可能と案内しています。
銀行融資とは異なり、自社の財務状況だけで審査結果が決まるわけではありません。
ただし、税金滞納については注意が必要です。
国税庁は、滞納処分によって売掛債権を差し押さえることができるとしています。すでに差押えを受けた債権は処分が制限されるため、通常の売掛債権と同じようには売却できません。
また、ベストファクターの公式FAQでは、契約時の必要書類に納税証明書が含まれています。
税金滞納がある場合は、差押えの有無や納税証明書の取り扱いを申し込み前に確認しましょう。
個人事業主・創業間もない事業者も利用できる?
ベストファクターは法人だけでなく、個人事業主にも対応しています。
公式FAQでは、開業1年未満でも申し込み可能とし、社歴や事業歴よりも売掛債権の確実性を重視すると説明しています。
そのため、次のような事業者も相談対象になります。
- 開業して間もなく、決算実績がない法人
- 法人化していない個人事業主
- 初めてファクタリングを利用する事業者
ただし、事業歴が短い場合は、過去の取引実績が少なく、売掛債権の裏付けを確認するために追加資料が必要になることがあります。
他社の審査に落ちた場合はどうする?
ベストファクターの公式FAQでは、他社で審査に落ちた場合でも、回収見込みのある売掛金があれば相談可能としています。
ただし、否決された原因によって対処法は異なります。
- 利用条件が合わない: 他社との買取条件の違いを確認する
- 提出書類が不足: 必要な資料を揃えて再相談する
- 売掛先や債権に問題がある: 別の売掛債権での申し込みを検討する
審査に落ちた理由が不明な場合は、提出書類や取引内容を見直しましょう。
4. ベストファクターの必要書類と審査の流れ|即日入金に向けた準備
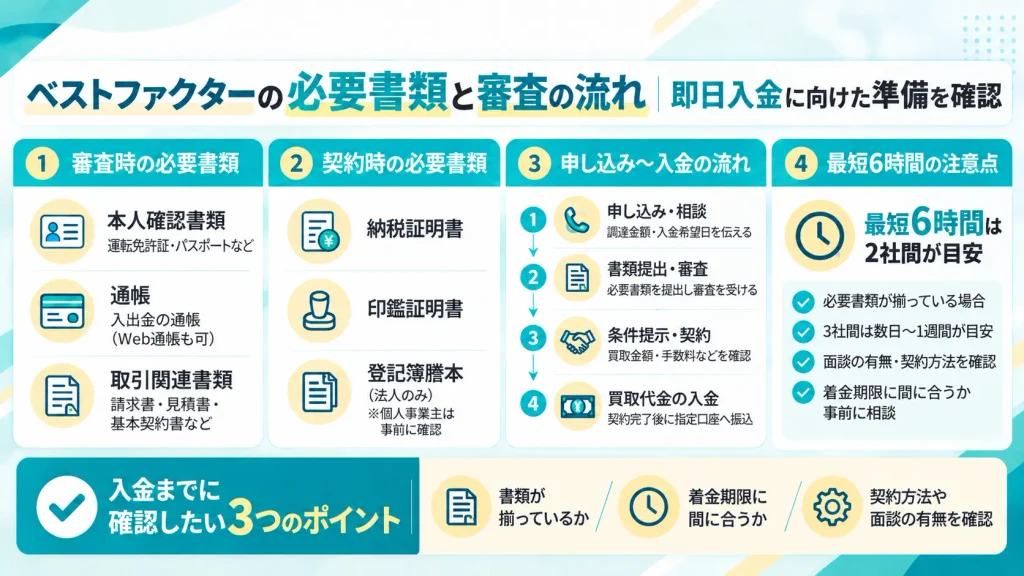
ベストファクターで早期の資金化を目指すには、必要書類の準備と手続きの流れを把握しておくことが大切です。
特に、審査と契約では求められる書類が異なります。支払い期日が迫っている場合は、契約時の準備まで済ませておくと手続きを進めやすくなります。
審査時と契約時に必要な書類
ベストファクターの公式サイトでは、必要書類を次のように案内しています。
| 手続き | 必要書類 |
|---|---|
| 審査 | 本人確認書類(運転免許証・パスポートなど) |
| 審査 | 入出金の通帳(Web通帳も可) |
| 審査 | 請求書・見積書・基本契約書などの取引関連書類 |
| 契約 | 納税証明書 |
| 契約 | 印鑑証明書 |
| 契約 | 登記簿謄本 |
審査書類はオンラインで提出できます。公式サイトでは、揃った書類から複数回に分けてアップロードする方法も案内しています。
ただし、審査が完了しても、契約書類が不足していれば入金まで進めません。
なお、登記簿謄本は法人向けの書類です。個人事業主の場合は、必要となる契約書類を事前に確認してください。
申し込みから審査・入金までの流れ
ベストファクターの手続きは、大きく4つの段階に分かれます。
① 申し込み・相談
電話またはWebフォームから申し込みます。
希望する調達金額、入金希望日、売掛金の金額や支払期日を伝え、利用条件を確認します。
② 書類提出・審査
案内された必要書類を提出し、売掛債権の内容や回収見込みについて審査を受けます。
追加確認が必要な場合は、担当者から連絡が入ります。
③ 条件提示・契約
審査後、買取金額や手数料などの条件が提示されます。
希望する受取額を確保できるか確認し、内容に納得できれば契約へ進みます。
④ 買取代金の入金
契約手続きが完了すると、指定した銀行口座へ買取代金が振り込まれます。
ただし、実際の所要時間は書類の準備状況や契約方式によって異なります。
最短6時間で入金できる条件と注意点
ベストファクターの公式サイトでは、2社間ファクタリングについて、必要書類が揃っていれば最短6時間で審査から入金まで完了すると案内しています。
一方、3社間ファクタリングでは売掛先の承諾や契約調整が必要となるため、数日〜1週間程度が目安です。
また、契約方法にも注意が必要です。
公式トップページでは電子契約によるオンライン完結を案内していますが、公式FAQには契約時の面談が必要との記載もあります。
オンラインだけで契約を完了できるか、面談が必要かは申し込み時に確認しましょう。
最短6時間はあくまで条件が整った場合の目安であり、即日入金が保証されるものではありません。
給与や外注費などの支払いに充てる場合は、必要な金額と着金期限を具体的に伝え、契約手続きまで含めて間に合うか確認しましょう。
出典・参照元
5. ベストファクターの手数料と契約条件|利用すべきかの判断基準
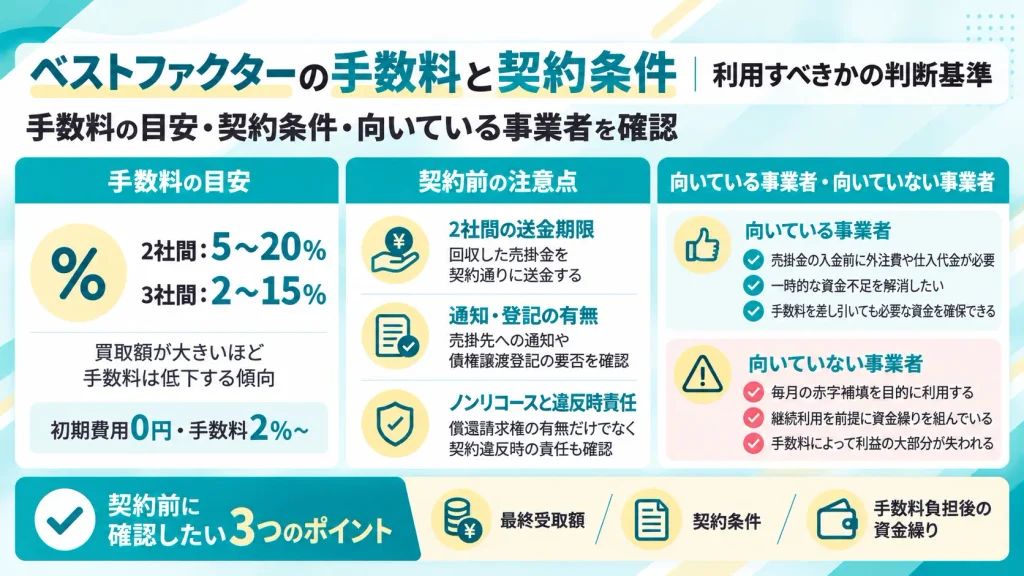
ベストファクターの審査に通過しても、提示された条件でそのまま契約する必要はありません。
重要なのは、手数料を差し引いた金額で必要な支払いを賄えるか、契約後の資金繰りに無理がないかという点です。
ここでは、手数料の目安と受取額、契約前に確認したい注意点を整理します。
手数料2%〜の仕組みと買取金額による違い
ベストファクターは、初期費用0円・買取手数料2%〜と案内しています。ただし、2%は下限であり、すべての契約に適用されるわけではありません。
公式サイトでは、買取金額と契約方式による手数料の目安を次のように公表しています。
| 買取金額 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 100万円未満 | 5〜20% | 2〜15% |
| 100万円以上500万円未満 | 4〜16% | 2〜13% |
| 500万円以上1,000万円未満 | 3〜14% | 2〜10% |
| 1,000万円以上 | 2〜12% | 2〜8% |
※2026年10月時点の公式公表値。実際の手数料は審査結果によって異なり、上記の範囲外となる場合もあります。
2社間ファクタリングは、通常、売掛先の承諾を得ずに進められる一方、3社間より手数料が高くなる傾向があります。
3社間は売掛先の承諾が必要ですが、費用を抑えやすい方式です。
なお、公式サイトでは契約前に手数料を確定し、契約後の追加費用は発生しないと案内しています。
手数料別の受取額シミュレーション
例えば、300万円の売掛債権を資金化する場合、手数料によって受取額は次のように変わります。
| 手数料率 | 手数料 | 受取額 |
|---|---|---|
| 4% | 12万円 | 288万円 |
| 8% | 24万円 | 276万円 |
| 12% | 36万円 | 264万円 |
※売掛債権300万円を全額買い取り、ほかに差し引かれる費用がない場合の試算です。実際の見積額ではありません。
同じ300万円の債権でも、手数料4%と12%では受取額に24万円の差が生じます。
仮に外注費の支払いに280万円が必要なら、手数料4%では賄えますが、8%では4万円不足します。
契約前には受取額を計算し、不足が生じる場合は別の資金調達方法も含めて検討する必要があります。
契約前に確認したい3つの注意点
手数料や受取額に納得できても、契約条件の確認は欠かせません。
特に次の3点は押さえておきましょう。
① 2社間契約での売掛金の送金
2社間ファクタリングでは、売掛先から利用者へ入金された売掛金を、契約に従ってベストファクターへ送金します。
すでに売却した債権の回収金であるため、別の支払いに充ててしまわないよう、送金期限と管理方法を確認してください。
② 売掛先への通知・債権譲渡登記
2社間契約では通常、売掛先への通知や承諾は不要です。
ただし、契約違反時などに通知が行われる条件や、債権譲渡登記の要否については、個別の契約内容を確認する必要があります。
③ 償還請求権と買戻し義務
ベストファクターは、償還請求権のないノンリコース型を取り扱うと公表しています。
通常、売掛先の倒産によって債権を回収できなくなっても、利用者に買戻し義務は生じません。
ただし、虚偽の申告や回収金の未送金など、利用者自身の契約違反は別の問題です。
金融庁も、形式上は債権売買契約でも、実質的に利用者が未回収リスクを負う取引について注意を呼びかけています。
償還請求権の有無だけでなく、契約違反時の責任や回収金の取り扱いまで確認することが大切です。
ベストファクターが向いている事業者・向いていない事業者
ベストファクターは、売掛金の入金前に一時的な支払いが集中する事業者にとって、資金調達の選択肢になります。
一方、次のようなケースでは慎重な判断が必要です。
| 向いている事業者 | 向いていない事業者 |
|---|---|
| 売掛金の入金前に外注費や仕入代金が必要 | 毎月の赤字補填を目的に利用する |
| 一時的な資金不足を解消したい | 継続利用を前提に資金繰りを組んでいる |
| 手数料を差し引いても必要な資金を確保できる | 手数料によって利益の大部分が失われる |
特に注意したいのは、利益率の低い取引です。
例えば、粗利益30万円に対して手数料が24万円なら、手数料を差し引くと6万円しか残りません。
また、毎月ファクタリングを繰り返すと、その都度手数料が発生し、将来受け取る予定だった売掛金も減っていきます。
一時的な資金不足には役立つ一方、継続的な赤字や利益率の問題を解決するものではありません。
ベストファクターを利用する際は、今回の支払いを乗り切れるかだけでなく、手数料を負担した後の資金繰りまで確認しましょう。
6. ベストファクターの審査に関するよくある質問とまとめ
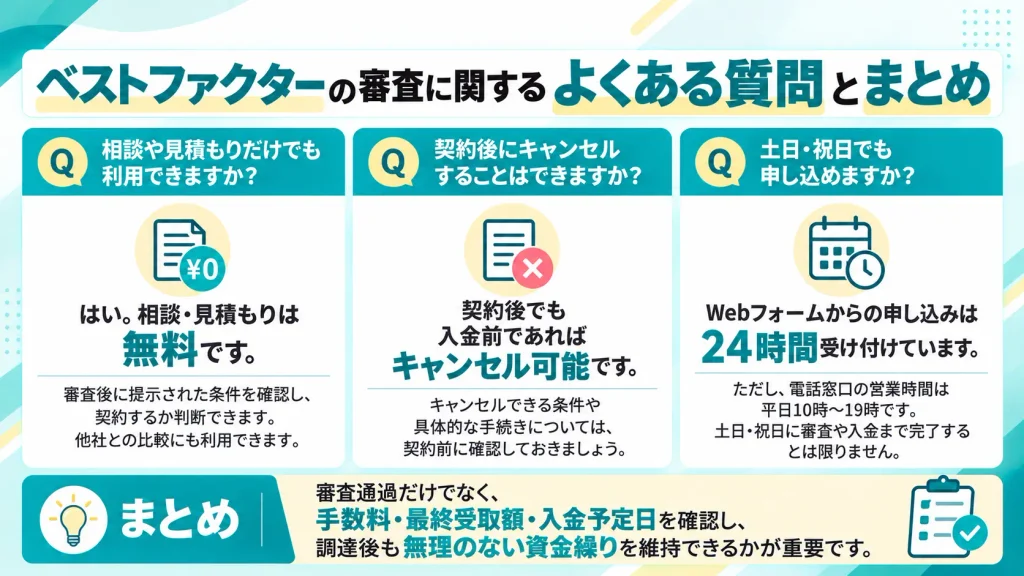
最後に、ベストファクターへの申し込みや契約前によくある疑問を整理します。
相談や見積もりだけでも利用できますか?
はい。相談・見積もりは無料です。
ベストファクターでは、審査後に提示された買取金額や手数料を確認し、契約するか判断できます。
条件に納得できなければ、契約を見送ることも可能です。他社の見積もりと比較したい場合も、まずは受取額を確認するとよいでしょう。
契約後にキャンセルすることはできますか?
公式サイトでは、契約後でも入金前であればキャンセル可能と案内しています。
ただし、キャンセルできる条件や具体的な手続きについては、契約前に確認しておきましょう。
特に急ぎの資金調達では、契約内容を十分に確認しないまま手続きを進めないことが大切です。
土日・祝日でも申し込めますか?
Webフォームからの申し込みは24時間受け付けています。
ただし、電話窓口の営業時間は平日10時〜19時です。
Webで申し込みができても、土日・祝日に審査や入金まで完了するとは限りません。週明けまでに資金が必要な場合は、余裕を持って相談しましょう。
まとめ|審査通過だけでなく契約条件まで確認しよう
ベストファクターは、赤字決算や創業間もない事業者でも相談できるファクタリングサービスです。
ただし、審査通過率92.2%という公表値だけで、希望どおりに資金調達できるとは判断できません。
売掛債権の内容を整理したうえで、提示された手数料・最終受取額・入金予定日を確認しましょう。
大切なのは、審査に通ることではなく、調達後も無理のない資金繰りを維持できるかどうかです。
参考サイト
ファクタリングの主要記事
ファクタリング記事一覧
資金調達マップのファクタリングに関連する記事のカテゴリページ。ファクタリングの仕組み
ファクタリングの仕組みとは?メリット・リスクから審査のコツまでプロが図解ファクタリングの種類
「注文書」から「保証型」まで。2026年の荒波を渡る経営者が知るべきファクタリングの全種類と裏側ファクタリングの手数料
「手数料1.0%〜」の罠を暴く!2026年ファクタリング相場の正体と、経営者が手元に現金を残すための全技術ファクタリングは借金ではない
「売却」か「借金」か?ファクタリングと債権譲渡の法的境界線を暴き、偽装業者を壊滅させるための経営者バイブルノリンコース型のファクタリング
ノンリコース・ファクタリングの仕組みと相場|償還請求権なしの法的定義を専門家が解説業種別ファクタリングについて
業種別ファクタリング活用完全ガイド【2026年最新版】業界特有の「資金繰りの痛み」を解消する戦略的戦術書
この記事の著者
中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する