SMBCモビットの審査では何を確認し、即日融資はいつ可能になるのでしょうか。
本記事では、在籍確認の扱いや申込の流れに加え、ATM手数料と返済期間による利息の違いを、公式情報と具体的な計算例から解説します。
1. SMBCモビットとは?基本情報とサービスの特徴
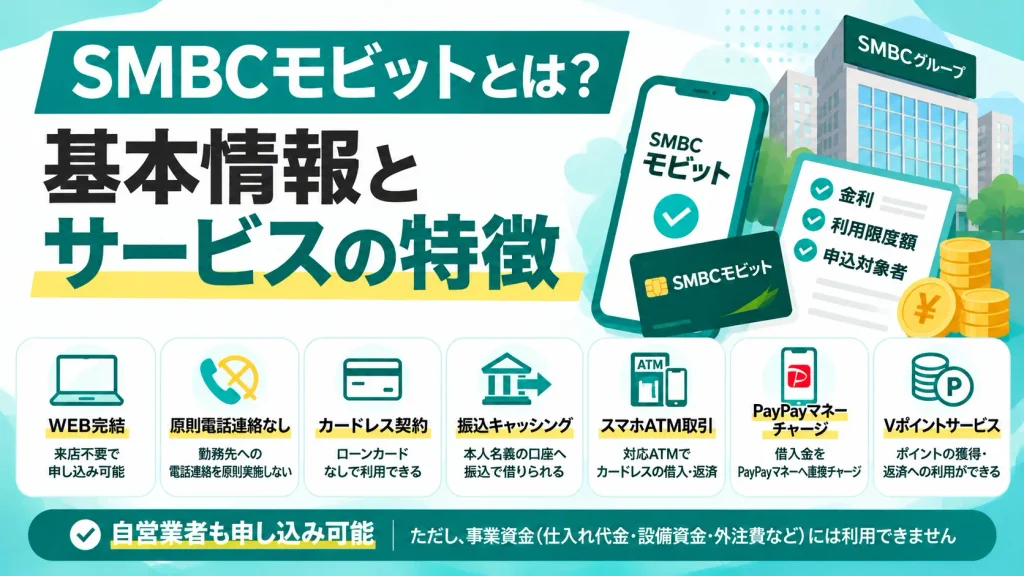
まずは、SMBCモビットの運営会社と貸付条件、主なサービスの特徴を確認しましょう。
SMBCモビットの運営会社とサービス概要
SMBCモビットは、三井住友カード株式会社が提供する個人向けカードローンです。
三井住友銀行と同じSMBCグループに属していますが、銀行カードローンではなく、貸金業法に基づく貸付を行っています。
金利・利用限度額・申込対象者などの基本条件
SMBCモビットの主な貸付条件は以下のとおりです。
| 項目 | 内容 |
|---|---|
| サービス名 | SMBCモビット |
| 運営会社 | 三井住友カード株式会社 |
| 貸金業登録番号 | 近畿財務局長(15)第00209号 |
| 金利(実質年率) | 年1.5%~18.0% |
| 融資額 | 3万円~999万円 |
| 申込対象年齢 | 満20歳~74歳 |
| 収入条件 | 安定した定期収入がある方 |
| 申込可能な雇用形態 | 正社員・パート・アルバイト・派遣社員・自営業など |
| 担保・保証人 | 不要 |
| 返済方式 | 借入後残高スライド元利定額返済方式 |
| 返済日 | 毎月5日・15日・25日・末日から選択 |
| 入会金・年会費 | 無料 |
※金利・融資額は、三井住友カードが公表する2026年9月29日改定の貸付条件表に基づきます。申込対象などはSMBCモビット公式の商品情報を参照しています。
金利と利用限度額は、審査によって個別に決まります。 融資額の上限が999万円でも、希望する金額を必ず借りられるわけではありません。
また、収入が年金のみの方は申込対象外です。年金以外に安定した定期収入がある場合は、申込条件を確認できます。
公式資料の比較で確認できた表示の違い
SMBCモビットの公式情報を照合すると、貸付条件に異なる表示が確認できます。
- SMBCモビット公式「貸付条件等」:金利年3.00%~18.00%、利用限度額1万円~800万円
- 三井住友カード「貸付条件表(2026年9月29日改定)」:金利年1.5%~18.0%、融資額3万円~999万円
本記事の一覧表では、改定日が明記された新しい貸付条件表を採用しています。
ただし、公式ページ間で表示が一致していないため、実際に適用される金利・利用限度額は、申込画面と契約前に交付される書面で確認してください。
特に金利の下限だけを見て借入先を選ぶと、契約時の条件と想定が異なることがあります。
WEB完結・スマホアプリなどの主な特徴
SMBCモビットの特徴は、申し込みから借入・返済まで、オンラインで手続きを進めやすいことです。
| サービス | 特徴 |
|---|---|
| WEB完結 | 来店せずに申し込みや契約手続きができる |
| 原則電話連絡なし | 勤務先などへの電話連絡を原則実施しない |
| カードレス契約 | ローンカードを発行せずに利用できる |
| 振込キャッシング | 指定した本人名義の口座へ振込で借りられる |
| スマホATM取引 | 対応ATMでカードを使わずに借入・返済できる |
| PayPayマネーチャージ | 借入金をPayPayマネーへ直接チャージできる |
| Vポイントサービス | 所定の条件でポイントの獲得・返済への利用ができる |
自営業者も申し込めるが事業資金には利用できない
SMBCモビットは自営業者も申込対象ですが、仕入れ代金・設備資金・外注費などの事業性資金には利用できません。
事業の資金繰りが目的の場合は、事業者向け融資など、資金使途に合った方法を検討しましょう。
2. SMBCモビットの審査基準と在籍確認の仕組み
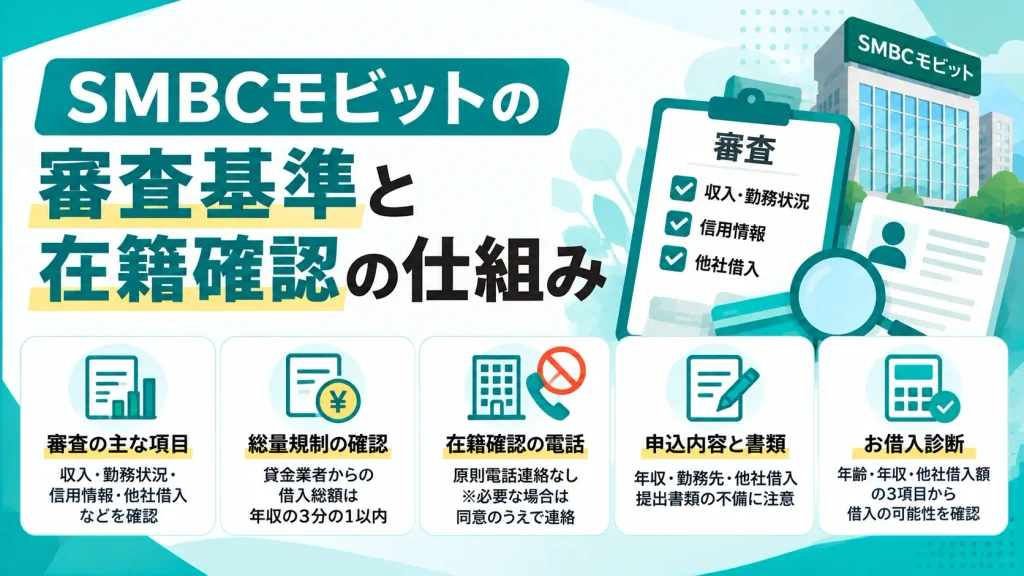
審査では、収入や勤務状況、他社からの借入などを確認し、無理なく返済できるかを判断します。ただし、具体的な審査基準や通過率は公表されていません。
ここでは、審査で確認される主な項目と、勤務先への電話連絡の扱い、申し込み前に確認したい注意点を整理します。
審査では収入・信用情報・他社借入などを確認
SMBCモビットの審査では、貸金業法に基づいて返済能力を調査します。
| 確認項目 | 主な内容 |
|---|---|
| 収入・勤務状況 | 年収、勤務先、勤続年数、収入の継続性 |
| 信用情報 | ローンやクレジットカードの契約・返済履歴 |
| 他社借入 | 借入件数、借入残高、返済負担 |
総量規制とは、貸金業者からの借入総額を原則として年収の3分の1以内に制限する制度です。
例えば、次のようなケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 年収 | 360万円 |
| 総量規制上の借入上限の目安 | 120万円 |
| 他の貸金業者からの借入残高 | 70万円 |
| 新たに借入できる上限の目安 | 50万円 |
この場合、総量規制上の新たな借入枠は原則50万円ですが、実際の利用限度額は審査によって決まります。
なお、銀行カードローンやクレジットカードのショッピング利用は、原則として総量規制の対象外です。一方、クレジットカードのキャッシングは対象となります。
また、信用情報にはローンやクレジットカードの契約内容、支払状況などが記録されています。
過去の返済状況に不安がある場合は、CICやJICCなどの信用情報機関に本人開示を申し込むことで、登録内容を確認できます。
ただし、信用情報に問題が見当たらなくても、審査通過が保証されるわけではありません。
自営業者の審査で確認したい収入と必要書類
自営業者は、売上高と所得を区別しておくことが重要です。
例えば、年間売上が1,000万円あっても、経費を差し引いた所得が少なければ、売上高だけで返済能力は判断できません。
申込時には、確定申告書などと整合する収入を申告しましょう。また、審査状況によっては「営業状況確認のお願い」の提出を求められる場合もあります。
在籍確認の電話はある?勤務先への連絡条件
SMBCモビットでは、原則として自宅や勤務先への確認の電話連絡を行っていません。
ただし、審査を進めるうえで確認が必要な場合は、事前に申込者の同意を得たうえで電話連絡を行うと案内しています。
ここで理解しておきたいのは、「原則として電話連絡なし」と「在籍確認なし」は異なるという点です。
在籍確認とは、申告した勤務先で実際に働いているかを確認する審査上の手続きです。電話以外の方法で確認されることもあります。
実際の利用者の体験談
SMBCモビットの公式アンケートには、夜間にWEB完結で申し込み、翌朝に対応を受けた30代契約社員の体験談が掲載されています。勤務先への電話確認がなかったとの声もありますが、すべての申込者に同じ対応が保証されるわけではありません。
審査前に確認したい申込内容と書類の不備
審査をスムーズに進めるには、申込内容と提出書類の情報を一致させることが大切です。
特に、次の4点を確認しておきましょう。
- 年収: 源泉徴収票などで税金等の控除前の金額を確認する
- 勤務先: 現在の勤務先名・雇用形態・電話番号を正確に入力する
- 他社借入: 契約先ごとの借入件数と残高を確認する
- 提出書類: 有効期限・対象期間・画像の鮮明さを確認する
なお、SMBCモビットには、年齢・年収・他社借入額の3項目から借入の可能性を確認できる「お借入診断」があります。
結果はあくまで簡易的な目安であり、本審査の結果を保証するものではありません。申込前に自身の借入状況を整理するための参考として活用しましょう。
3. SMBCモビットの申込方法と即日融資までの流れ
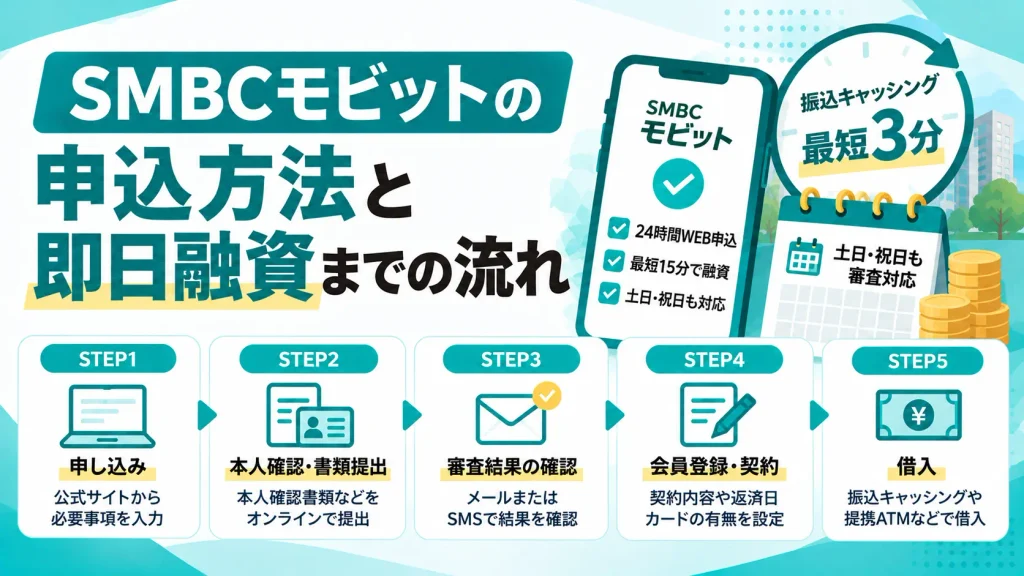
SMBCモビットは24時間WEB申し込みに対応していますが、審査や振込先金融機関の受付時間によっては、当日中に借りられない場合があります。
ここでは、申し込みから借入までの流れと、即日融資の注意点を確認します。
WEB申し込みから契約・借入までの5ステップ
公式サイトの手続きの流れを、本人確認を含めた5つのステップに整理しました。
| 手順 | 手続き | 内容 |
|---|---|---|
| STEP1 | 申し込み | 公式サイトから必要事項を入力 |
| STEP2 | 本人確認・書類提出 | 本人確認書類などをオンラインで提出 |
| STEP3 | 審査結果の確認 | メールまたはSMSで結果を確認 |
| STEP4 | 会員登録・契約 | 契約内容や返済日、カードの有無を設定 |
| STEP5 | 借入 | 振込キャッシングや提携ATMなどで借入 |
契約後、カードレスを選択すれば、振込キャッシングやスマホATM取引などを利用できます。
モビットカードでATMから借りる場合は、カードの受け取りが必要です。
本人確認書類のほか、審査状況によって収入証明書類の提出が必要です。書類に不備があると確認に時間がかかるため、事前に準備しておきましょう。
最短15分で借りられる?審査時間と融資の条件
SMBCモビットの公式サイトでは、申し込みから融資完了まで最短15分と案内しています。
申込受付時間や融資までの所要時間は、以下のとおりです。
| 項目 | 公式案内 |
|---|---|
| WEB申込受付 | 24時間 |
| 審査対応時間 | 9:00~21:00 |
| 申込から融資まで | 最短15分 |
| 振込キャッシング | 受付完了から最短3分 |
| 土日・祝日の審査 | 対応あり |
※審査状況や振込先金融機関の受付時間、メンテナンスなどによって所要時間は異なります。
最短15分は新規申し込みから融資完了まで、最短3分は契約後の振込キャッシングにかかる時間です。
融資までの時間を判断する際は、審査結果の通知だけでなく、実際にお金を受け取れる時点まで確認しましょう。
土日・祝日や夕方の申し込みで注意したいこと
SMBCモビットは土日・祝日も審査に対応していますが、WEB申込が24時間可能だからといって、深夜でも審査が進むわけではありません。
審査対応時間は9:00~21:00です。
例えば、20:30に申し込んだ場合、審査対応時間内ではあるものの、追加確認や契約手続きに時間がかかれば、当日中の借入に間に合わない可能性があります。
急ぎの場合は、できるだけ早い時間帯に申し込みを済ませておきましょう。
| 振込申込の時間帯 | 振込時間の目安 |
|---|---|
| 平日0:00~8:59 | 最短3分、または9:30頃 |
| 平日9:00~14:50 | 受付完了から最短3分 |
| 平日14:50~23:59、土日・祝日 | 最短3分、または翌金融機関営業日9:30頃 |
※振込先金融機関の受付時間やメンテナンス状況によって異なります。
契約が当日中に完了しても、振込先金融機関の受付状況によっては、着金が翌営業日になる場合があります。
なお、公式サイトの「即日融資の流れ」では、急ぎの場合、WEB申込後にコールセンターへ連絡する手順も案内しています。
- モビットコールセンター:0120-03-5000
- 初めて利用する方の受付時間:9:00~21:00
ただし、電話によって審査通過や即日融資が保証されるわけではありません。
4. SMBCモビットの借入方法と手数料を比較
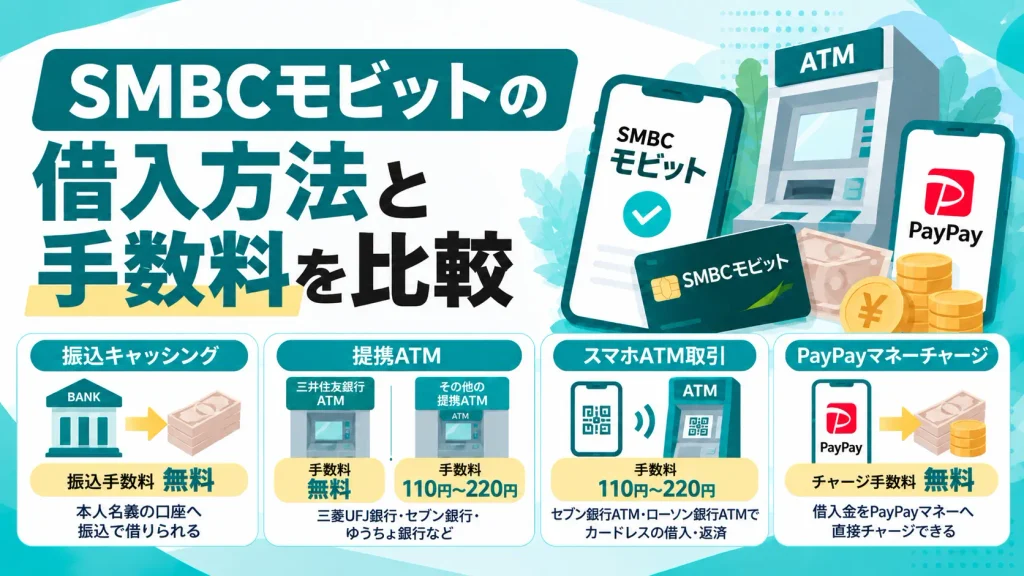
SMBCモビットは、振込キャッシング・提携ATM・スマホATM取引・PayPayマネーへのチャージに対応しています。
借入方法によって手数料が異なるため、それぞれの特徴と費用を比較しましょう。
振込キャッシングの利用方法と注意点
振込キャッシングは、本人名義の銀行口座へ借入金を振り込んでもらう方法です。
会員専用サービス「Myモビ」や公式スマホアプリなどから手続きでき、振込手数料は無料です。事前に本人名義の口座を登録する必要があり、最大3口座まで登録できます。
なお、銀行の取引明細には、振込名義人が原則「SMBCM」と表示されます。家族と共有する口座などを利用する場合は、取引履歴に記録が残る点に注意しましょう。
また、振込後に銀行ATMから現金を引き出す際は、金融機関所定の手数料がかかる場合があります。
スマホATM取引と提携ATMの借入手順
現金を直接受け取りたい場合は、提携ATMまたはスマホATM取引を利用できます。
提携ATMで借りる場合
モビットカードを使い、三井住友銀行・三菱UFJ銀行・セブン銀行・ゆうちょ銀行などの提携ATMから借入できます。
三井住友銀行ATMは借入・返済ともに手数料無料ですが、その他の提携ATMでは原則として所定の利用手数料が発生します。
なお、利用可能時間は金融機関やATMの設置場所によって異なります。
スマホATM取引で借りる場合
公式スマホアプリを使い、セブン銀行ATMやローソン銀行ATMでカードレスの借入が可能です。
アプリでスマホATM取引を選択し、ATMに表示されるQRコードを読み取って手続きを進めます。
なお、カードレスで借りられても、所定のATM利用手数料は発生します。
PayPayマネーへのチャージ方法と注意点
SMBCモビットでは、公式スマホアプリからPayPayマネーへ直接チャージして借入することもできます。
利用には、PayPayでの本人確認とSMBCモビットとのアカウント連携が必要です。
主な利用条件は以下のとおりです。
| 項目 | 内容 |
|---|---|
| チャージ手数料 | 無料 |
| チャージ単位 | 1,000円単位 |
| 過去24時間のチャージ上限 | 50万円 |
| 利用条件 | PayPayの本人確認・アカウント連携が必要 |
※公式FAQではチャージ可能額を1,000円~100万円と案内していますが、過去24時間で50万円を超えるチャージはできません。また、PayPayマネーの保有上限は100万円です。
チャージ手数料は無料ですが、SMBCモビットからの借入であるため、契約金利に応じた利息が発生します。
ATM・振込など方法別の手数料比較
SMBCモビットの借入時にかかる手数料を、方法別に比較しました。
| 借入方法 | 借入時の手数料 |
|---|---|
| 振込キャッシング | 無料 |
| 三井住友銀行ATM | 無料 |
| その他の提携ATM | 1万円以下110円/1万円超220円 |
| スマホATM取引 | 1万円以下110円/1万円超220円 |
| PayPayマネーへのチャージ | 無料 |
※金額は税込です。一部の提携ATMでは取り扱いが異なる場合があります。
借入時に発生したATM利用手数料は、次回返済時に精算されます。 現金から差し引かれていなくても、手数料が無料になったわけではありません。
また、返済時にも利用方法によって手数料が異なるため、借入から返済までの費用を確認しておきましょう。
少額・複数回の借入で手数料はいくらかかる?
少額の借入を繰り返す場合、利用回数によって手数料の負担が変わります。
例えば、同じ日に合計5万円を借りるケースを比較してみましょう。
| 借入方法 | 借入回数 | 借入時の手数料合計 |
|---|---|---|
| その他の提携ATMで1万円ずつ借入 | 5回 | 550円 |
| その他の提携ATMで5万円を一度に借入 | 1回 | 220円 |
| 三井住友銀行ATMで借入 | 1回 | 0円 |
| 振込キャッシングで借入 | 1回 | 0円 |
※借入総額5万円、借入日が同じ場合の計算例です。利息や返済時の手数料は含みません。
1万円ずつ5回借りた場合と、5万円を1回借りた場合では、借入時の手数料に330円の差が生じます。
ただし、手数料を抑えるために必要以上の金額を早く借りると、利息負担が増える場合があります。
必要な金額を必要な時期に借り、できるだけ手数料のかからない方法を選ぶことが大切です。
出典・参照元
5. SMBCモビットの金利・返済方法と返済シミュレーション
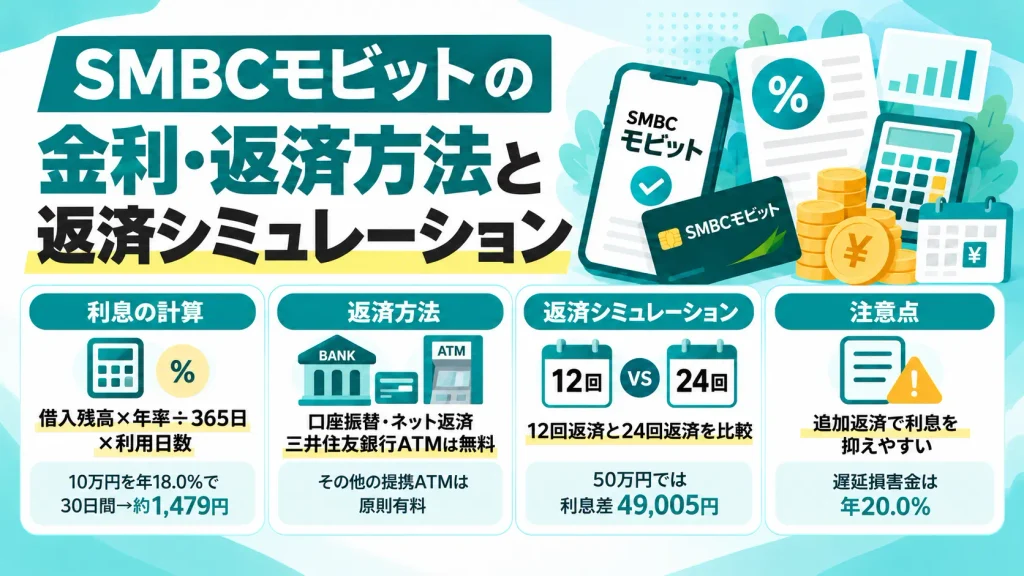
SMBCモビットで借入を検討する際は、毎月の返済額だけでなく、完済までに支払う利息の総額も確認することが大切です。
ここでは、利息の計算方法と返済手段を整理し、借入金額や返済期間による負担の違いを比較します。
金利と利息の計算方法|借入期間で負担はどう変わる?
SMBCモビットの利息は、借入残高・契約金利・利用日数によって下記のように計算されます。
利息=借入残高×実質年率÷365日×利用日数
例えば、10万円を年18.0%で30日間借りた場合、利息は約1,479円です。
※うるう年は366日で計算します。利息の1円未満は切り捨てです。
また、SMBCモビットでは「借入後残高スライド元利定額返済方式」を採用しています。
これは、最終借入後の残高に応じて毎月の返済額が決まる仕組みです。
実質年率18.0%が適用される場合の約定返済額は、次のようになります。
| 最終借入後残高 | 毎月の約定返済額 |
|---|---|
| 10万円 | 4,000円 |
| 30万円 | 11,000円 |
| 50万円 | 13,000円 |
※2022年9月26日以降の契約における返済額の例です。
この金額は毎月の約定返済額です。短期間での完済を目指す場合は、約定返済額より多く返済する必要がある場合があります。
口座振替・ATM・インターネットなどの返済方法
SMBCモビットでは、口座振替やインターネット返済など、複数の返済方法を利用できます。
| 返済方法 | 特徴 | 手数料 |
|---|---|---|
| 口座振替 | 指定口座から毎月自動引落し | 無料 |
| インターネット返済 | Myモビなどから手続き | 無料 |
| 三井住友銀行ATM | モビットカードで返済 | 無料 |
| その他の提携ATM | 対応ATMから現金で返済 | 原則有料 |
| 銀行振込 | SMBCモビット指定口座へ振込 | 利用者負担 |
| Vポイント返済 | 保有するVポイントを返済に利用 | 無料 |
※インターネット返済は月10回まで利用でき、インターネットバンキング対応口座が必要です。Vポイント返済には事前の利用手続きが必要です。
返済日は毎月5日・15日・25日・末日から選択でき、金融機関の休業日にあたる場合は翌営業日が返済期日となります。
口座振替を利用する場合は、引落しに間に合うよう前日までに口座残高を確認しておきましょう。
10万円・30万円・50万円の返済シミュレーション
同じ金額を借りても、返済期間によって利息総額は異なります。
以下は、SMBCモビットの公式シミュレーションをもとに、12回返済と24回返済の利息を比較したものです。
計算条件
- 適用金利:実質年率18.0%
- 返済回数:12回または24回
- 追加借入:なし
- ATM手数料など:含まない
| 借入金額 | 12回返済の利息 | 24回返済の利息 | 利息の差額 |
|---|---|---|---|
| 10万円 | 10,011円 | 19,808円 | 9,797円 |
| 30万円 | 30,044円 | 59,441円 | 29,397円 |
| 50万円 | 50,074円 | 99,079円 | 49,005円 |
※公式シミュレーションの参考値に基づき、差額は編集部で算出しています。実際の返済額は借入日・返済日・契約条件などによって異なります。
例えば、50万円を借りた場合、12回返済では毎月45,839円、24回返済では24,962円が目安です。
24回返済では毎月の負担が軽くなる一方、利息総額は49,005円多くなります。
なお、これらの毎月の金額は指定回数で完済するシミュレーション上の目安であり、前述の約定返済額とは異なります。最終回の返済額も調整されます。
追加返済・一括返済で利息を抑える方法
追加返済は、毎月の約定返済とは別に元金を減らす方法です。早い段階で残高を減らすことで、その後の利息負担を抑えやすくなります。
ただし、口座振替を利用している場合、追加返済後も原則として次回の引落しが行われます。
Myモビに「次回引落しをスキップ」のボタンが表示された場合は、所定の操作で次回返済期日を更新できます。 追加返済後は、次回の引落予定を確認してください。
また、一括返済では、返済予定日までの利息を含めた金額を支払います。
利息は日割り計算のため、Myモビなどで返済予定日時点の必要額を確認しましょう。
返済が遅れた場合の遅延損害金と対処法
SMBCモビットでは、返済期日を過ぎると実質年率20.0%の遅延損害金が発生します。
例えば、借入残高10万円に対して7日間の遅延損害金を単純計算すると、次のようになります。
10万円×20.0%÷365日×7日=約383円
※365日基準の計算例です。実際の請求額は残高や遅延日数などによって異なります。
返済の遅れが続くと、追加借入が制限されたり、信用情報に影響したりする場合があります。
返済が難しい場合は、公式スマホアプリやMyモビで支払予定日を登録するか、コールセンターへ相談しましょう。
ただし、支払予定日を登録しても、遅延損害金は免除されません。
返済の遅れが繰り返される場合は、借入残高と毎月の収支を整理し、返済計画そのものを見直す必要があります。
6. SMBCモビットのメリット・デメリットとよくある質問
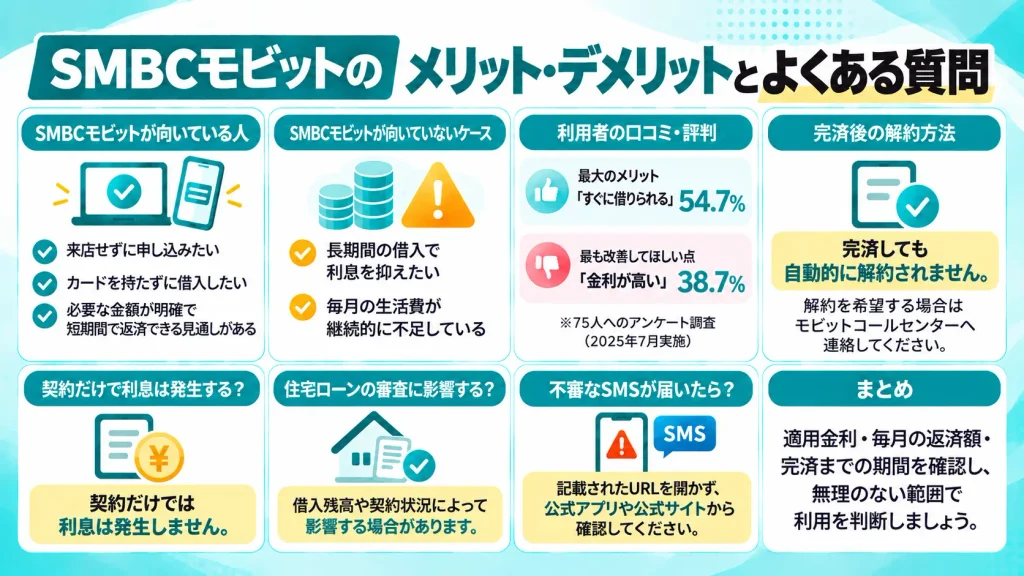
最後に、SMBCモビットが向いている人・向いていない人を整理し、利用者の評判や契約前後の疑問を確認します。
SMBCモビットが向いている人
SMBCモビットは、来店せずに申し込みたい方や、カードを持たずに借入したい方に向いています。
また、必要な金額と返済予定が明確で、短期間で返済できる見通しがある方にも選択肢となります。
SMBCモビットが向いていないケース・弱点
SMBCモビットの利用を慎重に考えたいのは、次のようなケースです。
① 長期間の借入で利息を抑えたい方
返済期間が長くなると利息負担が増えるため、銀行カードローンなども含めて適用金利と返済総額を確認する必要があります。
② 毎月の生活費が継続的に不足している方
慢性的な収支不足を借入で補うと、翌月以降の返済負担が増えます。継続的な赤字がある場合は、借入よりも収支の見直しを優先しましょう。
利用者の口コミ・評判をどう判断する?
アドバイザーナビ株式会社が2025年7月2日~9日に実施した75人へのインターネット調査では、次の結果が公表されています。
| 調査項目 | 回答結果 |
|---|---|
| 最大のメリット | 「すぐに借りられる」54.7% |
| 最も改善してほしい点 | 「金利が高い」38.7% |
※アドバイザーナビ株式会社「2025年7月度 SMBCモビットに関するユーザーアンケート」に基づく調査結果です。
この調査では融資スピードを評価する回答が多い一方、金利への不満も見られました。
ただし、75人を対象とした調査であり、すべての利用者の評価を示すものではありません。
完済後に解約する方法と契約を残す場合の違い
SMBCモビットでは、借入残高をすべて返済しても、自動的に解約されるわけではありません。
完済と解約の違いは以下のとおりです。
| 状態 | 内容 |
|---|---|
| 完済 | 借入残高をすべて返済した状態 |
| 契約継続 | 完済後も契約が残っている状態 |
| 解約 | 契約を終了し、新たな借入ができなくなった状態 |
契約を残した場合は、利用状況に応じて再借入が可能で、年会費や維持手数料もかかりません。
解約を希望する場合は、モビットコールセンター(0120-24-7217/9:00~18:00)へ連絡してください。
解約後は、MyモビのPC版サイトから「契約終了のお知らせ」を発行できます。確認できる期間は解約翌日から60日間です。
SMBCモビットを契約するだけで利息は発生しますか?
契約だけでは利息は発生しません。
利息は実際の借入残高と利用日数に応じて計算されます。ただし、借入していなくても契約情報は信用情報機関に登録されます。
SMBCモビットを利用すると住宅ローンの審査に影響しますか?
借入残高や契約状況によっては、影響する場合があります。
住宅ローンでは既存の借入や返済負担も確認されます。利用予定がなければ、完済や解約も含めて契約状況を整理しましょう。
SMBCモビットを装う不審なSMSが届いた場合は?
記載されたURLを開かず、公式アプリや公式サイトから情報を確認してください。
偽サイトでログイン情報を入力した場合は、速やかに公式窓口へ連絡し、パスワードの変更など必要な対処を行いましょう。
まとめ|借入の便利さよりも返済の見通しを優先しよう
SMBCモビットは、WEB完結やカードレスでの借入に対応したカードローンです。
申し込みを検討する際は、借入可能額だけでなく、適用金利・毎月の返済額・完済までの期間を確認し、無理のない範囲で利用を判断しましょう。
優良ファクタリング会社を見つけたい方へ
この記事の著者
中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する