PayPay銀行ビジネスローンを検討するとき、「自社も申し込めるのか」「必要な日までに借りられるのか」は気になるところです。
この記事では、公式情報をもとに、法人・個人事業主の申込条件、信用情報の扱い、審査結果と利用開始までの日数を解説します。非公開の審査基準を推測せず、申込前の準備や審査落ち後に確認したいポイントまで整理します。
1. PayPay銀行ビジネスローンの審査は厳しい?
結論からいうと、PayPay銀行ビジネスローンの審査が「厳しい」「甘い」と一律に判断できる公表データはありません。
PayPay銀行は申込条件や保証会社、審査時に追加確認が行われる可能性などを公開しています。一方、審査通過率や売上・利益の合格ライン、既存借入に関する具体的な基準は公表していません。
そのため、「ネット銀行だから審査が甘い」「赤字なら通らない」といった一般論だけで判断せず、公式に確認できる情報と、非公開の審査基準を分けて考えることが大切です。
「審査が甘い」と断定できる公式根拠はない
PayPay銀行のビジネスローンでは、所定の申込条件を満たしていても、PayPay銀行および保証会社による審査の結果、契約を断る場合があると案内されています。
審査の具体的な合格ラインは公表されていないため、「年商○万円以上なら通りやすい」「借入が○社以内なら問題ない」といった数字を、PayPay銀行独自の審査基準として扱うことはできません。
資金調達を急いでいると、「通るかどうか」を先に知りたくなるものです。しかし、非公開の基準を推測するより、まずは申込条件を満たしているか、入力内容に誤りがないかを確認するほうが現実的です。
申込条件を満たしても審査通過が保証されるわけではない
ビジネスローンでは、「申し込めること」と「契約できること」は別です。
法人では年齢・国籍・永住権・業歴など、個人事業主では年齢や国籍・永住権などの申込条件が公開されています。
これらを満たしていれば審査へ進めますが、それだけで契約が認められるわけではありません。
PayPay銀行の審査について、確認できる範囲を整理すると次のとおりです。
| 確認項目 | 公開状況 |
|---|---|
| 法人・個人事業主の申込条件 | 公開されている |
| 保証会社 | アイフル株式会社と公表 |
| 個人信用情報機関の利用 | 規定で確認できる |
| 審査途中で追加資料を求める可能性 | 公開されている |
| 審査結果・利用開始までの目安 | 一部公開されている |
| 審査通過率 | 公表されていない |
| 売上・利益の合格ライン | 公表されていない |
| 赤字・債務超過の具体的な可否基準 | 公表されていない |
| 既存借入の具体的な合格基準 | 公表されていない |
本記事では、一般的な銀行融資の考え方をPayPay銀行独自の審査基準として扱わず、公式情報で確認できる範囲を中心に整理します。
次章では、まず審査の入口となる法人・個人事業主それぞれの申込条件を確認します。
2. 申し込み前に確認したい法人・個人事業主の条件
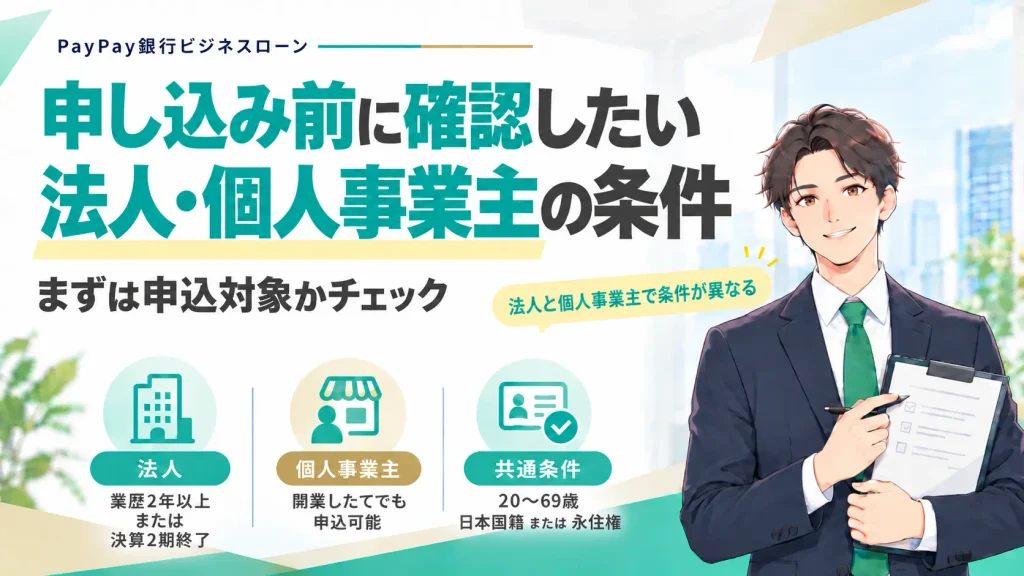
審査内容を考える前に確認したいのが、PayPay銀行ビジネスローンの申込対象に入っているかです。
法人と個人事業主では条件が異なるため、自社に該当する項目を確認しておきましょう。
法人は「業歴2年以上」または「決算2期終了」が条件
法人向けビジネスローンでは、次の条件が示されています。
| 確認項目 | 法人の条件 |
|---|---|
| 業歴・決算 | 同じ事業内容で会社の業歴が2年以上、または決算を2期終了している |
| 国籍・在留条件 | 代表者が日本国籍を有する、または外国籍で日本での永住権を有する |
| 年齢 | 申込時の代表者が満20歳以上満69歳以下 |
ポイントは、「業歴2年以上」と「決算2期終了」の両方が必要なわけではないことです。
たとえば設立から2年未満でも、同じ事業内容で決算を2期終了していれば、業歴・決算期数に関する条件には該当します。代表者の年齢や国籍など、その他の条件もあわせて確認してください。
また、個人事業主として続けていた事業を法人化した場合は、法人化前の期間から業歴を通算できます。
「法人設立から2年経っていない」という理由だけで判断せず、法人化前から同じ事業を継続している場合は、その期間も含めて確認してください。
個人事業主には「業歴2年以上」の条件がない
個人事業主向けでは、法人にある「業歴2年以上または決算2期終了」という条件は設けられていません。
主な申込条件は次のとおりです。
| 確認項目 | 個人事業主の条件 |
|---|---|
| 国籍・在留条件 | 日本国籍を有する、または外国籍で日本での永住権を有する |
| 年齢 | 申込時に満20歳以上満69歳以下 |
PayPay銀行は、個人事業主について「開業したてでも申込可能」と案内しています。
そのため、確定申告をまだ1期終えていないという理由だけで申込対象外になるわけではありません。
ただし、「開業直後でも申し込める」と「開業直後でも審査に通りやすい」は別です。事業歴が審査結果へどの程度影響するかは公表されていません。
年齢・永住権も申込前に確認する
法人の場合は代表者、個人事業主の場合は本人が、申込時に満20歳以上満69歳以下であることが条件です。
また、外国籍の場合は、日本での永住権を有することが条件として示されています。
単に日本国内で事業を行っている、就労可能な在留資格があるというだけで条件を満たすとは限りません。
審査の過程では、永住権または特別永住権を確認できる資料の提出を求められる場合もあります。
次章では、申込条件を満たした後、審査で利用される情報について、信用情報を含めて整理します。
3. 審査では何が確認される?信用情報と追加資料の位置づけ
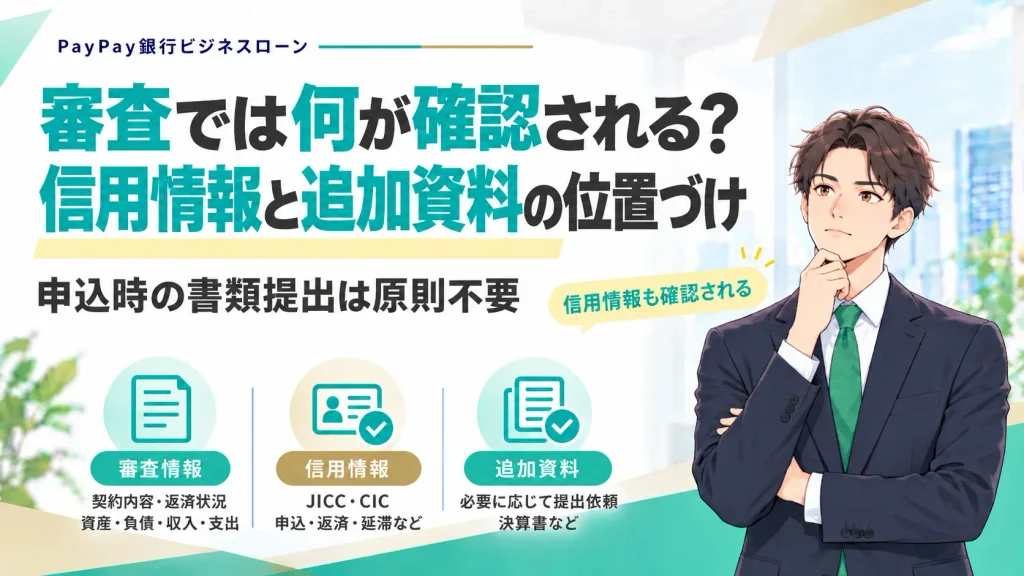
PayPay銀行ビジネスローンは、申込時の書類提出が原則不要です。
ただし、「書類を出さない=申告内容だけで審査する」という意味ではありません。
PayPay銀行と保証会社の規定では、契約内容や返済状況、資産・負債・収入・支出など、返済能力の判断に関わる情報を利用することが示されています。
さらに、個人信用情報機関に登録されている情報も、返済・支払能力を調査する目的で利用されます。
PayPay銀行と保証会社アイフルが審査する
PayPay銀行ビジネスローンの保証会社は、アイフル株式会社です。
規定では、審査などに利用する情報として、次のような内容が挙げられています。
- 氏名・年齢・住所などの属性情報
- 契約額・利用額などの契約情報
- 借入残高や返済状況
- 延滞・債務整理・保証履行などの情報
- 資産・負債・収入・支出
- 他の契約に関する利用残高や返済状況
- 本人確認資料や審査資料に記載された情報
つまり、審査は「売上がいくらあるか」だけで判断されるものではありません。
一方で、どの項目をどの程度評価するのか、承認となる具体的な水準までは公表されていません。
JICC・CICなどの信用情報も利用される
PayPay銀行はJICC、保証会社のアイフルはJICCとCICに加盟しています。
信用情報機関に登録される主な情報には、次のようなものがあります。
| 情報の種類 | 主な内容 |
|---|---|
| 申込情報 | 申込日、申込商品など |
| 契約情報 | 契約日、契約金額、貸付金額など |
| 返済状況 | 入金日、残高、完済、延滞、延滞解消など |
| 取引事実 | 債務整理、保証履行、強制解約、破産申立など |
事業者向けローンだからといって、代表者や申込者の信用情報が審査と無関係になるわけではありません。
ただし、
- 借入が何件なら否決されるのか
- 借入残高がいくらまでなら問題ないのか
- 延滞履歴をどの程度重視するのか
といった具体的な線引きは公表されていません。
「借入3社以上なら通らない」「延滞が1回でもあれば否決」といった数字を、PayPay銀行の公式基準として扱わないようにしましょう。
申込時は原則書類不要でも追加資料を求められる場合がある
申込時の書類提出は原則不要と伝えましたが、審査の過程では必要に応じて、次のような資料を求められる場合があります。
- 事業実態を確認できる資料
- 所得証明資料
- 永住権または特別永住権を確認できる資料
- 古物商許可証
- 直近2年分の決算書(法人の場合)など
そのため、「決算書不要」と「最後まで決算書を確認されない」は同じ意味ではありません。
追加依頼があった場合は、銀行から指定された資料・対象期間・名義・提出方法を確認して対応します。
必要書類の詳細については別記事で扱うため、本記事では審査との関係に絞って押さえておきましょう。
申込履歴も信用情報に登録される
ローンを申し込んだ事実も信用情報機関に登録されます。
登録期間は、JICCでは照会日から6か月以内、CICでは照会日から6か月間です。
ただし、この期間を「6か月以内に別のローンへ申し込むと審査に落ちる」という意味で捉えるのは適切ではありません。
PayPay銀行は、何件以上の申込履歴を問題とするのか、どの程度審査へ影響するのかを公表していないためです。
複数社を比較する場合も、根拠のない「○社まで」という数字ではなく、必要額や資金調達の時期を整理して申し込むことが大切です。
次章では、申し込みから審査結果が分かるまでの時間と、実際に借り入れを開始できるタイミングを整理します。
4. 審査には何日かかる?結果連絡と利用開始のタイミング
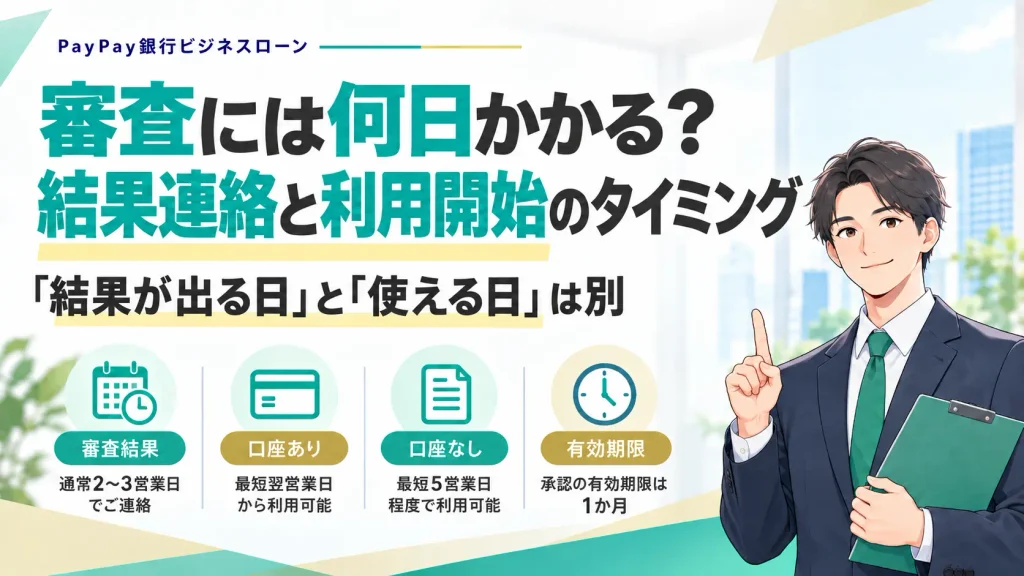
資金が必要な日が決まっている場合は、「審査結果が出る日」と「実際に借りられる日」を分けて考えることが重要です。
PayPay銀行では、審査結果の回答目安を公開しています。ただし、ビジネス用口座の有無や契約手続きの状況によって、利用開始までの日数は変わります。
審査結果は通常2~3営業日が目安
PayPay銀行の公式案内では、ビジネスローンの審査結果について通常2~3営業日で回答するとしています。結果は電話またはメールで連絡されます。
ただし、この日数はあくまで目安です。
審査途中で追加確認や資料提出が必要になれば、その対応に時間がかかることもあります。余裕を持って申し込むほうが安全です。
ビジネス用口座を持っていれば最短翌営業日から利用できる
すでにPayPay銀行のビジネスアカウントを持っている場合は、申込後、最短翌営業日から利用可能と案内されています。
ただし、法人で代表者の連帯保証手続きが必要な場合などは、契約に日数がかかることがあります。
また、「最短翌営業日」はすべての申込者に保証された日数ではありません。
審査や契約が完了して初めて、借入枠を利用できる状態になります。
口座がない場合は最短5営業日程度
PayPay銀行のビジネス用口座を持っていなくても、ビジネスローンの審査には申し込めます。
ただし、契約にはビジネスアカウントが必要です。
公式FAQでは、口座を持っていない場合、申込から入金まで口座開設期間を含めて最短5営業日程度と案内しています。
整理すると、次のようになります。
| 状況 | 利用開始までの目安 |
|---|---|
| ビジネスアカウントあり | 最短翌営業日 |
| ビジネスアカウントなし | 最短5営業日程度 |
| 代表者保証など追加手続きあり | さらに日数がかかる場合あり |
支払いが迫っている場合は、「審査回答が2~3営業日」という数字だけを見るのではなく、口座開設や契約まで含めて資金を使える日を確認してください。
審査結果の有効期限は承認から1か月
審査に通った場合も、その結果をいつまでも利用できるわけではありません。
PayPay銀行のFAQでは、承認の連絡から1か月間が審査結果の有効期間とされています。
すぐに借り入れを始めない場合でも、契約を進める予定があるなら期限を確認しておきましょう。
期限を過ぎた場合の扱いについては、その時点の銀行案内に沿って確認する必要があります。
支払日から逆算し、「いつ結果が出るか」ではなく「いつ実際に使えるか」まで確認することが大切です。
次章では、審査を申し込む前に確認しておきたいポイントを整理します。
5. 審査申込前に確認しておきたい5つのポイント
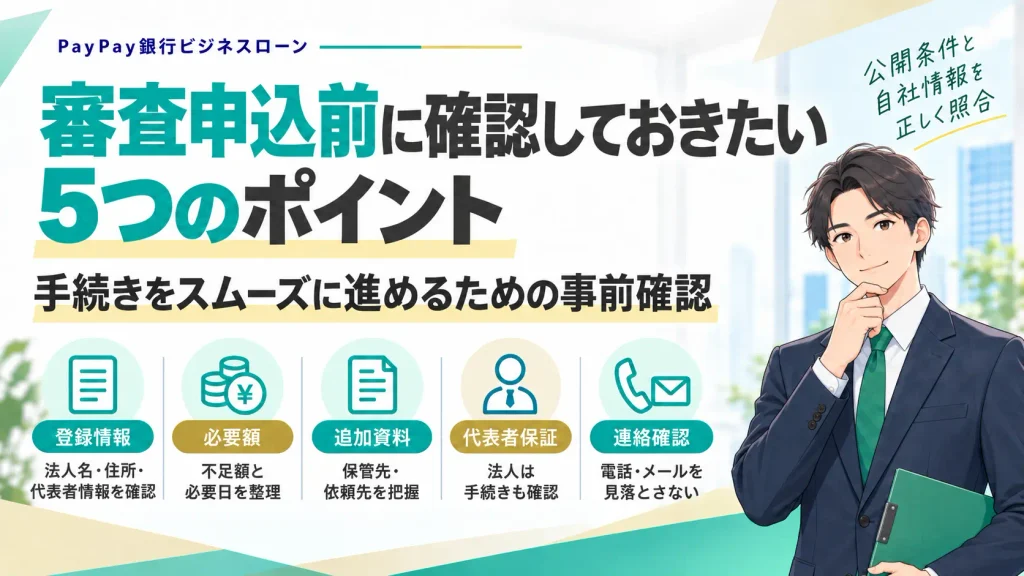
PayPay銀行ビジネスローンには、「これをすれば審査に通る」という公表された攻略法はありません。
ただし、申込条件の読み違いや入力ミス、追加確認への対応遅れなど、申し込み前に減らせるトラブルはあります。
ここでは審査基準を推測するのではなく、手続きをスムーズに進めるために確認しておきたい5つのポイントを整理します。
1. 登録情報と申込内容を一致させる
最初に確認したいのが、法人名・住所・代表者情報などの基本情報です。
特に、
- 本店所在地を移転した
- 代表者が変更された
- 個人事業主から法人化した
- 商号を変更した
といった変更がある場合は、現在の登録内容を確認してから入力しましょう。
入力内容と、審査途中で提出する資料の情報が異なると、追加確認が必要になる場合があります。
審査を有利にするために数字や事業内容を調整するのではなく、現在の状況を正確に入力することが基本です。
2. 必要額と資金が必要な日を先に決める
借入希望額は、支払いの合計ではなく、支払日までに不足する金額を基準に考えます。
例えば、20日に仕入代金80万円と外注費40万円を支払い、その支払いに使える手元資金が50万円あるなら、不足額は70万円です。これは考え方を説明するための仮定であり、実際の利用事例ではありません。
あわせて売上の入金予定日を確認し、審査・契約にかかる日数を踏まえて申込時期を決めましょう。
3. 追加資料の保管先と依頼先を確認しておく
追加確認に備え、資料が必要になったときに、誰へ準備を依頼できるかを確認しておきましょう。
決算書類を税理士へ預けている場合などは、連絡先と受領方法を把握しておくと対応しやすくなります。
提出する資料の種類・対象期間・方法は、銀行からの案内に従ってください。
4. 法人は代表者保証の手続きも想定しておく
法人の場合、PayPay銀行ビジネスローンでは原則として代表者保証が必要です。
ローンの審査が進んでも、代表者側の手続きが残っていれば契約完了には至りません。
また、代表者保証が必要な場合は、別途書面の提出を求められることがあります。
経理担当者だけで申し込みを進めている場合も、代表者本人の確認や対応が必要になる可能性を踏まえておきましょう。
「審査結果が出たらすぐ借りられる」と考えるのではなく、契約までに誰の手続きが必要になるかを確認しておくと、資金調達の日程を組みやすくなります。
5. 銀行からの連絡を確認できる状態にしておく
審査結果や追加確認は、電話やメールなどで案内されます。
急いで資金を調達しているときほど、申し込みを終えたことで安心してしまいがちですが、その後の連絡確認も重要です。
登録する電話番号・メールアドレスに誤りがないか確認し、申込後は銀行からの連絡を見落とさないようにしましょう。
追加資料の依頼が届いた場合も、まず内容を確認したうえで対応します。
資金調達の実務では、審査そのものをコントロールすることはできません。一方、入力ミス、確認漏れ、連絡の見落としによる時間のロスは減らせます。
審査基準が非公開だからこそ、公開条件と自社の情報を正しく照合し、必要な手続きを順番に進めることが重要です。
次章では、審査で契約に至らなかった場合に、否決理由を決めつけず、再申込前に何を確認すべきかを整理します。
6. 審査に落ちた場合はどうする?再申込前の確認ポイント
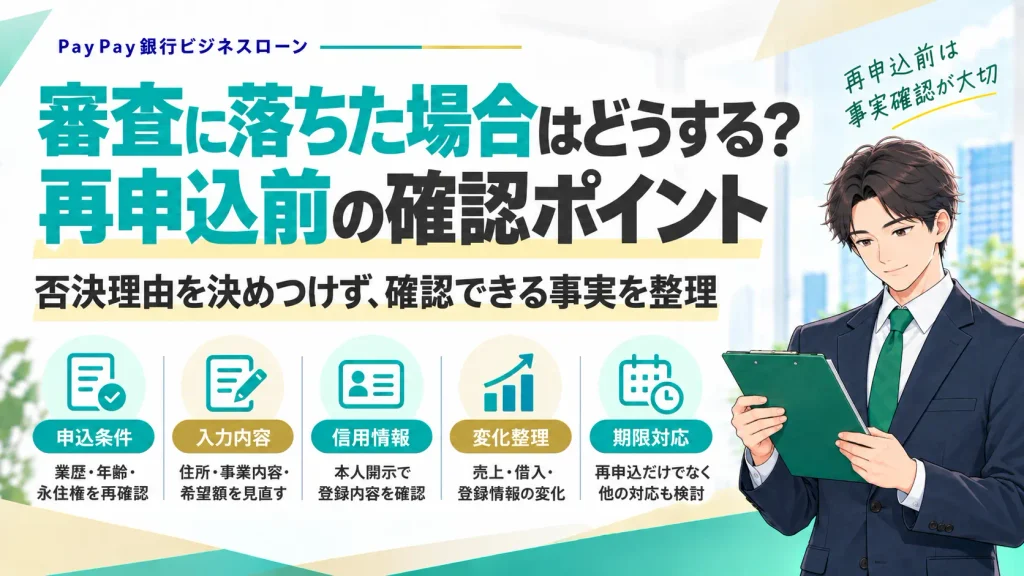
PayPay銀行ビジネスローンの審査で契約に至らなかった場合、「何が原因だったのか」「いつ再申込すればよいのか」が気になるところです。
ただし、審査基準の詳細は公表されていないため、外部から否決理由を特定することはできません。
再申込を急ぐ前に、前回の申し込みから確認できる事実を整理することが大切です。
否決理由を一つに決めつけない
審査に落ちたからといって、
- 赤字だったから
- 借入件数が多かったから
- 売上が少なかったから
- 信用情報に問題があったから
と、理由を一つに決めつけることはできません。
PayPay銀行は、審査項目ごとの配点や具体的な合格ラインを公開していないためです。
「これを直せば次は通る」という前提ではなく、まずは申込条件や入力内容に見落としがなかったかを確認しましょう。
申込条件と入力内容をもう一度確認する
法人の場合は、業歴・決算期数、代表者の年齢、国籍・永住権などを再確認します。
個人事業主も、年齢や国籍・永住権といった公開条件が対象です。
あわせて、
- 法人名・屋号
- 所在地
- 代表者情報
- 事業内容
- 借入希望額
など、申込時に入力した情報に誤りがなかったか確認してください。
住所変更や法人化の直後などは、手元の資料と現在の登録情報に違いがないかも見ておくとよいでしょう。
信用情報が気になる場合は本人開示で確認する
過去の借入や返済状況について確認したい場合は、JICCやCICなどの信用情報機関へ本人開示を申し込めます。
登録内容に誤りがあれば、各機関が定める方法で確認・訂正を申し立てることが可能です。
ただし、信用情報を確認しても、PayPay銀行の否決理由そのものが分かるわけではありません。
あくまで「自分について現在どのような情報が登録されているか」を確かめる手段として利用します。
「6か月待てば通る」とは限らない
3章で説明した申込情報の登録期間は、再申込までに必ず待つべき期間を示すものではありません。また、その期間が過ぎたことだけで審査通過が保証されるわけでもありません。
前回から何が変わったのかを整理する
再申込を検討するときは、単に時間を空けるだけでなく、前回の申込時点との違いを確認します。
たとえば、
| 確認する項目 | 変化の例 |
|---|---|
| 事業状況 | 新しい決算を終えた、売上状況が変わった |
| 借入状況 | 既存借入を返済した、残高が変わった |
| 信用情報 | 登録内容を確認し、誤りがあれば訂正した |
| 登録情報 | 住所・代表者・法人情報などを最新状態にした |
| 資金需要 | 必要額や資金使途が前回から変わった |
これらが変わったからといって、次回の審査通過が保証されるわけではありません。
ただ、前回とまったく同じ状況で申し込むのか、事業や借入状況に変化があるのかは、再申込を考えるうえで整理しておきたいポイントです。
再申込だけに頼らず、支払期限に合う対応を考える
資金が必要な日が目前に迫っている場合や、申込条件を満たしていない場合は、PayPay銀行ビジネスローンへの再申込だけで解決しようとしないことが大切です。
取引のある金融機関への相談など、別の方法も並行して検討しましょう。ただし、他の融資もすぐに資金を確保できるとは限りません。
支払期限に間に合う見通しが立たない場合は、取引先への支払日調整の相談も含めて対応を考えてください。審査に通る方法だけを探すのではなく、必要な支払いに間に合わせるための選択肢を整理することが重要です。
次章では、赤字決算や開業直後、信用情報など、PayPay銀行ビジネスローンの審査で気になりやすい疑問をFAQ形式でまとめます。
7. PayPay銀行ビジネスローンの審査に関するよくある質問とまとめ
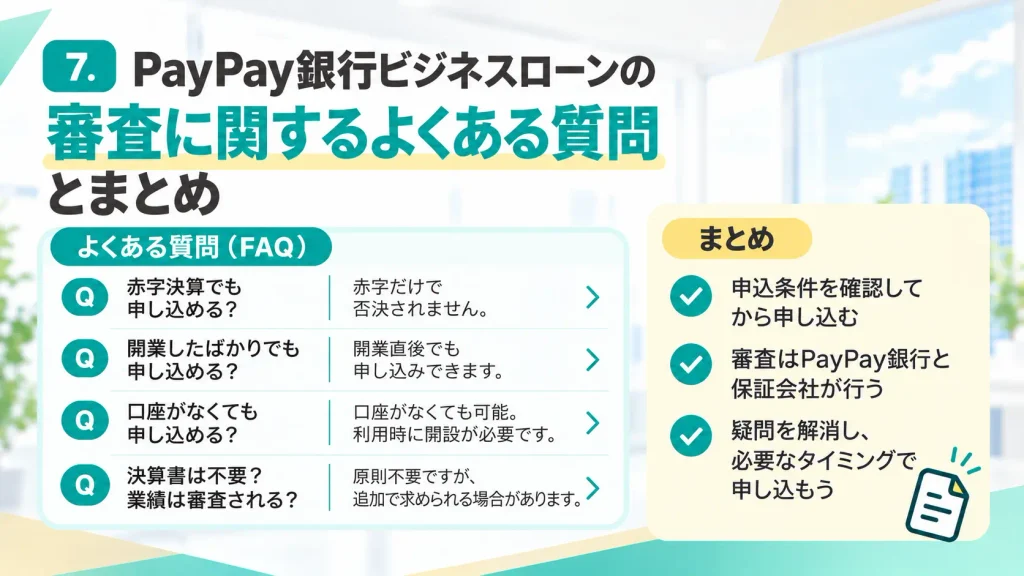
ここまで、申込条件・信用情報・審査時間・否決後の確認ポイントを整理してきました。
最後に、申し込み前に迷いやすい点をQ&A形式でまとめます。
Q. 赤字決算でも申し込めますか?
公開されている申込条件には、「黒字であること」は記載されていません。
赤字が審査に与える影響や具体的な可否基準は公表されていないため、赤字という理由だけで契約の可否は判断できません。
開業したばかりの個人事業主でも申し込めますか?
法人のような業歴要件はなく、開業直後でも申し込めます。
ただし、申込可能であることと、審査に通過することは別です。
PayPay銀行の口座がなくても審査を申し込めますか?
口座がなくても審査には申し込めますが、利用には法人・個人事業主向けのビジネス用口座が必要です。
個人用の普通預金口座では利用できないため、ビジネス用口座を新たに開設する場合は、その日数も予定に含めてください。
決算書が不要なら、業績は審査されないのですか?
決算書の提出が原則不要でも、業績を確認しないという意味ではありません。
審査途中で法人の決算書などを求められる場合があり、規定では資産・負債・収入・支出なども返済能力の判断に利用する情報とされています。
法人は代表者が保証人になる必要がありますか?
法人では原則として代表者保証が必要です。
保証に関する書面の提出が必要になる場合もあるため、代表者本人が対応できるよう準備しておきましょう。
審査に通ったら、すぐに契約しなければなりませんか?
審査結果は、承認の連絡から1か月間有効です。
有効期限を確認して契約を進め、期限を過ぎた場合の扱いは銀行へ確認してください。
信用情報を開示すれば、審査に通るか分かりますか?
信用情報を開示しても、PayPay銀行の審査結果は判断できません。
本人開示は、登録されている契約内容や返済状況を確認するための手段です。
まとめ|申込条件と審査の仕組みを確認してから申し込む
PayPay銀行ビジネスローンを検討する際は、まず法人・個人事業主それぞれの申込条件を確認しましょう。条件を満たしていても、契約の可否はPayPay銀行と保証会社の審査によって決まります。
申込情報は現在の状況に合わせて正確に入力し、追加確認があれば銀行の案内に沿って対応してください。資金が必要な日が決まっている場合は、審査回答だけでなく、口座開設や契約にかかる日数も予定に含めます。
審査で契約に至らなかった場合は、否決理由を推測で決めつけず、入力内容や信用情報など、確認できる事実から整理することが大切です。
申込条件・資金が必要な期限・前回からの状況の変化を確認し、再申込や別の資金調達方法を検討しましょう。
※2026年9月確認。PayPay銀行ビジネスローンの申込条件・審査・必要書類・契約条件などは、申込内容や審査結果、今後の商品改定によって異なる場合があります。本記事はPayPay銀行の公式商品要項・FAQ・規定などで確認できる情報をもとに作成しているため、実際に申し込む際は最新の公式情報をご確認ください。
優良ファクタリング会社を見つけたい方へ
この記事の著者

田辺翔太(資金調達マップ編集部)
中小企業向けの融資制度やビジネスローンの比較記事を中心に編集・取材を行っている。事業者にとって有益な資金調達方法を公正な視点で紹介することをモットーとしている。
会社ランキング ファクタリングシークで
今すぐ確認する