仕入代金や外注費の支払いが、売上の入金より先に来る。そんなときに検討できるのが、PayPay銀行ビジネスローンです。ただし、利用前には借入コストと返済の見通しを確認しておく必要があります。
この記事では、公式情報をもとに金利・限度額・返済方法を解説。申込条件や契約後の注意点、利用に向く場面も整理し、自社に合うか判断するためのポイントを紹介します。
1. PayPay銀行ビジネスローンとは?基本情報と利用対象
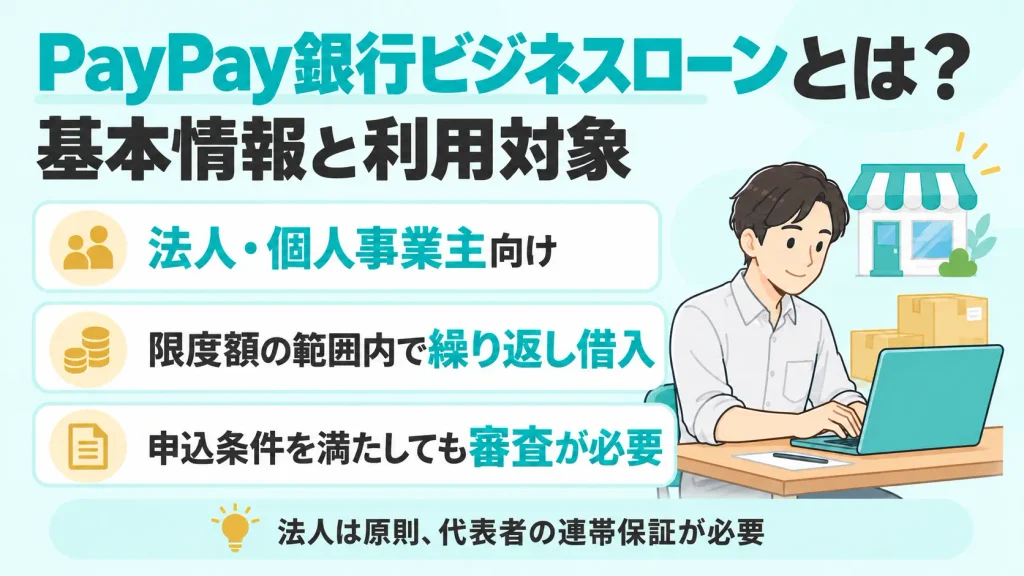
PayPay銀行ビジネスローンを検討する際は、借入枠の仕組みと、法人・個人事業主それぞれの利用条件を確認することが出発点です。
この章では、基本情報を整理し、申し込む前に押さえておきたい条件の違いを説明します。
利用限度額の範囲内で繰り返し借りられる事業用ローン
PayPay銀行ビジネスローンでは、審査で設定された利用限度額の範囲内で、繰り返し借り入れができます。契約後、Webで借入操作を行うと、PayPay銀行の普通預金口座へ入金される仕組みです。
ここで区別したいのが、「利用限度額」と「実際の借入額」です。
例えば、利用限度額が300万円であっても、300万円を一度に借りる必要はありません。支払いに不足する金額が50万円なら、その不足分を借りるという使い方ができます。これは仕組みを説明するための仮定であり、実際の契約・利用事例ではありません。
資金使途は事業性資金です。仕入代金や外注費、事業所の家賃など、事業に必要な支払いへの活用を検討できます。
資金繰りを考えるときは、請求書に記載された売上と、すでに口座へ入っているお金を分けて確認することが大切です。入金予定があっても、支払日に間に合わなければ、そのまま支払いには使えません。
まず「支払日までにいくら不足するか」を確認し、次に借入額を考える。この順番にすると、必要以上の借り入れを避けやすくなります。
金利・限度額・担保などの基本情報
主な商品条件は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 商品名 | PayPay銀行ビジネスローン |
| 利用対象 | 法人・個人事業主 |
| 資金使途 | 事業性資金 |
| 金利 | 年2.2%~14.0%(変動金利) |
| 利用限度額 | 10万円~1,000万円(10万円単位) |
| 借入方法 | Webで借入操作後、PayPay銀行の普通預金口座へ入金 |
| 担保 | 不要 |
| 保証人 | 法人は原則として代表者の連帯保証が必要。個人事業主は不要 |
| 保証会社 | アイフル株式会社 |
| 契約期間 | 1年(自動更新)。商品要項では5年ごとの再契約が必要と案内 |
※2026年9月確認。金利は公式商品要項の「2026年8月12日以降、本日現在」の表示に基づきます。
最大1,000万円は商品の上限であり、申し込んだ全員が利用できる金額ではありません。 実際の利用限度額や適用金利は、審査結果により決まります。
また、法人については「担保不要」と「代表者の保証も不要」を混同しないようにしましょう。会社の借り入れであっても、原則として代表者が連帯保証を行う条件です。
法人と個人事業主で異なる申込条件
対象となる事業者でも、年齢や業歴などの条件を確認する必要があります。法人と個人事業主の違いを整理すると、以下のようになります。
| 確認項目 | 法人 | 個人事業主 |
|---|---|---|
| 年齢 | 申込時の代表者が満20歳以上満69歳以下 | 申込時に満20歳以上満69歳以下 |
| 国籍・在留に関する条件 | 代表者が日本国籍を有する、または外国籍で日本での永住権を有する | 日本国籍を有する、または外国籍で日本での永住権を有する |
| 業歴・決算 | 同じ事業内容で会社の業歴が2年以上、または決算を2期終了している | 商品要項に法人と同様の業歴・決算期数の条件は記載されていない |
法人の場合、個人事業主として行っていた事業を法人化したときは、個人事業主の期間から業歴を通算できます。設立から2年未満というだけで判断せず、事業を始めた時点から確認してください。
ただし、これらは公開されている利用条件です。条件を満たすことと、審査で契約が認められることは別になります。
商品要項には、売上や利益がいくらあれば通るのか、口座の入出金がどの程度評価されるのかといった詳細な審査基準は示されていません。「売上が安定していれば通る」「資料を多く出せば有利」とは判断せず、公開条件に照らして申込対象かを確認しましょう。
2. 金利と手数料|借入コストをどう確認するか
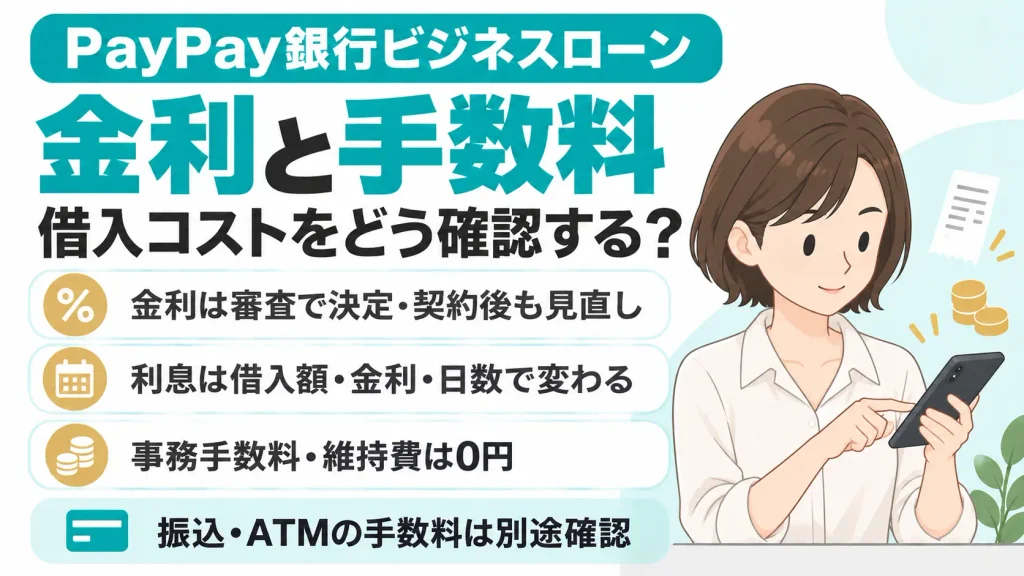
金利の数字だけでは、実際の負担は分かりません。同じ金額を借りても、適用金利と返済までの日数によって利息は変わります。
資金調達の費用を考えるときは、「いくら借りるか」に加えて「いつ返せるか」まで確認しましょう。ここでは、PayPay銀行ビジネスローンの金利と利息計算、手数料の扱いを整理します。
適用金利は審査で決まり、契約後も見直される
PayPay銀行ビジネスローンの金利は、年2.2%~14.0%の変動金利です。実際に適用される金利は審査結果により決まるため、下限の年2.2%だけを使って返済計画を立てるのは避けましょう。
契約後も、最初の金利がずっと続くとは限りません。公式商品要項では、利用限度額と貸出金利を原則1年ごとに見直すと案内しています。
注意したいのは、変更後の金利が、その時点の借入残高と以降の新規借入の両方に適用されることです。新たに借りる分だけの変更ではなく、すでに借りている分の利息にも影響します。金利を引き上げる場合は、事前に連絡する旨が明記されています。
借入期間が長くなる場合は、契約時の金利だけでなく、見直しの通知も確認してください。更新や増額の手続きについては、後の章で説明します。
利息は借入額・金利・利用日数で変わる
利息は日割りで計算されます。借入残高と金利が一定の場合、概算は次の式で確認できます。
利息の目安=借入額×年利率×利用日数÷365日
ただし、うるう年は366日で計算します。公式では、その日の最も多い借入残高(ピーク残高)を基準に、残高100円を付利単位として日割り計算するとしています。
また、利用日数には借入日と返済日の両方を含みます。借りた当日に全額返済しても、1日分の利息がかかります。
例えば、借入残高がない状態から50万円を年14.0%で借り、借入日と返済日を含む5日間で全額返済する場合、概算は以下のとおりです。
50万円×14.0%×5日÷365日=約959円
これは、借入額と金利が期間中一定であると仮定した概算です。実際の請求額は、銀行所定の計算方法や端数処理によって異なる場合があります。
同じ金額・金利でも、利用日数が増えると負担は変わります。
| 借入額 | 年利率 | 利用日数 | 利息の概算 |
|---|---|---|---|
| 50万円 | 14.0% | 5日 | 約959円 |
| 50万円 | 14.0% | 10日 | 約1,918円 |
| 50万円 | 14.0% | 20日 | 約3,836円 |
※365日を基準とし、期間中に元金の返済・追加借入・金利変更がないものとして試算。概算額は1円未満を四捨五入しています。実際の利息は、日々の残高や端数処理などにより異なる場合があります。
支払日に間に合わせることは大切です。一方、返済原資となる売上の入金が遅れると、その分だけ借入期間も延びます。
資金繰り表には予定どおり入金された場合だけでなく、数日遅れた場合の負担も置いてみてください。これは審査に通るための対策ではなく、借りた後に無理なく返すための確認です。
ローンの手数料と、口座から資金を移す費用を分ける
PayPay銀行ビジネスローンは、事務手数料・維持費がかかりません。公式FAQでも、借入がない場合はローンの費用が発生しないと案内されています。
ただし、ローンの手数料と、銀行口座を使う際の手数料は別です。借入金を他行へ振り込む場合や、提携ATMから出金する場合は、それぞれの取引条件を確認する必要があります。
| 費用の種類 | 確認する内容 |
|---|---|
| 借入利息 | 実際の適用金利、借入残高、利用日数 |
| ローンの事務手数料・維持費 | かからない |
| 他行への振込手数料 | 振込先や口座の優遇条件などに応じて確認 |
| ATM出金手数料 | 利用ATM、取引金額、無料回数などに応じて確認 |
他の資金調達方法と比較するときも、同じ必要額・同じ利用期間で、利息と関連費用を合計することが基本です。
例えば、取引ごとにかかるファクタリング手数料の「5%」と、借入金利の「年5%」は、計算の基準が異なります。率の大小だけで比べず、必要な資金を確保してから返済・精算するまでに、実際にいくら負担するのかを金額で確認しましょう。
3. 借入・返済の仕組み|毎月いくら、いつ返す?
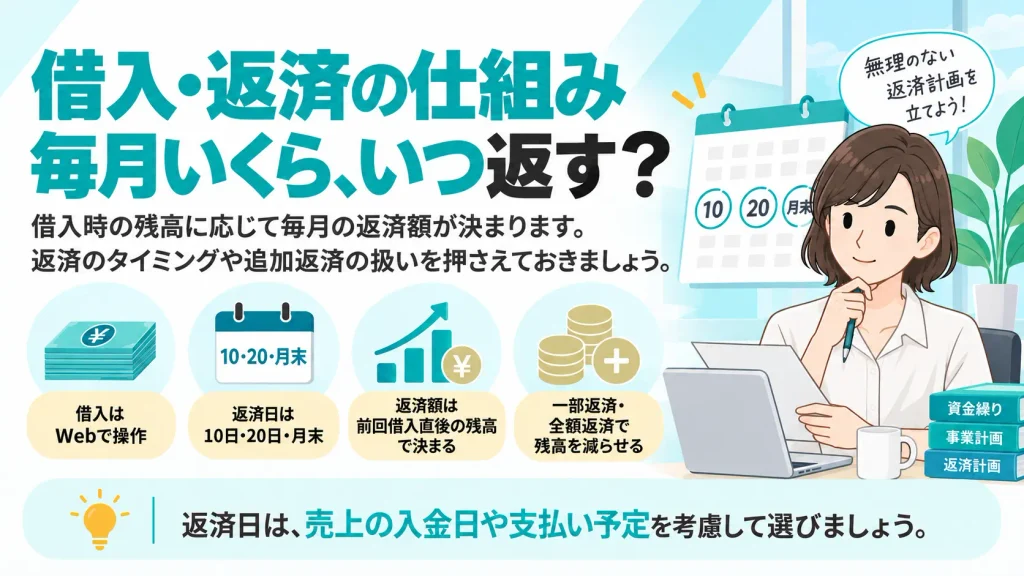
借りた後、毎月いくら口座に残しておけばよいのでしょうか。PayPay銀行ビジネスローンでは、借入時の残高に応じて毎月の返済額が決まります。
返済額が決まるタイミングと、追加で返済した場合の扱いを押さえておきましょう。
契約後はWebで借入操作を行う
契約が完了すると、口座に借入枠が設定されます。ただし、契約しただけで利用限度額の全額が入金されるわけではありません。
通常の借り入れは、ログイン後に借入操作を行います。手続き後、借入金はPayPay銀行の普通預金口座へ即時に入金される仕組みです。
この「即時入金」は、契約を終えて借り入れできる状態になった後の説明です。 新規申込から審査・契約までが即時に完了する意味ではありません。申し込みから利用開始までの流れは、5章で整理します。
毎月の返済額は「前回借入直後の残高」で決まる
毎月決められた日に行う返済を「約定返済」といいます。PayPay銀行ビジネスローンの約定返済額は、前回の借入直後の利用残高に応じて、次のように決まります。
| 借入直後の残高(例) | 毎月の返済額 |
|---|---|
| 10万円 | 2,000円 |
| 50万円 | 10,000円 |
| 100万円 | 20,000円 |
| 300万円 | 40,000円 |
| 500万円 | 70,000円 |
※代表的な金額を抜粋。返済額は元本と利息の合計です。その他の残高区分は、PayPay銀行の公式商品要項で確認できます。
注意したいのは、返済が進んで残高が減っても、追加借入をしない限り約定返済額は見直されないことです。
仕組みの例として、借入直後の残高が80万円なら、毎月の約定返済額は2万円になります。その後、返済によって残高が50万円以下になっても、自動的に1万円へ下がるわけではありません。
また、表の金額は元本と利息の合計です。毎月2万円を返しても、元本がそのまま2万円減るとは限らないため、残高もあわせて確認してください。
なお、返済日前日の最終借入残高と利息の合計が約定返済額に満たない場合は、その合計額が引き落とされます。反対に、利息額が約定返済額を超えた場合は、利息額が約定返済額になります。
返済日は10日・20日・月末から選ぶ
返済日は、10日・20日・月末のいずれかを契約時に指定します。返済方法は、PayPay銀行の普通預金口座からの自動引き落としです。
選ぶ際は、主要な売上の入金日と、給与・仕入代金などの支払日を並べて確認しましょう。入金予定と同じ日では、入金が遅れた場合に残高が足りなくなるため、前日までに返済資金を用意できる日を選ぶことが大切です。
法人・個人事業主向けの商品要項では、返済日が土曜・日曜・祝日、12月31日~1月3日に当たる場合は翌営業日としています。
※公式の「ビジネスローンの返し方」には休日も引き落とす旨の記載が混在しています。本記事は商品要項に基づいていますが、実際の次回返済日は、ログイン後の「ビジネスローン契約内容/ご利用状況照会」で確認してください。
初回返済には、別のルールもあります。借入残高が0円の状態から借りた場合、借入日を含む20日以内に到来する約定返済日はスキップされ、1か月先の返済日から返済が始まります。
返済開始が先になっても、無利息になるわけではありません。 初回の引き落とし日と金額を確認してから、資金繰り表へ反映しましょう。
一部返済・全額返済で残高を減らせる
約定返済とは別に、任意のタイミングで一部返済・全額返済を行えます。ログイン後、「ビジネスローン繰上返済」から返済方法を選び、表示金額を確認して確定すると、口座から即時に引き落とされます。
一部返済は、元金の一部を減らす手続きです。ただし、次の2点は変わりません。
- 一部返済をしても、約定返済額は変わらない
- 一部返済をした月も、約定返済は別途必要になる
「今月は多めに返したから、次の引き落としはない」と考えないようにしてください。
繰上返済額を決めるときは、次回の約定返済と、売上入金までに必要な支払いを口座に残せるか確認しましょう。元金を減らすことと、手元資金を確保することの両方を満たす金額で進めるのが基本です。
4. PayPay銀行ビジネスローンが向いている場面と注意点
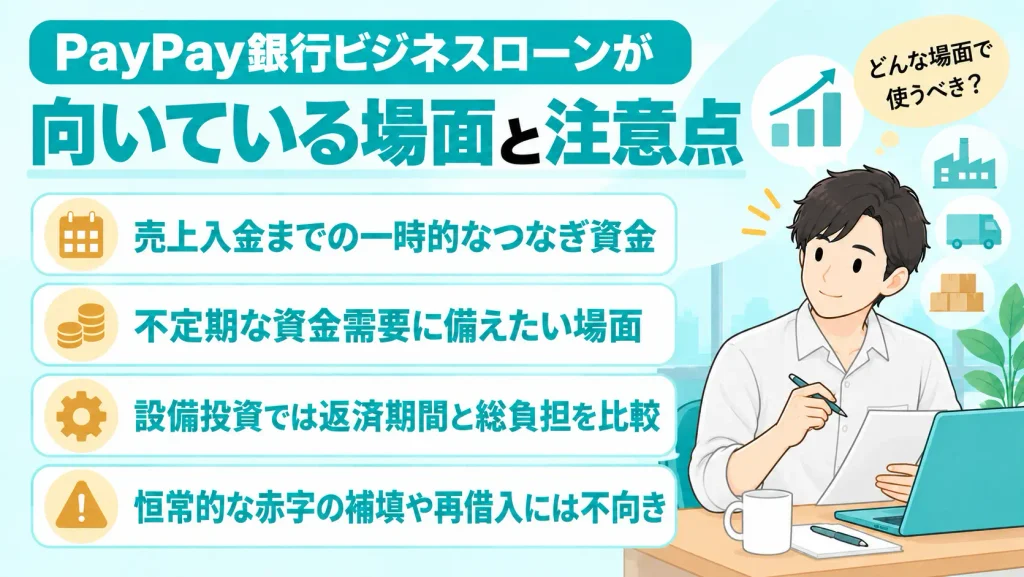
同じ資金不足でも、原因によって適した対応は変わります。入金までの数日間を補うのか、毎月続く赤字を埋めるのかでは、借りた後の見通しが異なるためです。
ここでは、商品の仕組みを踏まえて利用場面を整理します。審査の通りやすさを示すものではなく、資金の使い方を考えるための判断材料です。
売上入金までの一時的なつなぎ資金
活用を検討しやすいのは、支払いが先に来る一方で、その後の入金と返済の見通しが立っている場面です。
例えば、納品済みの商品代金が月末に入る予定でも、外注費の支払いがその数日前に来ることがあります。こうした時間差を補う用途は、必要な期間だけ借り入れできる仕組みと合っています。
ただし、入金予定額の全額を返済に使えるとは限りません。 その入金から給与や家賃、次の仕入代金も支払うなら、それらを差し引いて返済に回せる金額を確認する必要があります。
確認したいのは、次の3点です。
- 返済原資となる取引は、納品・検収などの条件を満たしているか
- 入金予定日と金額を、契約や請求内容から確認できるか
- 入金後の事業支出を差し引いても、返済資金を確保できるか
受注前の売上見込みと、支払日が決まっている売掛金は分けて考えましょう。「来月は売上が増えるはず」という期待だけでは、借入残高を減らせないおそれがあります。
不定期な資金需要に備えて借入枠を持ちたい場面
繁忙期の仕入増や、事業用設備の急な修理など、支出の時期・金額を事前に読み切れない事業にも、借入枠を持つ意義があります。
契約後は限度額の範囲内で繰り返し借りられるため、利用のたびに新規契約をする手間を抑えられます。借入がなければローンの維持費がかからない点も、予備の資金調達手段として検討する理由になるでしょう。
ただし、借入枠は、口座にある自己資金と同じではありません。 利用限度額は見直しの対象であり、銀行が必要と判断した場合には新規利用を停止することも、商品要項に示されています。
そのため、手元の預金を極端に減らし、支払いを借入枠だけに頼る運用は避けたいところです。普段の支払いは手元資金で回し、想定外の支出を補う選択肢として位置づけると、利用目的が明確になります。
長期の設備投資では、返済期間と総負担を比較する
設備資金として利用できることと、その設備投資に最も適していることは別です。
導入した機械や店舗設備から利益を回収するまでに数年かかるなら、設備資金向けの融資なども比較対象になります。確認するのは、適用金利だけではありません。回収にかかる期間に合わせて返済できるか、返済開始までの猶予が必要か、といった条件も重要です。
PayPay銀行ビジネスローンの毎月の返済額を支払えるとしても、それだけで投資計画に無理がないとは判断できません。完済までの見通しを置いたうえで、長期間借り続けた場合の利息負担まで比べましょう。
恒常的な赤字の補填や、返済のための再借入には向いていない
毎月の売上で通常の経費を賄えない状態では、借り入れで当面の支払いを済ませても、翌月に同じ不足が生じます。さらに返済と利息が加わるため、改善策がなければ負担が積み上がります。
特に注意したいのは、返済すると運転資金が足りなくなり、すぐに同額を借り直す状態です。返済履歴はあっても、借入残高が減らなければ資金不足の原因は残っています。
この場合は、次の借入額を考える前に、赤字の原因を分けて確認してください。売上不足なのか、粗利益率の低下なのか、固定費が重いのかによって、見直す対象が変わります。
資金が足りないと、目の前の支払いを優先したくなるものです。だからこそ、「いつ、何の収入で借入残高を減らせるか」を説明できる状態にしてから利用することが、次の資金不足を防ぐための出発点になります。
5. 申し込みから利用開始までの流れ
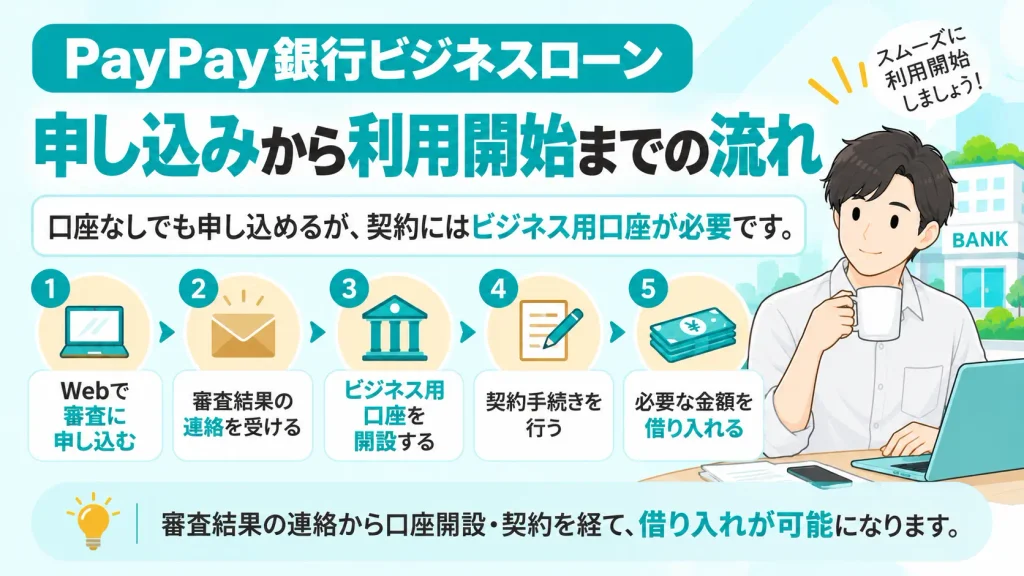
PayPay銀行の口座をまだ持っていなくても、ビジネスローンの審査には申し込めます。ただし、契約までにはビジネス用口座が必要です。
申し込みを受け付けてもらう条件と、実際に借りられる状態になるまでの手続きを分けて確認しましょう。
口座なしでも申し込めるが、契約にはビジネス用口座が必要
PayPay銀行ビジネスローンは、口座開設前でも審査申込が可能です。公式では、審査結果の連絡後、ビジネス用口座を持っていない人が口座開設へ進む流れを案内しています。
契約に必要なのは、法人・個人事業主向け普通預金口座の「ビジネスアカウント」です。個人用の普通預金口座では、このビジネスローンを利用できません。
すでにPayPay銀行を使っている場合も、保有している口座の種類を確認してください。「口座は持っている」と思っていても、私生活で使う個人口座であれば、別途ビジネス用口座の開設が必要になります。
口座を持っていない場合は、ローン審査だけでなく、口座開設の手続きにかかる時間も予定に含めましょう。
審査申込から契約・借入までの5ステップ
手続きは、次の順番で進みます。
- Webで審査に申し込む
法人向け・個人事業主向けの該当ページから、申込画面に沿って必要事項を入力します。 - 審査結果の連絡を受ける
結果は電話またはメールで案内されます。追加確認の連絡があった場合は、その内容に対応してください。 - ビジネス用口座を開設する
対象口座を持っていない場合に必要です。すでに持っている場合は、この手順を省きます。 - 契約手続きを行う
提示された利用限度額・金利・保証条件などを確認して契約します。手続きが完了すると、口座に借入枠が設定されます。 - 必要な金額を借り入れる
ログイン後に借入操作を行い、利用を開始します。
公式案内では、審査結果の回答は通常2~3営業日とされています。これは審査結果が出るまでの目安であり、申込から入金までの日数を保証するものではありません。
口座開設や契約が必要な場合は、その分の時間もかかります。支払いの予定が迫っているときほど、「審査結果の連絡日」と「実際に資金を使える日」を分けて把握してください。
申込時の書類提出は原則不要だが、追加提出が必要な場合もある
必要書類については、「申し込む人が全員、決算書や確定申告書を提出する」という商品ではありません。
法人向けの商品要項では、申込時の書類提出は原則不要とし、審査の過程で決算書などの提出を依頼する場合があると説明しています。
個人事業主向けの商品要項でも、「審査に必要な書類」は「なし」とされています。一方、審査の過程では、事業実態や所得を確認できる資料などの提出が必要になる場合があります。
| 手続きの場面 | 書類の考え方 |
|---|---|
| ローンの審査申込 | 原則として書類提出不要 |
| 審査途中の追加確認 | 銀行から依頼された資料を提出 |
| 法人の連帯保証手続き | 必要な場合、同意書と連帯保証人の本人確認資料を提出 |
| ビジネス用口座の開設 | ローン審査とは別に、口座開設に必要な確認・書類提出へ対応 |
「申込時は原則不要」と「契約まで一切書類がいらない」は異なります。 追加資料を求められたときは、案内された種類・対象期間・提出方法を確認して用意しましょう。
資料を増やせば審査に有利になるとは、公式には案内されていません。求められていない書類を大量に添えるより、依頼内容に合った資料を、不足や読み取りづらさのない状態で提出することが実務上の基本です。
審査・契約・口座開設では、それぞれ確認する内容が異なります。必要書類を一つの「必須セット」にまとめず、今どの手続きの案内を受けているのかを確かめながら進めてください。
6. 契約後の増額・更新・返済相談
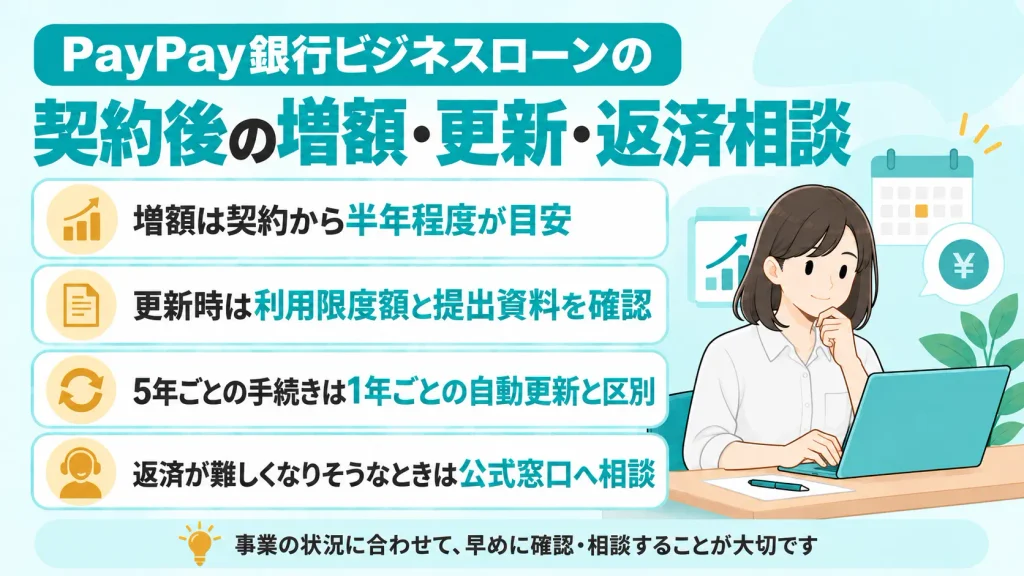
契約後に資金需要が増えたり、事業の状況が変わったりすることもあります。そんなときは、増額・更新・返済条件の変更を、それぞれ別の手続きとして確認しましょう。
申し込めば希望どおりに変更できるわけではありません。公式に案内されている手続きと、利用中に確認したい点を整理します。
増額は契約から半年程度が目安。別途審査が必要
PayPay銀行の公式FAQでは、法人・個人事業主ともに、契約から半年程度経過している場合、利用限度額の増額審査を申し込めると案内しています。
申込先は、対象となる商品の公式ページにある「審査申込」です。新規申込と同様の流れで増額審査を受ける形になります。
ここでいう半年程度は、増額を申し込める時期の目安です。「半年使えば自動的に限度額が上がる」「返済を続けていれば必ず増額できる」という意味ではありません。
増額の詳細な審査基準は公表されていないため、売上の増加や資料の提出だけで結果を予測することもできません。承認される前から、増額分を支払いに充てる予定は組まないようにしてください。
申し込む際は、現在の限度額・借入残高・追加で必要な資金を分けて整理すると、希望額を考えやすくなります。これは審査を有利にする方法ではなく、自社が必要とする借入枠を把握するための準備です。
更新時は利用限度額と提出資料を確認する
契約期間は1年で、自動更新です。ただし、自動更新だからといって、確認や手続きが一切不要になるわけではありません。
商品要項では、利用限度額と貸出金利を原則1年ごとに見直すとしています。金利変更の影響は2章で説明したとおりですが、限度額についても、契約時の条件がそのまま続くとは限らない点を押さえておきましょう。
また、利用限度額が300万円を超える場合は、見直しに際して資料の提出が必要です。
| 契約者 | 見直し時の提出資料 |
|---|---|
| 法人 | 直近の決算書など |
| 個人事業主 | 直近の所得証明資料 |
判定の基準は「実際に借りている金額」ではなく、「利用限度額」です。例えば、限度額500万円・借入残高100万円であれば、限度額300万円超に該当します。
日常の残高管理だけでは、この違いを見落としやすくなります。更新の案内が届いたら、必要な資料と提出期限を確認し、経理担当者や税理士に準備を依頼する場合も余裕を持って進めてください。
5年ごとの手続きは、1年ごとの自動更新と区別する
法人・個人事業主向けの商品要項には、5年ごとの再契約が必要と記載されています。
法人向けの公式FAQでは、契約から5年ごとに連帯保証契約の更新手続きが必要であり、期限が近づくと登録メールアドレスへ案内すると説明しています。対応するのは法人代表者本人です。
個人事業主には保証人が不要なため、法人の連帯保証更新と同じ手続きを行うわけではありません。それぞれの契約内容と、銀行から届く案内に沿って対応しましょう。
会社の連絡先として登録したメールを担当者しか見ていない場合は、更新案内が代表者へ届くよう、社内の共有方法も決めておくと安心です。
返済が難しくなりそうなときは、公式窓口へ相談する
予定していた入金の遅れなどで返済資金が不足しそうな場合は、公式ページの「ビジネスローン専用お問い合わせフォーム」から相談してください。
返済条件の変更を希望する場合、銀行が相談を受けた後、申込方法を折り返し案内する流れです。条件変更には原則として審査があり、希望が認められるとは限りません。
相談前には、次の内容を分かる範囲で整理しておきましょう。
- 返済資金が不足する理由と不足額
- 次に入金される予定日と金額
- 今後の支払いを踏まえて、返済に回せる金額
これらは一律の必須提出書類ではなく、状況を具体的に伝えるための整理項目です。資金繰り表などを用意できる場合は、銀行の案内に応じて活用します。
相談しただけで返済日や返済額が変わるわけではありません。変更が正式に認められるまでは、現在の契約条件が前提になります。
お問い合わせへの回答は翌営業日以降になる場合もあります。返済当日まで抱え込まず、不足の見通しが立った段階で連絡することが大切です。
7. PayPay銀行ビジネスローンに関するよくある質問とまとめ
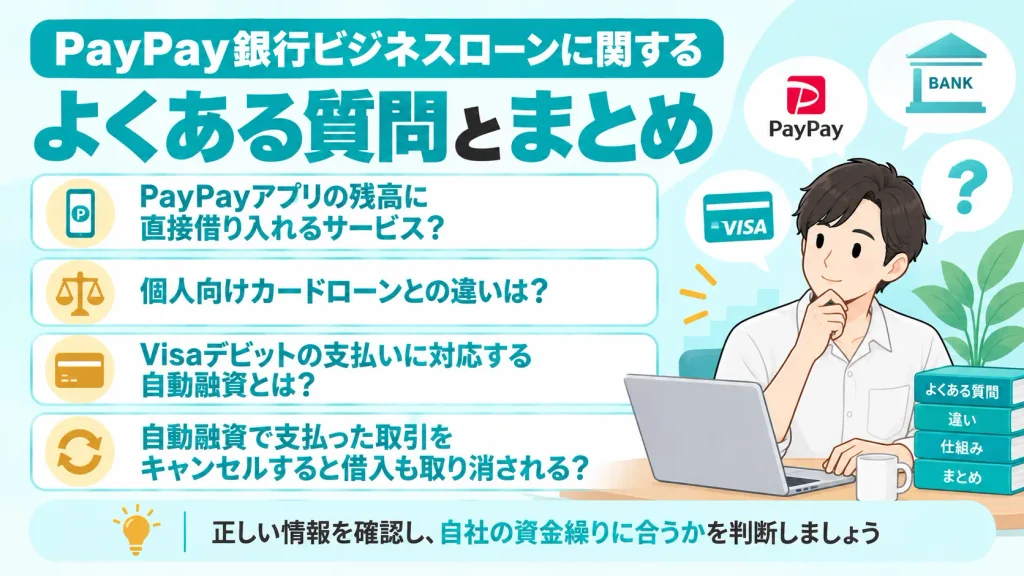
最後に、名前が似ているサービスとの違いや、契約後に確認しておきたい自動融資の仕組みを補足します。別の商品の説明を、そのままビジネスローンの条件として受け取らないようにしましょう。
PayPayアプリの残高に直接借り入れるサービスですか?
いいえ。PayPay銀行ビジネスローンの借入金は、PayPay銀行のビジネス用普通預金口座へ入金されます。
決済アプリのPayPay残高と、銀行の普通預金残高は別です。PayPayアプリを使っているだけで、ビジネスローンの契約や借り入れができる状態になるわけではありません。
検索結果や広告を見る際は、商品名が「PayPay銀行ビジネスローン」であることを確認してください。
PayPay銀行の個人向けカードローンとは何が違いますか?
主な違いは利用対象と資金使途です。ビジネスローンは法人・個人事業主の事業資金向けで、個人向けカードローンは事業資金に利用できません。
PayPay銀行のカードローン商品要項では、資金使途を自由としつつ、事業資金を除くと明記しています。
個人事業主であっても、仕入代金や外注費を支払うために借りるなら、事業資金として利用できる商品を選ぶ必要があります。契約者が個人かどうかだけでなく、何に使うお金なのかが区別の基準です。
金利・保証会社・返済額・返済日のルールも異なるため、カードローンの案内をビジネスローンに当てはめないようにしましょう。
Visaデビットの支払いに対応する自動融資とは何ですか?
Visaデビット利用時に普通預金残高が不足していると、不足額を自動で借り入れて支払いに充てる機能です。
公式案内では、2019年8月30日以降にビジネスローンを申し込んだ場合、初期設定で自動融資が適用されています。自分で設定した覚えがなくても、有効になっている場合がある点に注意してください。
設定状況は、ログイン後の「ビジネスローン自動融資設定/照会」で確認・変更できます。不要であれば解除も可能です。
この機能は、すべての口座引き落としや振込の不足額を補うものではありません。また、利用限度額を超える取引や、返済延滞などで借り入れできない状態では利用できません。
支払いが完了していても、その一部が預金ではなく借入で賄われている場合があります。 Visaデビットを事業の支払いに使う際は、普通預金の明細とローンの明細をあわせて確認しましょう。
自動融資で支払った取引をキャンセルすると、借入も取り消されますか?
いいえ。代金が口座へ返金されても、借入残高は自動では取り消されません。
返金とローンの返済は別の処理です。公式では、自動融資を利用した取引がキャンセルされた場合も、利用者自身で返済する必要があると案内しています。
例えば、購入した備品を返品して代金が戻っても、それだけでは自動融資による借入を精算したことにはなりません。返金後は借入残高を確認し、返済操作まで行ってください。
まとめ|提示金利と返済ルールを確認して利用を判断する
PayPay銀行ビジネスローンは、契約した限度額の範囲内で繰り返し借りられる、法人・個人事業主向けの商品です。入出金の時間差を補う選択肢になりますが、利用しやすさだけで借入額を決めることは避けましょう。
判断の軸は、必要額・実際の適用金利・返済に回せる資金の3つです。月々の返済額を支払えるかに加えて、借入残高をいつ減らせるのかまで確認する必要があります。
まずは直近の入金予定と支払予定を並べ、不足する金額と期間を整理してください。そのうえで提示条件を確かめ、自社の資金繰りに合う場合に利用する。この順番が、借りた後の負担を見通すための基本です。
優良ファクタリング会社を見つけたい方へ
この記事の著者

田辺翔太(資金調達マップ編集部)
中小企業向けの融資制度やビジネスローンの比較記事を中心に編集・取材を行っている。事業者にとって有益な資金調達方法を公正な視点で紹介することをモットーとしている。
会社ランキング ファクタリングシークで
今すぐ確認する