ファクタリングの手数料が高いと感じても、その割合だけで違法とは判断できません。重要なのは、売掛先の不払いリスクを誰が負担し、実際にどのような方法で資金を回収する契約なのかという点です。
この記事では、金融庁が紹介する裁判例を基に、売買と貸付の線引きを解説します。契約前の確認ポイントから、追加請求などのトラブルへの対応・相談先まで、利用判断に必要な情報を整理しました。
優良ファクタリング会社を見つけたい方へ
1. ファクタリング手数料は違法?まず知っておきたい基本
「手数料が20%と言われたけれど、この条件で契約して大丈夫だろうか」
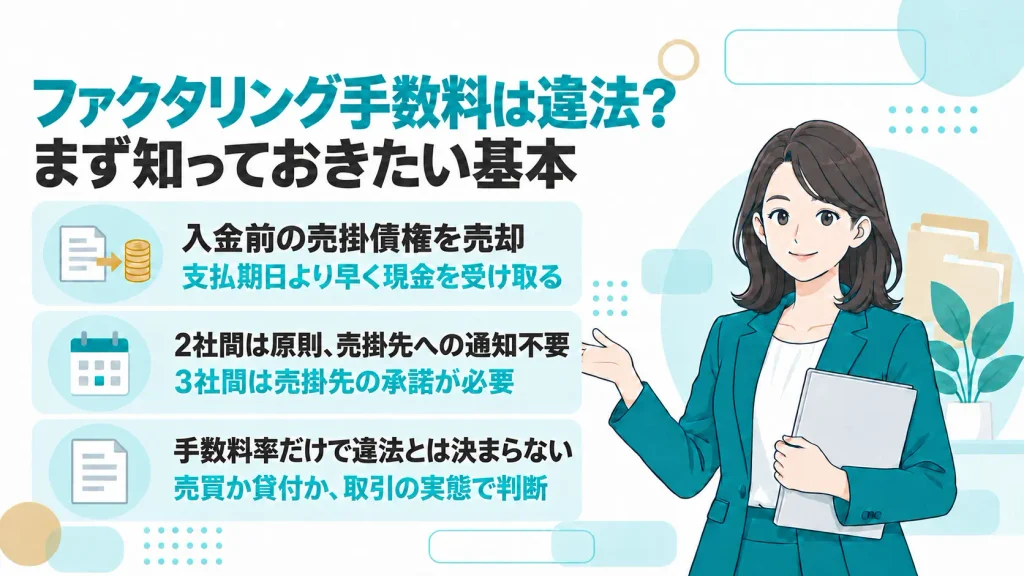
支払日が迫るなかで見積もりを受け取ると、資金を確保したい気持ちと、手数料への不安が重なるものです。ただ、ファクタリングの手数料は、数字だけで合法・違法を判断できません。
まず押さえたいのは、債権の売買として行われるファクタリングと、ファクタリングを装った貸付は区別されるという点です。仕組みと費用負担を整理したうえで、契約の実態を確認していきましょう。
ファクタリングは売掛債権を売却して資金化する取引
ファクタリングは、取引先から代金を受け取る権利である「売掛債権」を売却し、支払期日より前に資金を得る方法です。
例えば、翌月末に入金される予定の請求書を買い取ってもらい、その買取代金を今月の仕入代金や外注費に充てます。資金を借りる融資とは異なり、保有している債権を現金に換える仕組みと考えるとわかりやすいでしょう。
金融庁も、一般的なファクタリングを、法的には債権の売買・譲渡契約と説明しています。
ただし、請求書の金額をそのまま受け取れるわけではありません。手数料などが差し引かれるため、早く資金を得られる一方で、将来受け取る予定だった金額は減ります。
「売上があるのに、入金前に支払いが来る」という時間差には対応できても、売上や利益そのものが増えるわけではない点は押さえておきたいところです。
2社間・3社間ファクタリングの違い
主な契約方式には、2社間と3社間があります。大きな違いは、売掛先が手続きに関与するかどうかです。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約に関与する当事者 | 利用者・ファクタリング会社 | 利用者・ファクタリング会社・売掛先 |
| 売掛先への通知・承諾 | 原則として不要 | 売掛先への通知・承諾手続きを伴う |
| 回収金の支払先 | 売掛先から利用者に入金後、利用者がファクタリング会社へ送金 | 売掛先からファクタリング会社へ直接支払い |
| 手数料の傾向 | 3社間より高くなりやすい | 2社間より低くなりやすい |
※一般的な仕組みの比較です。通知の条件や手数料は、個別の契約によって異なります。
回収経路の違いは手数料にも影響します。ただし、売掛先が支払わなかったときの責任は、契約方式とは別に確認が必要です。詳しくは次章で説明します。
手数料が高いだけで直ちに違法とは判断できない
債権の売買として行われるファクタリングには、貸付金利のように「手数料は一律に年○%まで」という法定上限はありません。そのため、提示された手数料を年率に換算し、融資の上限金利と比べるだけでは違法と断定できないのです。
一方で、上限がないことは、どのような取引も認められるという意味ではありません。
金融庁は、債権額に対して買取代金が著しく低い取引について、偽装ファクタリングの疑いがあると注意を促しています。また、契約書が売買の形式でも、実態が貸付であれば貸金業に該当するおそれがあります。
つまり、手数料の高さは見過ごせない確認材料ですが、それだけが判断基準ではありません。反対に、相場に近い手数料や、明確な費用表示があっても、それだけで契約全体の適法性が保証されるわけではない点に注意してください。
適法性と資金繰りへの負担は分けて考える
契約に法的な問題がないことと、自社がその費用を負担できることは別の話です。
ここで、資金繰りへの影響を具体的に見てみましょう。
【仮定のケース:必要な支払額に届かない見積もり】
東京都内の制作会社が、午前10時に当日の支払予定を整理したところ、外注費として180万円が必要だったとします。手元資金はなく、翌月末入金予定の売掛債権200万円を資金化する想定です。
手数料が10%なら、受取額は180万円。15%なら170万円となり、支払いに10万円足りません。
| 項目 | 手数料10%の場合 | 手数料15%の場合 |
|---|---|---|
| 売掛債権額 | 200万円 | 200万円 |
| 手数料額 | 20万円 | 30万円 |
| 受取額 | 180万円 | 170万円 |
| 必要な支払額との差 | 不足なし | 10万円不足 |
※説明用の仮定であり、実際の相談記録ではありません。手数料は債権額に対して計算し、追加費用はないものとしています。
手数料15%の場合、資金化しても支払いに10万円足りません。また、どちらの場合も、翌月末に入る売掛金200万円は、今回の資金化によって先に使うことになります。
当日の支払いに足りるか、翌月以降の支払いも回せるか。 手数料の適法性に加え、この2点を確認して利用を判断しましょう。
2. ファクタリングが実質的な貸付と判断される条件
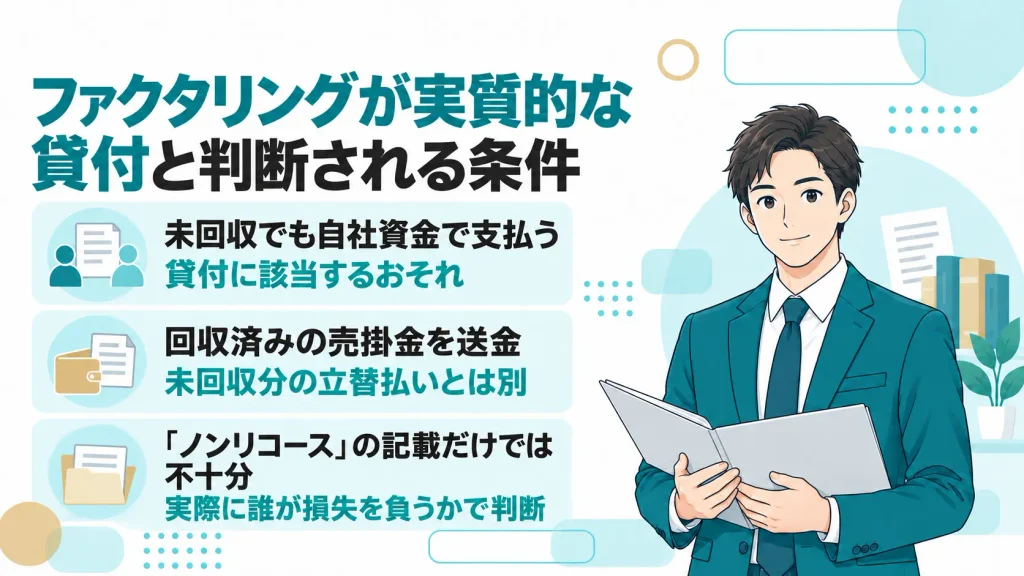
売掛先が代金を支払わなかったとき、その損失を誰が負担するのでしょうか。
ファクタリングの法的な性質を考えるうえで、重要な問いです。契約時には入金額やスピードに目が向きますが、売買と貸付の違いは、予定どおりに回収できなかった場面に表れます。
ここでは、不払い時の責任と取引の実態を軸に、判断の考え方を整理します。
売掛先の不払いリスクを誰が負担しているか
債権を売却しても、売掛先が必ず支払うとは限りません。倒産や資金不足によって回収できなくなる危険を「信用リスク」といいます。
売掛先の信用リスクがファクタリング会社へ実際に移っているかは、売買としての性質を判断する重要な要素です。
例えば、売掛先が倒産した場合に、ファクタリング会社が損失を引き受ける取引と、利用者が必ず代わりに支払う取引では、お金を出した側が負うリスクが異なります。後者では、債権を買い取ったという形式でも、利用者から資金を回収する仕組みになっています。
ただし、不払い時の責任と、利用者自身の契約違反による責任は分けて考える必要があります。
存在しない債権を売却した場合や、回収済みの売掛金を契約に反して使い込んだ場合まで、ファクタリング会社が損失を負担するという意味ではありません。利用者が責任を問われる条項があるだけで、直ちに貸付になるわけでもないのです。
確認の軸は、「利用者に支払義務があるか」だけではなく、何を理由に、その義務が生じるのかにあります。
買戻し義務・自己資金での支払いを求める契約に注意
売掛先から回収できなかった金額について、利用者に支払いを求める権利を「償還請求権」といいます。償還請求権がある場合はリコース、ない場合はノンリコースと呼ばれます。
ここで注意したいのが、売掛先の不払いを理由として、利用者に債権の買戻しや立替払いを求める仕組みです。
金融庁は、回収を委託された利用者が集金できなかった場合に、債権を買い戻したり、自分の資金でファクタリング会社へ支払ったりする取引について、貸金業に該当するおそれがあると説明しています。
一方、2社間ファクタリングで、売掛先から受け取った回収金を契約に従って送金することは、未回収分を自己資金で補うこととは異なります。
「送金義務があるから借入だ」と考えると、通常の回収手続きまで混同してしまいます。すでに受け取ったお金を引き渡すのか、受け取っていないお金まで用意するのか。この違いを押さえておきましょう。
「ノンリコース」と書かれていても実際の運用を確認する
「償還請求権なし」という記載だけでは、売買か貸付かを判断できません。金融庁も、契約書の形式だけでなく、取引の実態から判断すると説明しています。
例えば、別の条項で売掛先の支払能力を利用者に保証させていれば、結局は利用者が不払いの責任を負う可能性があります。契約上は買戻し義務がなくても、実際には買い戻さざるを得ない仕組みになっている場合も同様です。
条項の名称ではなく、契約全体と実際の回収方法を見る必要があります。
貸付に該当する場合の貸金業法・利息制限法・出資法
取引の実態が貸付に当たる場合には、貸付に関する規制が問題になります。主な法律の役割は、次のとおりです。
| 法律 | 主に確認する内容 |
|---|---|
| 貸金業法 | 貸金業の登録や業務に関する規制 |
| 利息制限法 | 元本額に応じた利息の上限と、超過部分の民事上の効力 |
| 出資法 | 業として行う貸付の上限金利など、刑事罰に関わる規制 |
貸金業に当たる営業を登録せずに行えば、無登録営業の問題が生じます。ただし、債権売買を行う会社に貸金業登録がないという事実だけで、違法業者とは判断できません。
利息制限法の上限金利は、元本額によって年15%・18%・20%に分かれます。
| 元本額 | 利息制限法の上限金利 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
また、出資法では、業として行う貸付について年20%を超える金利が刑事罰の対象となります。
ここで区別したいのは、一部の利息が無効になることと、契約全体が無効になることは同じではないという点です。利息制限法の上限を超えたからといって、それだけで元本を含むすべての支払義務がなくなるわけではありません。
貸付に該当する場合は、「手数料」「調査料」などの名目で受け取る金銭も、法令上の例外を除き、利息として扱われることがあります。名称を変えれば金利規制を避けられるというものではないのです。
実際の判断には、契約条項だけでなく、交付された金額、支払条件、回収方法などの確認が必要です。次章では、こうした事情が裁判でどのように評価されたのかを、具体的な裁判例から見ていきます。
3. 裁判例から見るファクタリングの合法・違法の線引き
同じファクタリングという名称でも、裁判での判断は分かれています。
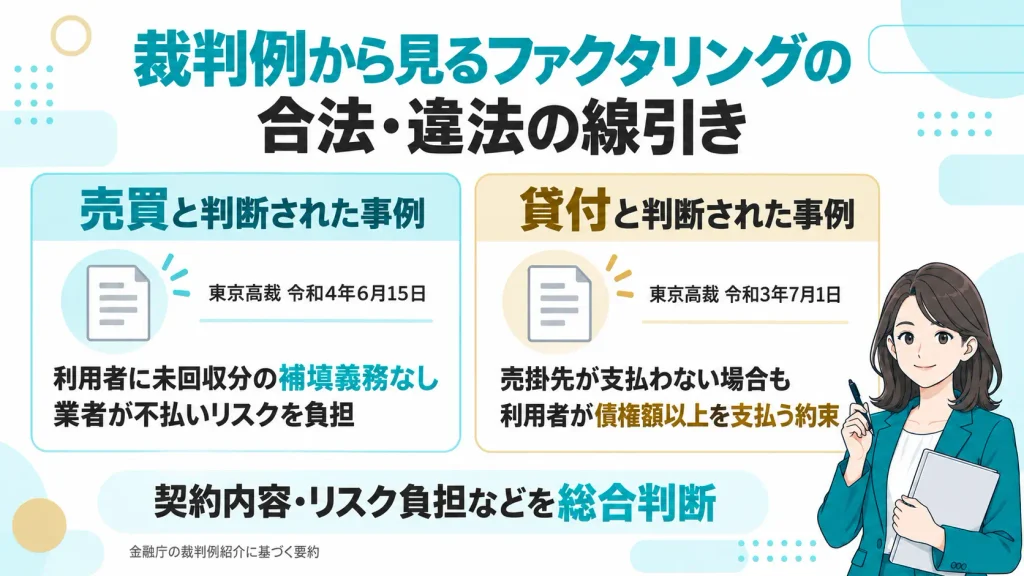
ここでは、金融庁が紹介する東京高裁の2つの裁判例を取り上げます。注目したいのは、結論だけでなく、その結論につながった”契約内容とリスクの負担”です。
※以下は金融庁による裁判例の紹介に基づく要約です。判決全文を引用したものではなく、個別の契約について同じ結論を保証するものでもありません。
貸金業に該当しないと判断された裁判例
東京高裁令和4年6月15日判決では、対象の取引が債権の売買と認められました。
金融庁の紹介によると、契約上、売掛先から回収できなかった金額を利用者が補う義務はなく、実際にもファクタリング会社が不払いリスクを負っていました。
手数料についても、債権を担保にした貸付と疑わせるほど高額ではないと評価されています。
契約の記載、不払いリスクの負担、手数料などを総合して、売買と判断された事案です。
貸付に当たると判断された裁判例
一方、東京高裁令和3年7月1日判決では、対象の取引が貸金業法上の貸付に当たると判断されました。
この事案では、売掛先が支払わなかった場合に、利用者が債権額以上の金額をファクタリング会社へ支払う内容の公正証書が作成されていました。
金融庁は、ファクタリング会社が不払いリスクを負担していないことなどが考慮された事案として紹介しています。
問題となったのは、公正証書の作成そのものではなく、売掛先が支払わなくても利用者から回収できる内容になっていたことです。
裁判例を自社の契約に当てはめる際の注意点
裁判例の結論は、その事件の契約内容や取引状況に基づいています。「似た契約だから同じ結論になる」「同じ手数料率なら問題ない」とは判断できません。
今回参照した金融庁の紹介にも、すべての取引に共通する安全な手数料率は示されていません。自社の契約とどの事情が共通し、どこが異なるかを見るための参考として活用しましょう。
4. 高額手数料や不利な契約を避けるための確認ポイント
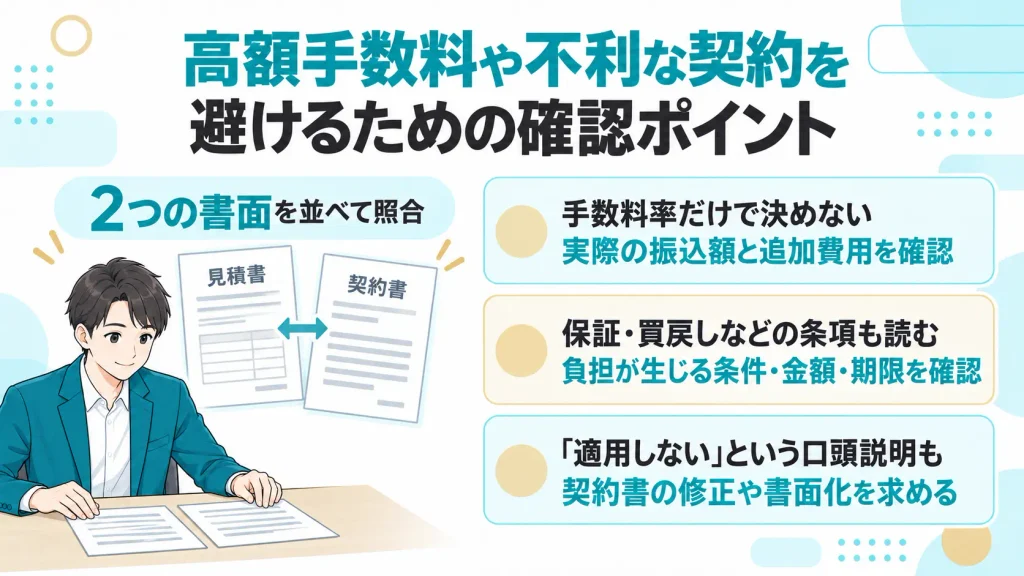
契約前には、見積書と契約書を並べて確認してください。
口頭では「追加費用なし」と説明されていても、書面に別の費用が記載されていれば、契約前に食い違いを解消する必要があります。入金を急ぐ場面でも、金額・期限・責任範囲を曖昧にしたまま進めないことが大切です。
以下の表を使い、説明を受けた条件が書面にも反映されているかを確かめましょう。
契約前に確認したい項目をチェック表で整理
| 確認項目 | 見積書・契約書で確かめること |
|---|---|
| 買取対象と金額 | 売掛先・請求書・債権額が申し込んだ内容と一致しているか |
| 手数料・追加費用 | 手数料の計算対象、費用の内訳、別途支払う金額が明確か |
| 最終受取額 | 差引き後に振り込まれる金額と、後日精算される金額が区別されているか |
| 買戻し・保証・損害賠償 | どのような場合に、誰が、いくら負担するのか |
| 入金日・送金期限 | 買取代金の入金条件と、回収金を送金する期限が明記されているか |
| 通知・債権譲渡登記 | 実施の有無、実施する条件、費用負担、終了後の手続きはどうなっているか |
| 解約・違約金 | 申込後や契約後に取りやめる場合の条件と費用が明確か |
| 継続契約 | 自動更新、最低利用期間、継続利用の義務がないか |
| 契約相手・書面の交付 | 運営会社と契約名義が一致し、契約書一式を受け取れるか |
該当しない項目も含め、自社の契約での扱いを確認してください。
手数料は最終受取額と別途支払額まで確認する
見積もりでは、手数料率のほかに、計算の対象となる金額も確かめます。同じ「5%」という表示でも、何に対して計算するかが曖昧では、正確に比較できません。
また、債権譲渡登記に関する費用や事務手数料などが別途発生する場合は、その金額も確認が必要です。追加費用が別建てになっていることだけで違法とは判断できませんが、負担額がわからないままでは利用を決められません。
確認したい金額は、次の3つです。
- 契約時に実際に振り込まれる金額
- 入金後に別途支払う費用
- 買取代金の一部が保留される場合、その金額と後日受け取れる条件
「買取代金」と「今日使える金額」が同じとは限りません。 見積書に複数の金額が並んでいるときは、振込額を明示してもらいましょう。
費用が未確定であれば、確定する時点や算定方法を確認します。「後で説明する」という回答のまま署名を進める必要はありません。
責任範囲は関連する条項をまとめて読む
買戻しや支払いの義務は、一つの条項にまとまっているとは限りません。「保証」「表明保証」「損害賠償」「契約解除」など、別の見出しに記載されている場合もあります。
償還請求権の有無だけで確認を終えず、関連する条項を通して、負担が生じる条件・金額・支払期限を確かめてください。
担当者から「その条項は適用しません」と言われた場合も、口頭の説明だけで済ませず、契約書の修正や合意内容の書面化を求めましょう。本文だけでなく、別紙・特約・利用規約まで含めて確認することが重要です。
入金日・通知・登記は実施条件まで確かめる
「最短即日」という案内は、自社への当日入金を確約するものではありません。契約締結後も手続きが残る場合があるため、いつまでに何を済ませれば入金されるのかを確認してください。
2社間で回収金を送金する場合は、売掛先からの入金後、何日以内に送る契約なのかも把握しておきます。
売掛先への通知についても、契約時に通知しないことと、将来も一切通知されないことは分けて考える必要があります。通知を行う条件が定められている場合は、その内容まで確認しましょう。
債権譲渡登記を行う契約では、費用のほか、取引終了後の抹消手続きや費用負担も確認対象です。登記の有無だけで、安全な契約かどうかを決めないことも大切です。
解約条件と運営会社を確認してから比較する
申し込みを取りやめる段階と、契約成立後に解約する段階では、扱いが異なる場合があります。「契約するまでは費用がかからないか」「どの時点からキャンセル料が発生するか」を先に確認しておくと、比較検討を進めやすくなります。
継続契約では、自動更新や最低利用期間にも目を通してください。今回の請求書だけを売却するつもりでも、別の義務が含まれていないかを確かめます。
運営会社については、公式サイトの会社名・所在地・代表者名と、契約書の名義を照合します。振込先が説明と異なる名義であれば、理由を確認してください。会社情報や口コミは判断材料になりますが、それだけで取引の安全性を保証するものではありません。
電子契約の場合も、締結した契約書と適用される規約を保存できるか確認しておきましょう。
複数社へ見積もりを依頼する際は、同じ債権・希望入金日・契約方式など、比較条件をそろえます。まず必要な日時に必要額を確保できる候補を残し、そのうえで総費用と責任範囲を比べると、判断がぶれにくくなります。
5. 違法性が疑われる場合の対応と相談先
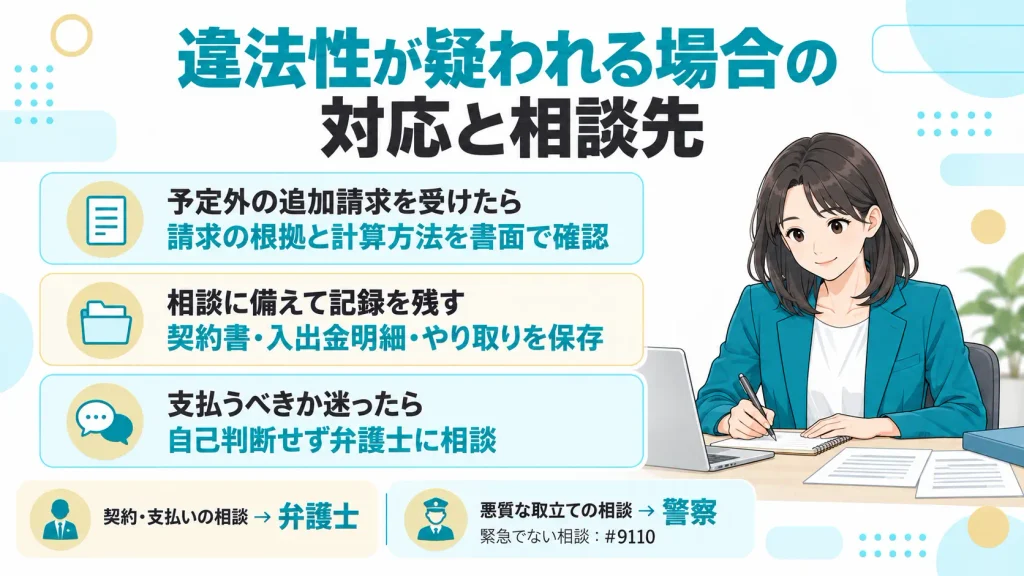
「契約後に、説明されていない費用を請求された」「売掛先から入金されていないのに、今日中の支払いを求められた」
こうした場面では、請求への返答を急ぐ前に、何が起きているのかを整理しましょう。契約前か契約後かによって、取るべき対応は異なります。
違法だと確信できていなくても、相談はできます。支払期限や相手からの要求を具体的に伝え、対応を検討することが大切です。
契約前に疑問が残った場合は、手続きをいったん止める
説明と契約書の食い違いが解消されない場合は、署名や電子契約の承認をいったん見合わせましょう。疑問点と回答は、メールなどで残します。
ただし、署名前でも、やり取りの内容によっては契約が成立している場合があります。取りやめに伴う費用を請求されたときは、契約書だけでなく、申し込みからの経緯も弁護士に伝えてください。
支払日が迫っている場合は、支払先への期日調整の相談も並行して進めましょう。
契約後の追加請求・買戻し要求は、根拠を確認して相談する
契約後に予定外の請求が届いた場合は、まず請求額・支払期限・請求理由を記録します。そのうえで、根拠となる契約条項と金額の計算方法を、書面で示してもらいましょう。
請求されたから直ちに支払う、違法に見えるからすべての支払いを止める、という両極端の対応は避けてください。 元の契約に基づく支払いと、争いのある追加請求を区別し、どこまで対応すべきかを弁護士に相談します。
特に、次のような要求が重なっている場合は、その内容を相談時に伝えてください。
- 当日中など、短い期限で追加の支払いを求められている
- 支払いの約束や債務を認める書面への署名を迫られている
- 支払延期と引き換えに、新たな費用や別契約を提示されている
- 売掛先への連絡や訪問を示唆されている
その場を収めるための署名でも、新たな支払義務や不利な条件に同意することになり得ます。署名前に、相手への返答方法も含めて弁護士に相談しましょう。
相談に備えて書類とやり取りを保存する
相談では、契約書だけでなく、説明から請求に至る経緯が手がかりになります。手元にある資料を、次のようにまとめておくと状況を伝えやすくなります。
| 保存する資料 | 整理しておきたい内容 |
|---|---|
| 見積書・契約書・規約・特約 | 当初の条件と、後から変更された箇所 |
| 請求書・支払要求の通知 | 請求名目、金額、期限、支払先 |
| 通帳・振込明細 | 実際に受け取った金額と支払った金額 |
| メール・チャット・録音・着信履歴 | 説明内容、要求されたこと、連絡の頻度 |
| 売掛債権に関する資料 | 売掛先の支払期日、入金状況、不払いの理由 |
電話の内容は、日時・担当者名・発言を記憶が新しいうちにメモしてください。チャットは一部の画面だけでなく、前後の流れや送信者がわかる形でも保存しておくと役立ちます。
あわせて、「申し込み→契約→入金→問題の発生」の順に、出来事を短く並べましょう。事実と自分の受け止めを分けて記載すると、相談先も論点を整理しやすくなります。
資料を完璧にそろえる必要はありません。支払期限が迫っている場合は、まずその期限を伝えて相談し、不足資料は後から補います。
相談内容に応じて窓口を使い分ける
契約の効力や支払いへの対応を相談したいのか、脅迫的な取立てから身を守りたいのかによって、適した窓口は異なります。
| 相談先 | 主な相談内容 |
|---|---|
| 弁護士・地域の弁護士会の法律相談 | 支払義務、契約解除、返還請求、業者との交渉など |
| 金融庁「金融サービス利用者相談室」 | 偽装ファクタリングが疑われる取引の情報提供、一般的な相談や相談先の案内 |
| 警察署・警察相談専用電話「#9110」 | 脅迫的な言動、悪質な取立てなど、緊急ではない警察への相談 |
弁護士へ連絡するときは、「法人・個人事業主のファクタリング契約について相談したい」と伝え、対応の可否と費用を確認します。
金融庁の相談室は、論点の整理や他機関の紹介などを行う窓口です。個別の紛争について、あっせん・仲介・調停を行う窓口ではありません。 業者との交渉や具体的な法的対応が必要な場合は、弁護士への相談も進めてください。
相手から脅されたり、暴力を受けそうになったりした場合は、録音や撮影よりも、その場を離れるなど身を守る行動を優先してください。
相談の第一歩は、法律用語で説明することではありません。「誰から、いつまでに、いくら、何を理由に求められているか」を伝えることです。状況が動く前に、手元の情報から相談を始めてください。
6. ファクタリング手数料の違法性に関するよくある質問とまとめ
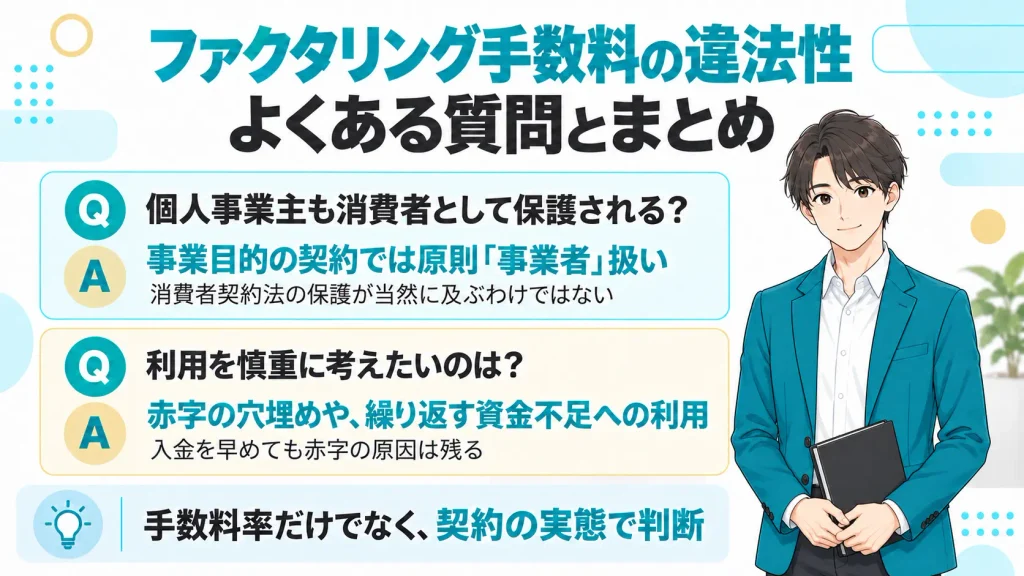
最後に、事業者向けファクタリングと混同しやすい取引や、個人事業主の法的な扱いを補足します。あわせて、契約に問題がなくても利用を慎重に考えたいケースを整理しましょう。
給与ファクタリングは事業者向けと何が違いますか?
給与ファクタリングは、勤務先から受け取る賃金を対象とする取引です。金融庁は、賃金債権を買い取り、労働者本人を通じて回収する営業は貸金業に該当すると説明しています。
事業者が商品代金や業務委託報酬などの売掛債権を売却する取引とは、区別する必要があります。
賃金には、使用者が労働者へ直接支払うという原則があります。金融庁が紹介する最高裁令和5年2月20日決定でも、給与ファクタリング業者は勤務先へ直接支払いを求められず、実際には利用者本人から回収するほかなかった事情などが考慮されています。
「給与の買取だから借金ではない」と説明されても、名称だけで判断しないでください。金融庁は、給与ファクタリングについて、高額な手数料や悪質な取立ての危険を挙げ、利用しないよう注意を呼びかけています。
個人事業主なら消費者契約法で保護されますか?
事業資金を確保するための契約では、個人事業主も原則として消費者契約法上の「事業者」に当たります。個人名義というだけで、同法による取消しなどの保護を受けられるわけではありません。
ただし、同法が適用されなくても、民法などに基づく対応を検討できる場合があります。相談時には、契約の内容と利用目的を伝えてください。
ファクタリングの利用が向いていないケース
法的な問題がない契約でも、資金不足の原因によっては、ファクタリングが適切な解決策にならないことがあります。
特に、次のような状況では、利用を決める前に資金計画を見直したいところです。
| 状況 | 利用を慎重に考えたい理由 | 先に検討したいこと |
|---|---|---|
| 売上より経費が多い状態が続いている | 入金を前倒ししても、赤字の原因が残る | 価格・原価・固定費の見直し |
| 設備投資などの資金を長期間かけて回収する予定 | 短期の売掛金を使うことで、日常の支払いに回す資金が減る | 回収期間に合う融資などの検討 |
| 手数料を負担すると対象取引の利益がほとんど残らない | 受注を続けても利益を確保しにくくなる | 取引条件や採算の再確認 |
| 前回の利用で生じた不足を、次の債権売却で補い続けている | 手数料負担を伴う資金の前倒しが常態化する | 月単位の資金繰りと利用を減らす計画の作成 |
赤字決算であることだけを理由に、すべての利用が不適切になるわけではありません。一時的な入出金のずれなのか、通常の営業を続けても資金が減る状態なのかを分けて考えます。
「今回の支払いを終えれば、次は通常の入金で回せる」という見通しが立たない場合は、資金調達と並行して、経営改善の相談を進めましょう。
まとめ|手数料と契約の実態を確認して判断する
ファクタリングの違法性は、手数料率や契約の名称だけでは判断できません。売掛先の不払いリスクを誰が負担し、実際にどのような方法で回収する取引なのかが重要です。
利用前には、最終受取額・責任範囲・期限を確認し、説明と書面の食い違いを解消してください。契約後に疑問が生じた場合も、記録を残して早めに相談することが対応の助けになります。
資金が必要なときほど、条件を確認する時間を取りにくいものです。それでも、今日の入金だけでなく、その後の支払いまで見通せる契約を選ぶことが、事業を守る判断につながります。
ファクタリングの主要記事
ファクタリング記事一覧
資金調達マップのファクタリングに関連する記事のカテゴリページ。ファクタリングの仕組み
ファクタリングの仕組みとは?メリット・リスクから審査のコツまでプロが図解ファクタリングの種類
「注文書」から「保証型」まで。2026年の荒波を渡る経営者が知るべきファクタリングの全種類と裏側ファクタリングの手数料
「手数料1.0%〜」の罠を暴く!2026年ファクタリング相場の正体と、経営者が手元に現金を残すための全技術ファクタリングは借金ではない
「売却」か「借金」か?ファクタリングと債権譲渡の法的境界線を暴き、偽装業者を壊滅させるための経営者バイブルノリンコース型のファクタリング
ノンリコース・ファクタリングの仕組みと相場|償還請求権なしの法的定義を専門家が解説業種別ファクタリングについて
業種別ファクタリング活用完全ガイド【2026年最新版】業界特有の「資金繰りの痛み」を解消する戦略的戦術書
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する