ファクタリングを検討するとき、入金の早さだけでは判断できません。手数料を負担する価値があるか、契約でどの責任を負うか、ほかに適した方法がないかも確認が必要です。
本記事では、資金繰り難への対応という視点から、ファクタリングの選び方と活用場面、利用を慎重に考えたいケースを解説します。融資や取引条件の調整も比較し、自社に合う対応を整理しましょう。
優良ファクタリング会社を見つけたい方へ
1. なぜ今、ファクタリングが注目されているのか?
支払いは明日。売掛金が入るのは来月。
売上があっても、入金と支払いのタイミングがずれると、手元の資金は不足します。そんな場面で選択肢になるのが、売掛金を支払期日前に資金化するファクタリングです。
ただし、入金を早めるだけでは解消しない資金不足もあります。まずは、いくら足りないのか、何が原因なのかを整理しましょう。
売上が増えても、資金繰りが厳しくなる理由
企業間取引では、商品やサービスを提供してから代金を受け取るまでに期間があります。その間も、仕入れ代金や外注費、給与の支払いは待ってくれません。
受注が増えたときも同様です。売上より先に仕入れや外注の支払いが増えれば、利益が見込める仕事でも資金の確保が必要になります。
さらに、中小企業庁の「2025年版小規模企業白書」では、原材料価格や人件費の上昇が経営課題として挙げられています。コストが上がれば、同じ仕事量でも必要な資金は増えます。
売上や利益だけでなく、「いつ入金され、いつ支払うか」を確認することが大切です。
最初に確認するのは「不足額」と「支払期限」
例えば、卸売会社の事務所で、午後3時に翌日の支払いを確認する場面を考えてみましょう。
※以下は実務を想定した例です。実際の相談記録ではなく、金額や時刻は仮定しています。
| 確認項目 | 状況 |
|---|---|
| 現在の預金残高 | 80万円 |
| 翌日の仕入れ代金 | 150万円 |
| 支払いまでの入金予定 | なし |
| 30日後に入金される売掛金 | 200万円 |
| 翌日の支払いに対する不足額 | 70万円 |
この場合、まず必要なのは、期限までに、手数料などを差し引いて70万円以上を確保することです。
問い合わせでは、請求書の金額だけでなく、必要な受取額と期限を伝えましょう。提示された条件で支払いに間に合うかを判断しやすくなります。ただし、請求書の一部だけを売却できるかは、サービスによって異なります。
一時的な入金待ちか、毎月続く不足かを見分ける
売掛金の入金より支払いが先に来る場合、ファクタリングは時間差を埋める方法になります。
一方、毎月の支出が収入を上回る状態では、資金化を繰り返しても不足の原因は残ります。金融庁も、高額な手数料によって、かえって資金繰りが悪化する危険性を指摘しています。
利用前に考えたいのは、「今回の支払いを終えた後、何の入金で次の支払いに対応するか」です。ここまで確認してから、ファクタリングが自社に合うかを検討しましょう。
2. ファクタリングとは?仕組みと基本を理解する
不足額と支払期限を整理したら、次に確認したいのが資金を受け取る仕組みです。
ファクタリングでは、どのような売掛金が対象となり、どのような手続きを経て入金されるのでしょうか。まずは、売掛債権の売却と共通の取引手順を押さえましょう。
売掛債権を売却して、支払期日前に資金を受け取る
資金調達に使う買取型ファクタリングでは、商品やサービスの代金を受け取る権利である「売掛債権」を、ファクタリング会社へ売却します。金融庁も、一般的なファクタリングを法的には債権の売買・譲渡契約と説明しています。
受け取れるのは、債権額から手数料などを差し引いた金額です。請求書の額面全額が振り込まれるわけではありません。
また、請求書があれば必ず買い取ってもらえるものでもありません。売掛先の支払能力や取引の実在性、利用者の状況などが確認され、買取の可否や条件が決まります。
申し込みから入金、その後の回収までの流れ
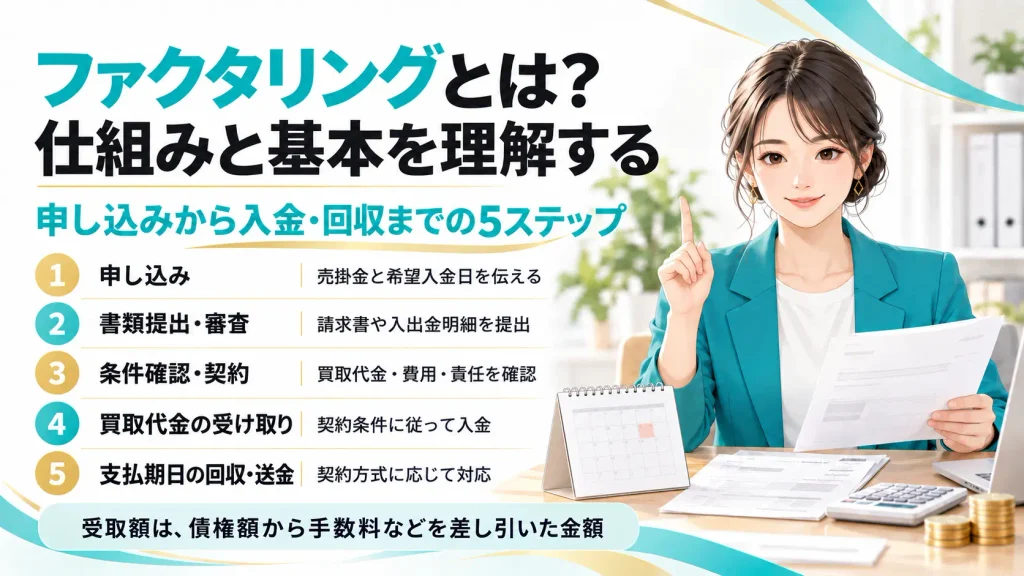
一般的な手続きは、次の順序で進みます。
- 対象の売掛金と希望する入金日を伝える
- 請求書や入出金明細などを提出し、審査を受ける
- 買取代金・費用・責任の範囲を確認して契約する
- 契約条件に従って買取代金を受け取る
- 売掛金の支払期日に、契約方式に応じて売掛先からの支払い・回収代金の送金が行われる
3. ファクタリングの種類:自社に最適な方法を見つける
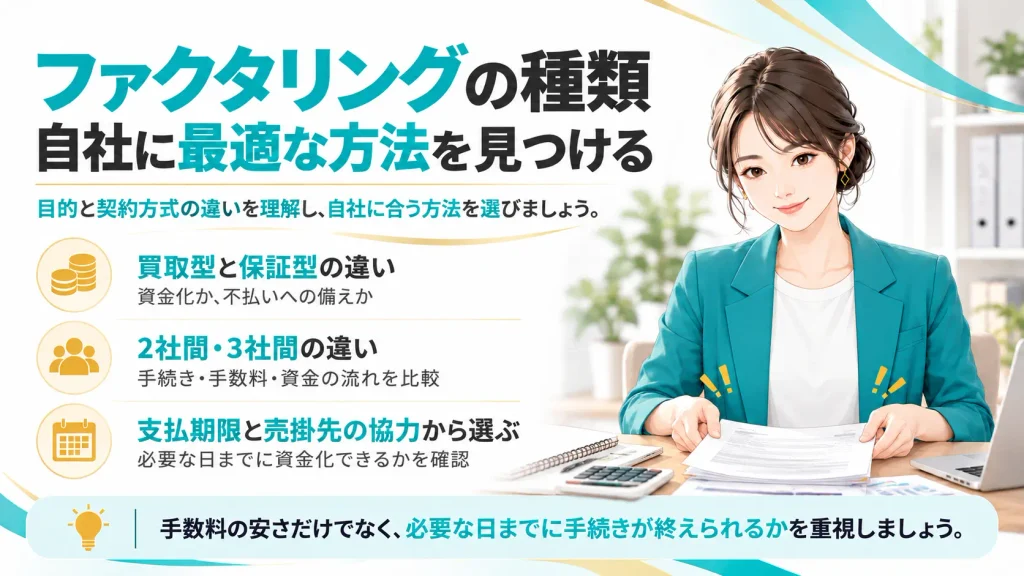
ファクタリングは、利用する目的と契約方式によって種類が分かれます。急な資金不足への対応では、まず早期資金化に使えるサービスを選び、そのうえで自社が進められる契約方式を確認しましょう。
資金化を目的とする買取型と、不払いに備える保証型
代表的なものに「買取型」と「保証型」があります。名前は似ていますが、役割は異なります。
| 種類 | 主な目的 | 検討する場面 |
|---|---|---|
| 買取型 | 売掛債権を売却し、支払期日前に資金を受け取る | 入金を待たずに、仕入れ代金や給与の支払いに対応したい |
| 保証型 | 契約で定めた条件・限度額の範囲で、売掛金の不払いによる損失に備える | 掛け取引を続けるうえで、取引先の倒産などに備えたい |
目の前の支払いに充てる資金が必要な場合は、買取型が検討対象です。 保証型は通常の入金を前倒しするサービスではないため、目的を取り違えないようにしてください。
2社間・3社間の違いを比較する
買取型の代表的な契約方式が「2社間」と「3社間」です。売掛先が手続きに関与するか、支払期日に誰へ代金を支払うかが主な違いになります。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 関与する当事者 | 利用者・ファクタリング会社 | 利用者・ファクタリング会社・売掛先 |
| 売掛先への通知・承諾 | 原則として契約時は不要 | 売掛先の承諾を得て進める |
| 手続きの日程 | 売掛先の承諾を待たずに進めやすい | 売掛先の確認や社内手続きにも左右される |
| 手数料の傾向 | 3社間より高くなりやすい | 2社間より低くなりやすい |
| 支払期日のお金の流れ | 売掛先 → 利用者 → ファクタリング会社 | 売掛先 → ファクタリング会社 |
| 利用者が担う主な対応 | 回収代金の管理と期限内の送金 | 売掛先との承諾・支払先変更の調整 |
3社間では、ファクタリング会社が売掛先に取引を確認しやすく、利用者を経由せずに代金を受け取れます。こうした違いが、手数料の傾向にも関係します。ただし、売掛先そのものの不払いリスクがなくなるわけではありません。
また、2社間の「原則として通知不要」は、どのような場合も売掛先に知られないという意味ではありません。通知が行われる条件は、第5章の契約上の注意点とあわせて確認してください。
支払期限と売掛先の協力から選ぶ
選ぶ際は、手数料の安さだけでなく、必要な日までに手続きを終えられるかを先に考えます。
売掛先の承諾を待つ時間がない場合は、2社間が候補になります。 ただし、審査や契約にかかる時間は別です。「最短即日」という広告だけで判断せず、今回提出する書類や申し込み時刻を踏まえた入金見込みを確認しましょう。
一方、売掛先の協力を得られるなら、3社間も比較できます。このとき確認したいのは、承諾の可否だけではありません。
- 手続きを担当する部署・担当者は誰か
- 承諾や振込先変更に、どの書類が必要か
- 社内決裁を含め、いつまでに対応できるか
営業担当者の了承を得ても、経理部門での確認が残ることがあります。取引関係が良好であることと、期限までに手続きが終わることは分けて考えてください。
日程の見通しが立ったら、実際の見積もりで受取額を比較します。「期限に間に合う」「必要額を確保できる」「必要な事務対応を行える」という3つの条件がそろう方式を選びましょう。
4. ファクタリングのメリット:資金調達の新たな選択肢
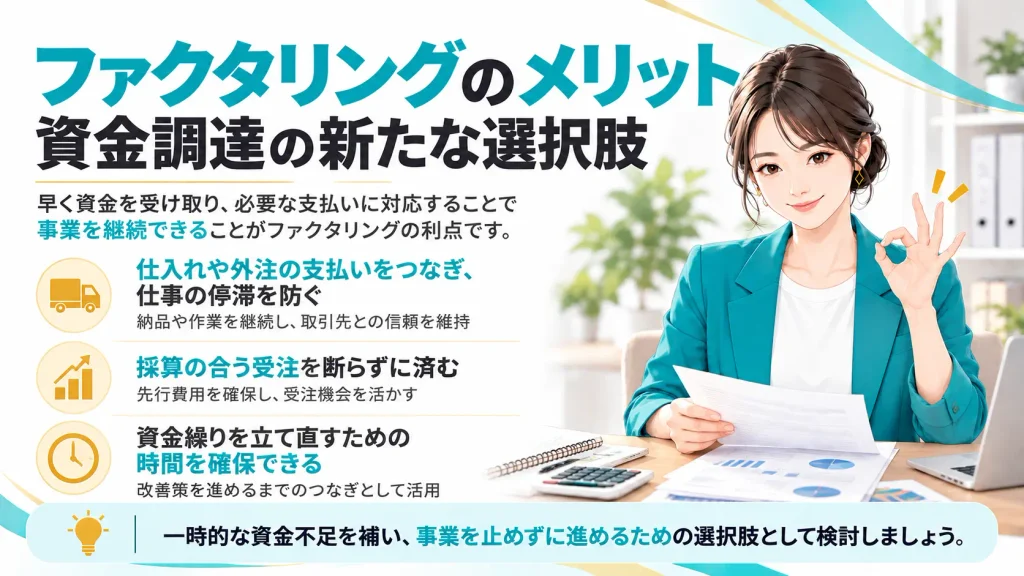
必要な支払いに間に合えば、止めずに済む仕事があります。ファクタリングの利点は、早くお金を受け取れることに加え、その資金で事業を継続するための支払いに対応できる点です。
ここでは、資金化によって何を守れるのか、利用する効果に目を向けてみましょう。
仕入れや外注の支払いをつなぎ、仕事の停滞を防ぐ
仕入れ代金を用意できず、材料が届かない。外注費の支払いが遅れ、次の仕事を依頼しにくくなる。資金不足の影響は、目の前の支払いだけにとどまりません。
売掛金を資金化して必要な支払いに充てられれば、納品や作業を継続する助けになります。すでに受けている仕事を予定どおり進めることは、取引先との関係を維持するうえでも重要です。
ただし、支払いさえ済めば納期の問題まで解消するとは限りません。資金不足で発注を止めていた場合は、支払後に材料がいつ届くか、作業をいつ再開できるかも確認しましょう。資金の手当てと現場の予定を合わせることで、利用する効果を具体的に判断できます。
採算の合う受注を、手元資金の不足だけで断らずに済む
新たな受注に対応するため、先に材料や外注先を確保しなければならないことがあります。既存の売掛金を資金化できれば、その先行費用に充てる選択肢が生まれます。
ここで対象となるのは、今回説明している通常の買取型では、すでに発生している買取可能な売掛債権です。これから受ける仕事の見込売上を、そのまま現金化できるという意味ではありません。
また、仕事を増やせることと、利益が残ることは別です。受注前に、次の項目を並べて検討してください。
| 確認項目 | 判断したいこと |
|---|---|
| 新たな仕事の売上と原価 | どの程度の利益が見込めるか |
| 先に支払う費用 | いつ、いくら必要になるか |
| 資金化にかかる総費用 | 費用を負担しても受注する意味があるか |
| 新たな仕事の入金予定 | 次の支払いまで資金をつなげられるか |
費用を含めても採算が合い、その後の支払いを回せることが、受注機会を活かす前提です。
資金繰りを立て直すための時間を確保できる
資金繰りの改善策を決めても、実際に効果が出るまでには時間がかかります。一時的な不足を補えれば、その間の支払いに対応しながら、改善策を進める余地が生まれます。
ただし、資金化そのものが収益を改善するわけではありません。改善策が動き出すまでのつなぎとして使えることが、この活用方法の前提です。調達以外の対応や相談先は、第7章で整理します。
5. ファクタリングのデメリット:注意点とリスクを把握する
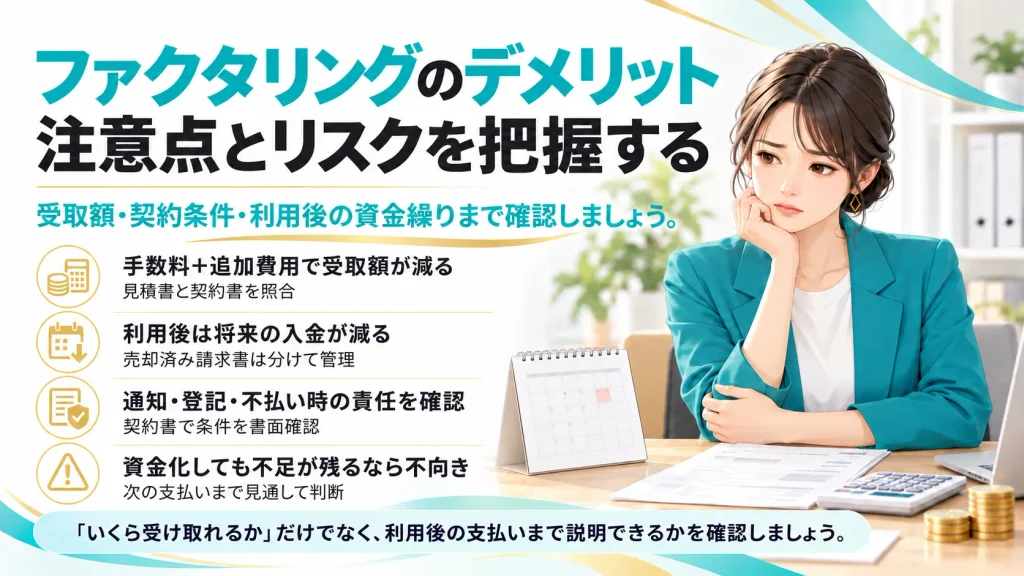
支払期限が迫ると、入金されることが最優先になりがちです。しかし、受け取る金額や契約上の責任を十分に確認しないまま進めると、利用後に別の資金不足を抱えることがあります。
ここでは、契約前に確認したい負担と、利用を見送るべき状況を整理します。
手数料だけでなく、追加費用を含めた負担が生じる
見積もりでは、手数料率に加えて、最終的な受取額を確認します。債権譲渡登記の関連費用や事務手数料などが別途発生する契約もあるためです。
例えば、100万円の債権を手数料率8%で売却し、別途費用2万円も入金時に差し引かれる場合、受取額は次のようになります。
100万円ー手数料8万円ー別途費用2万円=90万円
※計算方法を示す仮定であり、特定サービスの条件や手数料相場ではありません。
この条件では、95万円の支払いに充てようとしても5万円不足します。また、費用を後から別払いする契約なら、口座への振込額だけでは総負担を把握できません。
「差し引かれる金額」と「別途支払う金額」を分けて確認し、見積書と契約書の内容が一致しているかを照合しましょう。
将来の入金が減るため、利用後の資金管理が必要になる
資金化した売掛金は、本来の支払期日にもう一度使えるお金ではありません。資金繰り表では、買取代金の入金を追加すると同時に、元の売掛金の扱いも修正する必要があります。
2社間で利用者の口座に売掛金が入る場合は、その回収額とファクタリング会社への送金額を両方反映してください。入金だけを残すと、使える資金を多く見積もってしまいます。
管理する際は、対象の請求書に次の情報をひも付けておくと確認しやすくなります。
- 売却先のファクタリング会社
- 売却した債権額と買取代金
- 売掛先の支払予定日
- 回収代金の送金期限
売却済みの請求書は社内で共有し、通常の売上入金と区別して管理しましょう。
通知・登記・不払い時の責任は、契約書で確認する
口頭で「売掛先への連絡は不要」と説明されても、それだけで判断せず、通知が行われる条件を確認してください。契約違反などをきっかけに通知する条項が設けられている場合があります。
債権譲渡登記についても、実施の有無や費用負担を確認します。法務省によると、この制度は法人による債権譲渡について、売掛先以外の第三者に譲渡を主張するための仕組みです。登記と売掛先への通知は、同じ手続きではありません。
契約前には、次の項目を書面で確かめましょう。
| 確認項目 | 見ておきたい内容 |
|---|---|
| 売掛先への通知 | 通知する条件とタイミング |
| 債権譲渡登記 | 実施の有無と関連費用の負担者 |
| 売掛先の不払い | 買戻しや自己資金による支払いを求められる条件 |
| 契約違反時の対応 | 損害賠償や契約解除が生じる条件 |
特に注意したいのは、売掛先から回収できなかった場合の責任です。金融庁は、回収不能時に利用者が債権を買い戻したり、自己資金で支払ったりする取引について、貸金業に該当するおそれがあると説明しています。
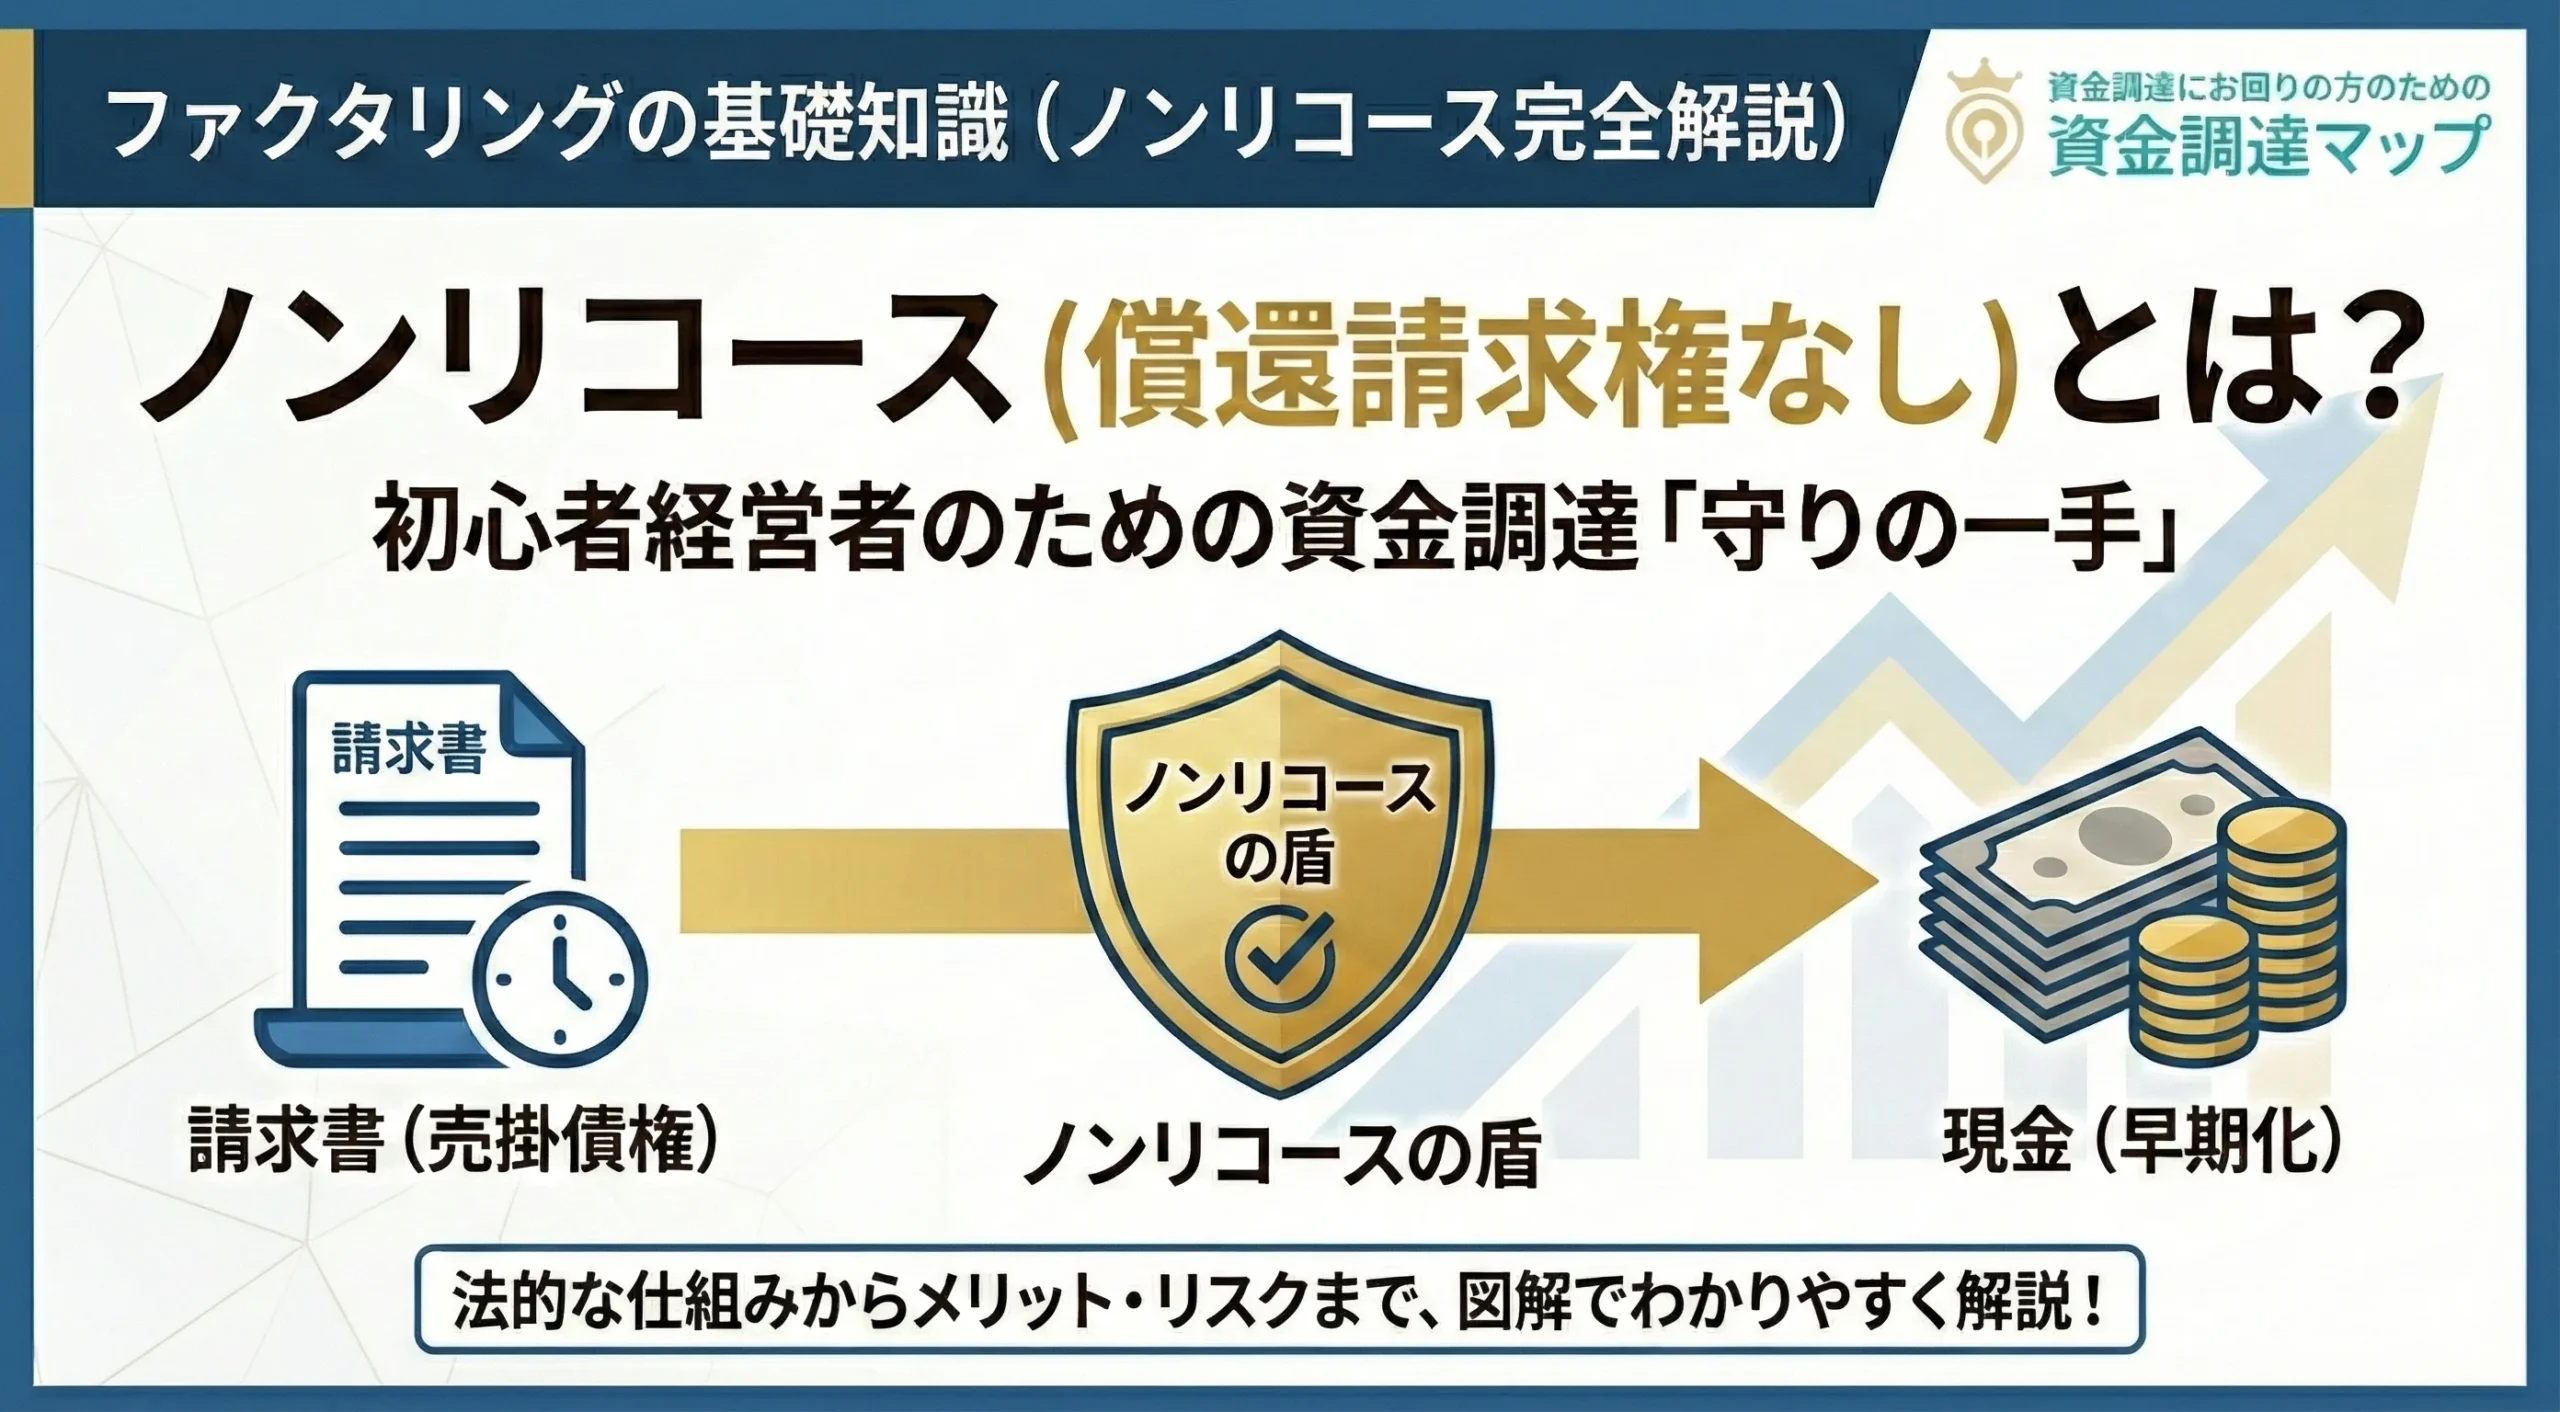
一方、売掛先の倒産による不払いと、利用者の虚偽申告や回収代金の流用は別の問題です。「ノンリコース」と記載されていても、利用者のあらゆる責任がなくなるわけではありません。
契約名や一つの条項だけで安全性を判断せず、実際に誰がどのリスクを負うかを確認してください。 説明を求めても不明点が残る場合は、署名前に弁護士などへ相談しましょう。
利用に向いていないケース:資金化しても不足が解消しない場合
条件どおりに契約できることと、自社に適していることは別です。次のような状況では、利用を進める前に資金計画を見直す必要があります。
| 状況 | 利用を慎重に考えたい理由 |
|---|---|
| 費用を差し引くと今回の支払いに足りず、ほかの資金で補う見込みもない | 契約しても、目の前の不足が残る |
| 次の給与や家賃に充てる予定の売掛金を売却し、代わりの資金を確保できない | 今回の支払いと引き換えに、次の不足が生じる |
| 利用のたびに赤字が増え、翌月も資金化が必要になる | 継続するほど費用が積み重なる |
| 資金回収まで長期間かかる設備投資に充てたい | 短期の売掛金を使うことで、日々の運転資金が不足するおそれがある |
一つでも当てはまる場合は、「今回いくら受け取れるか」だけで契約を決めないでください。支払予定まで反映した資金繰り表を作り、不足が別の日に移るだけになっていないか確認しましょう。
利用後の支払いを説明できない状態なら、いったん立ち止まることも必要です。
6. ファクタリングに関するよくある質問(Q&A)
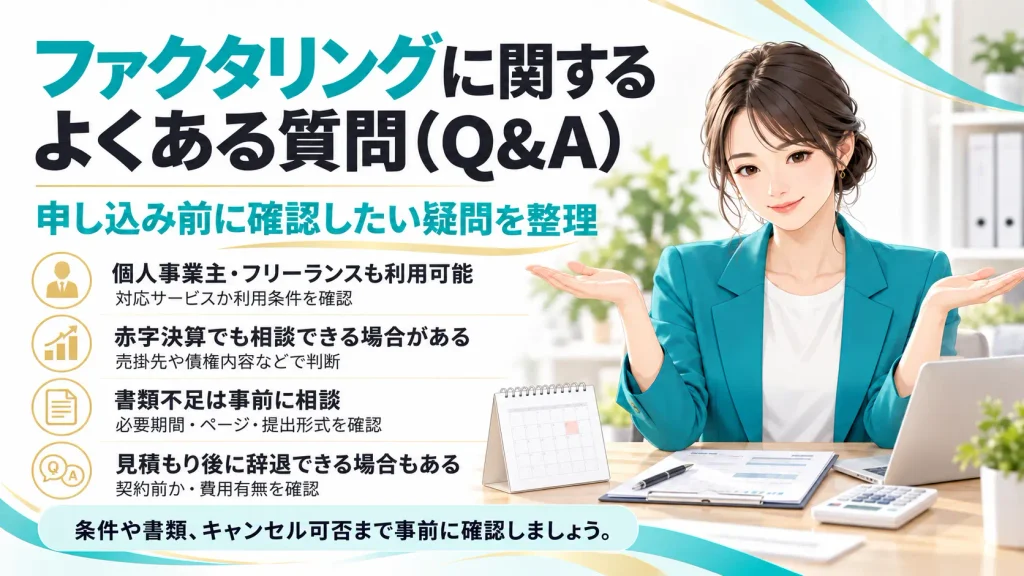
利用を検討していても、申し込み条件や書類の準備で迷うことがあります。ここでは、契約方式やリスクとは別に、申し込み前に確認しておきたい疑問を整理します。
個人事業主やフリーランスでも利用できますか?
個人事業主に対応するサービスであれば、申し込めます。
例えば、OLTAは法人・個人事業主の双方を対象としています。一方、法人のみを対象とする会社もあるため、候補を探す段階で利用条件を確認してください。
個人事業主の場合も、対象となるのは事業上の売掛債権です。屋号で発行した請求書を提出する際は、申込者名や口座名義との関係を説明できるようにしておくと、確認を進めやすくなります。
赤字決算だと、申し込んでも無駄でしょうか?
赤字という理由だけで、すべてのサービスが利用できなくなるわけではありません。
買取の可否は、売掛先の支払能力や債権の内容、利用者の状況などを踏まえて判断されます。ただし、「赤字でも相談可能」という案内は、審査通過を保証するものではありません。
問い合わせでは、赤字であることに加え、直近の業績や不足が生じた理由を整理して伝えましょう。求められた決算書や明細は、そのまま提出してください。審査に通りたいからと数字を変えることは、取引の前提を損ないます。
書類がすべてそろっていなくても相談できますか?
不足している書類を伝えて相談できますが、審査を進められるかは会社によって異なります。
まずは、用意できる書類と不足している書類を分けて伝えましょう。代替資料を受け付けるか、追加取得が必要かを確認できます。
例えば、OLTAは個人事業主向けの必要書類として、本人確認書類、請求書、入出金明細に加え、開業からの期間などに応じた税務申告書類を案内しています。これは同社の条件であり、全社共通ではありません。
急いでいる場合は、書類名だけでなく、必要な期間・ページ・提出形式まで確認してください。資料が届いていても必要箇所が欠けていれば、確認のやり直しにつながります。
見積もりを受け取った後、利用を断ってもよいですか?
契約前に見積もりを確認して、利用を見送れるサービスがあります。
例えば、OLTAは見積もり後のキャンセルが可能で、条件に納得した場合に契約へ進むと案内しています。ただし、他社も同じ条件とは限りません。申し込み前に、見積もりや辞退に費用がかかるかを確かめておきましょう。
また、見積もり段階の辞退と、契約成立後の解約は別です。電子契約では、同意操作によって手続きが進むため、比較中に契約まで完了させないよう注意してください。
利用を見送る場合は、担当者にその旨を伝え、申込状況を確認しておくと行き違いを防げます。
7. ファクタリング以外の資金調達方法も検討する
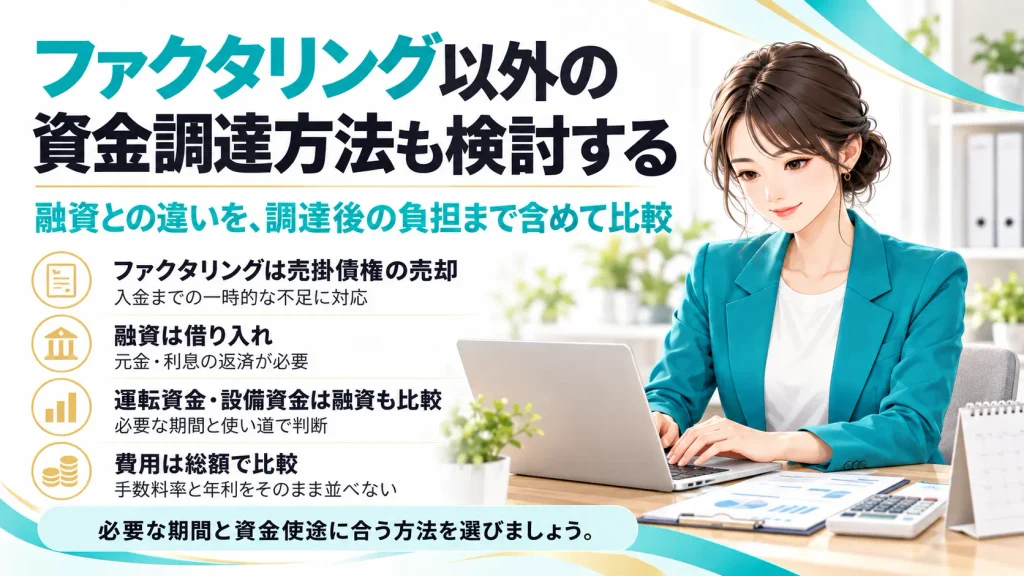
資金不足への対応は、売掛金の資金化だけではありません。必要な期間や資金の使い道によっては、融資や取引条件の調整が適している場合もあります。
ここでは、ファクタリングとほかの方法を比較し、どこから相談を始めるかを整理します。
融資との違いを、調達後の負担まで含めて比較する
ファクタリングは売掛債権の売却、融資は借り入れです。受取額が同じでも、その後に必要となる対応は異なります。
| 比較項目 | 買取型ファクタリング | 銀行・信用金庫・日本政策金融公庫などの融資 |
|---|---|---|
| 調達額の基礎 | 買取対象の債権額や審査結果 | 資金使途・返済能力・融資条件など |
| 主な費用 | 買取手数料・別途費用 | 利息・保証料など |
| 調達後の対応 | 契約方式に応じた回収・送金 | 契約に沿った元金・利息の返済 |
| 検討する主な場面 | 売掛金の入金までの一時的な不足 | 運転資金や設備資金など、一定期間にわたる資金需要 |
売上代金の入金までをつなぎたい場合と、数年間使う設備を購入したい場合では、必要な資金の性質が違います。
例えば、日本政策金融公庫の一般貸付では、運転資金と設備資金を対象に、それぞれ返済期間が設定されています。長期にわたって回収する支出なら、返済期間を設けられる融資を比較する意味があります。ただし、利用には審査があり、希望する金額や日程で実行されるとは限りません。
費用を比べるときは、ファクタリングの手数料率と融資の年利を、そのまま並べないでください。 借入期間や返済方法を踏まえた利息・諸費用と、債権売却にかかる総費用を、金額で比較しましょう。
出典・参照元
急ぎの場合も、既存の借入枠や取引銀行に確認する
すでに当座貸越や事業用ローンの契約がある場合は、利用可能な枠と実行条件を確認する方法があります。新規申し込みと、既存契約に基づく借り入れでは、必要な手続きが異なるためです。
借入枠がない場合も、取引銀行に不足額・必要日・入金予定を伝え、対応できる方法があるか相談しましょう。難しい場合は、その見通しを早めに把握することが、別の方法を検討する時間につながります。
ビジネスローンを候補にする際は、入金の早さに加え、金利、返済回数、毎月の返済額を確認してください。「借りられる金額」よりも、通常の事業支出を払いながら返せる金額を基準にします。
入金・支払条件の相談で、不足額を減らせる場合もある
新たな資金を調達する前に、取引先との調整で不足を小さくできないかも検討しましょう。
売掛先には入金の前倒しが可能か、仕入先には支払条件を調整できるかを相談する方法があります。ただし、相手方の合意に加え、取引に適用される法令の確認が必要です。
取適法などの対象取引では、合意があっても支払遅延が認められるとは限りません。支払日の変更や分割を相談する前に、契約と法令上の条件を確認し、一方的な延期は避けてください。
相談する場合は、次の情報を具体的に伝えます。
- 変更をお願いしたい金額と期日
- 変更が必要になった理由
- 支払いの原資となる入金予定
- 今回限りの調整か、継続的な条件変更か
「少し待ってほしい」だけでは、相手も判断できません。変更後の予定まで示し、合意できた内容をメールなどの記録に残しておきましょう。
また、請求書の送付漏れや検収手続きの未完了が入金を止めていないかも確認してください。社内の事務処理を整えることで解消できる問題と、資金調達が必要な問題を切り分けます。
調達だけでは立て直せない場合は、経営改善の相談へ
どの方法を選んでも次の支払いが回らない場合は、資金調達と同時に収支や返済条件の見直しが必要です。税理士や取引金融機関に加え、公的な相談窓口も選択肢になります。
中小企業活性化協議会は、すべての都道府県に設置されている公的機関です。収益力改善や事業再生などについて、金融機関・専門家と連携して支援しています。直接、目先の支払資金を振り込むサービスではありませんが、事業を続けるための方針を整理する相談先となります。
出典・参照元
ファクタリングは、急な資金繰り難に対応する選択肢の一つです。使うこと自体を目的にせず、事業を続けられる条件かを確かめて選びましょう。
まずは、直近の入出金予定と資金不足の理由を一枚にまとめてください。その資料があれば、ファクタリング会社への問い合わせにも、金融機関や取引先への相談にも使えます。支払期限が来る前に、具体的な数字を持って相談を始めることが、選択肢を確保する第一歩です。
ファクタリングの主要記事
ファクタリング記事一覧
資金調達マップのファクタリングに関連する記事のカテゴリページ。ファクタリングの仕組み
ファクタリングの仕組みとは?メリット・リスクから審査のコツまでプロが図解ファクタリングの種類
「注文書」から「保証型」まで。2026年の荒波を渡る経営者が知るべきファクタリングの全種類と裏側ファクタリングの手数料
「手数料1.0%〜」の罠を暴く!2026年ファクタリング相場の正体と、経営者が手元に現金を残すための全技術ファクタリングは借金ではない
「売却」か「借金」か?ファクタリングと債権譲渡の法的境界線を暴き、偽装業者を壊滅させるための経営者バイブルノリンコース型のファクタリング
ノンリコース・ファクタリングの仕組みと相場|償還請求権なしの法的定義を専門家が解説業種別ファクタリングについて
業種別ファクタリング活用完全ガイド【2026年最新版】業界特有の「資金繰りの痛み」を解消する戦略的戦術書
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する