売上はあるのに、仕入れ代金や給与の支払いに間に合わない。中小企業の資金繰りでは、入金と支払いのタイミングのずれが負担になることがあります。
ファクタリングは、売掛金を支払期日前に資金化する方法です。ただし、手数料がかかるため、今回の支払いだけでなく、利用後に残る資金まで確認する必要があります。
この記事では、2社間・3社間の仕組みから、受取額の計算、会社選び、会計処理まで解説します。利用に向いていないケースも整理し、自社に合う資金調達かを判断するポイントを紹介します。
優良ファクタリング会社を見つけたい方へ
1. ファクタリングとは?中小企業が知っておきたい基本
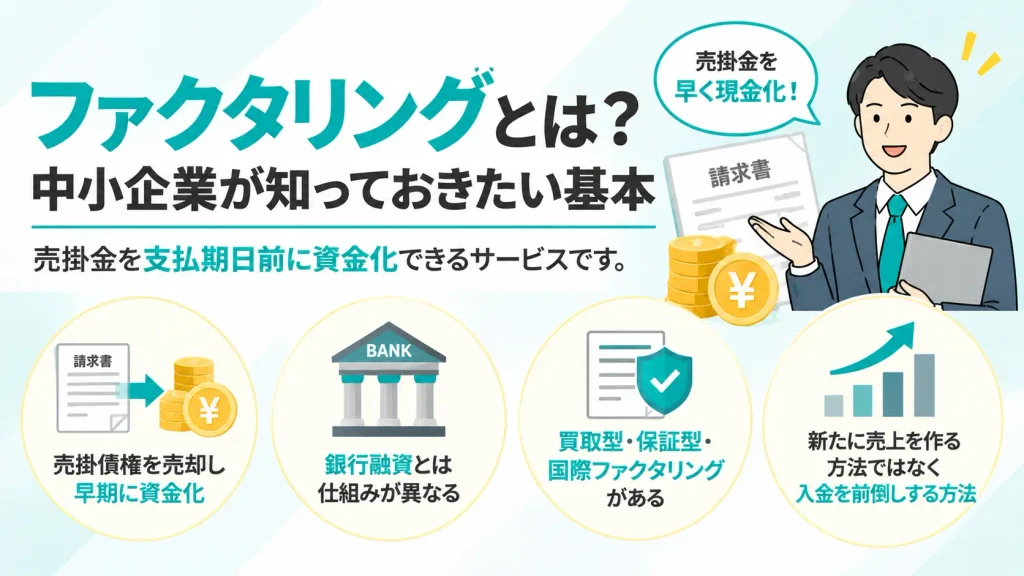
ファクタリングを理解するには、銀行融資との違いと、サービスごとの目的を押さえることが大切です。まずは、売掛金を資金化する基本的な仕組みから確認しましょう。
売掛金を支払期日前に資金化する仕組み
ファクタリングは、事業者が持つ売掛債権をファクタリング会社へ売却し、取引先の支払期日より前に代金を受け取るサービスです。金融庁も、一般的なファクタリングを、法的には債権の売買・譲渡契約と説明しています。
売掛債権とは、商品やサービスを提供した対価を、後から受け取る権利のことです。請求書に記載された売掛金などが該当します。
基本的な流れは、次のとおりです。
- 商品やサービスを提供し、売掛金が発生する
- 対象の売掛債権について、ファクタリング会社の審査を受ける
- 買取条件に合意して契約し、手数料などを差し引いた代金を受け取る
- 支払期日に、契約方式に応じて売掛金の回収・送金が行われる
ここで押さえたいのは、新しく売上を作る方法ではなく、将来の入金を前倒しする方法だという点です。売掛金の額面が、そのまま振り込まれるわけでもありません。
利用を検討する際は、売却したい請求書の金額よりも、まず「いつまでに、いくら不足するのか」を整理しましょう。不足額と支払期限を明確にすると、必要以上の資金化や費用負担を避けるための比較がしやすくなります。
ただし、請求書の一部だけを買い取れるかはサービスによって異なります。必要額に合わせて自由に売却できるとは限りません。
ファクタリングと銀行融資の違い
両者の違いは、資金を受け取る速さだけではありません。売掛債権を売却するのか、お金を借りて返済するのかが根本的に異なります。
| 比較項目 | 買取型ファクタリング | 銀行融資 |
|---|---|---|
| 取引の基本 | 売掛債権の売買 | 金銭の借入 |
| 調達額の基礎 | 買取対象となる売掛債権の額や評価 | 資金使途、返済能力、融資条件など |
| 審査の主な確認事項 | 売掛先の信用力、取引の実在性、利用者の状況など | 業績、財務状況、事業計画、返済見通しなど |
| 主な費用 | 買取に伴う手数料など | 利息、保証料など |
| 資金調達後の対応 | 契約方式に応じた売掛金の回収・送金 | 契約に沿った元金返済・利息支払い |
| 借入金の扱い | 債権売買として処理される取引では、借入金は増えない | 借入金が増える |
ファクタリングでも審査や書類提出は必要です。「融資ではないから、請求書さえあれば必ず利用できる」という理解は避けてください。
また、借入金が増えないことと、財務状況が改善することは別の話です。売掛金を現金に換えても、それだけで利益が増えるわけではなく、手数料の分だけ負担が生じます。銀行からの評価が自動的に上がるともいえません。
銀行融資にも、無担保・無保証人で利用できる商品や制度があります。どちらかを一律に有利と考えるのではなく、必要な時期、資金の使い道、費用、調達後の支払いをそろえて比較することが大切です。
買取型・保証型・国際ファクタリングの違い
「ファクタリング」という名称でも、サービスの目的は同じではありません。早期資金化、未回収への備え、海外取引の支援という違いを整理しましょう。
| 種類 | 主な目的 | サービスの概要 |
|---|---|---|
| 買取型 | 売掛金の早期資金化 | 売掛債権を売却し、支払期日前に買取代金を受け取る |
| 保証型 | 売掛金の未回収への備え | 契約で定めた保証条件・限度額の範囲で、不払いによる損失に備える |
| 国際ファクタリング | 海外取引の債権回収・信用リスク管理 | 海外のファクタリング会社などと連携し、輸出代金の回収や保証を行う |
保証型は、通常の入金を前倒しすることが主目的ではありません。「資金化に時間のかかる買取型」と捉えると、選択を誤ってしまいます。
例えば、みずほファクターの回収保証では、売上債権の保証に加え、販売先に関する情報提供も案内されています。取引先ごとに、どの程度まで掛け取引を行うかを判断する与信管理にも関係するサービスです。
一方、国際ファクタリングは、海外の買い手との取引を支える仕組みです。対象国や取引条件などによって利用可否が異なるため、国内向けの請求書買取と同じ条件では比較できません。
参考:みずほファクター「国際ファクタリング(輸出ファクタリング)」
この記事では、目の前の運転資金を確保したい中小企業に向けて、買取型を中心に解説します。次章では、買取型の代表的な契約方式である「2社間」と「3社間」を、売掛先の関与とお金の流れから見ていきましょう。
2. 2社間・3社間ファクタリングの仕組みと選び方
取引先への連絡は必要なのか。売掛金は、これまでと同じ口座に入るのか。利用を検討する際は、資金調達後の事務対応まで把握しておきたいところです。
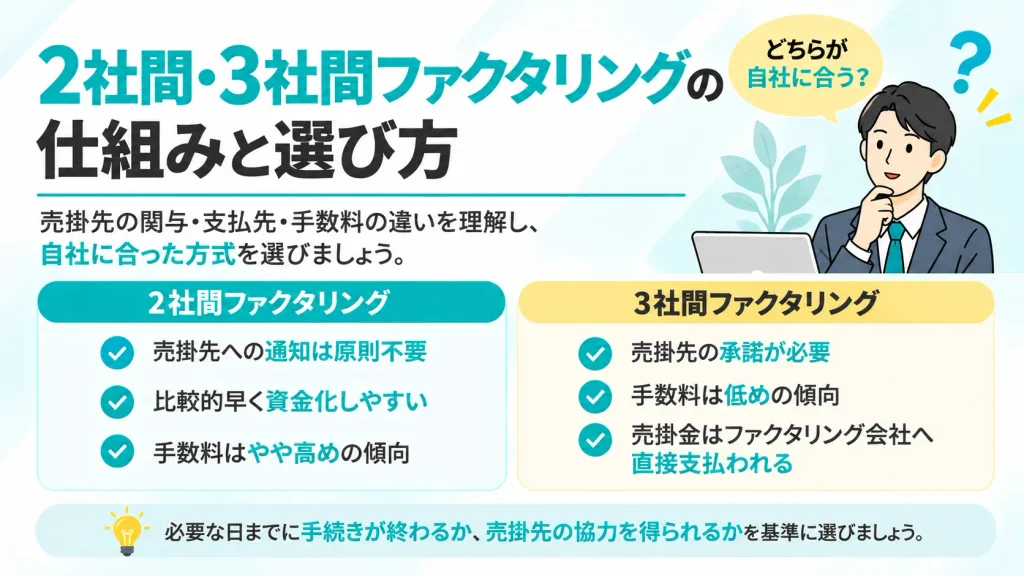
買取型ファクタリングには、主に「2社間」と「3社間」の契約方式があります。大きな違いは、売掛先が手続きに関与するかどうかと、売掛金の支払先です。
2社間ファクタリングの契約と入金後の流れ
2社間ファクタリングは、利用者とファクタリング会社の2者で契約する方式です。原則として、契約時に売掛先への通知や承諾を必要とせずに進められます。
一般的なお金の流れは、次のとおりです。
- 利用者が売掛債権を売却し、ファクタリング会社から買取代金を受け取る
- 売掛金の支払期日に、売掛先が利用者へ通常どおり支払う
- 利用者が回収した売掛金を、契約で定めた期限までにファクタリング会社へ送金する
売掛先側の承諾手続きを挟まないため、比較的早く契約を進めやすい点が特徴です。ただし、審査や書類確認にかかる時間は別途必要であり、2社間を選べば即日入金が確約されるわけではありません。
利用後に気をつけたいのは、売掛先から入ったお金の扱いです。売却済みの債権について回収した代金は、ファクタリング会社へ送金する資金として管理する必要があります。 給与や仕入れの支払いに回してしまうと、契約どおりに送金できなくなります。
経理担当者がいる場合は、対象の請求書、入金予定日、送金期限を共有しておくと、通常の売上入金との取り違えを防ぎやすくなるでしょう。
なお、「原則として通知しない」ことは、「どのような状況でも知られない」という意味ではありません。契約違反などによって売掛先へ通知される条件が定められている場合もあるため、通知を行う条件は契約前に確認してください。
3社間ファクタリングの契約と売掛先の関与
3社間ファクタリングは、利用者・ファクタリング会社・売掛先の3者が関与する方式です。売掛先の承諾を得て、債権譲渡や支払先の変更に関する手続きを進めます。
一般的な流れは以下のとおりです。
- 売掛先の承諾を得て、債権譲渡に必要な手続きを行う
- 契約に基づき、ファクタリング会社が利用者へ買取代金を支払う
- 売掛金の支払期日に、売掛先がファクタリング会社へ直接支払う
利用者を経由せずに代金が支払われるため、2社間のような回収後の送金管理は原則として不要です。
ファクタリング会社にとっては、売掛先へ取引内容を確認しやすく、利用者による回収代金の流用リスクも抑えられます。こうした違いから、2社間より手数料が低くなる傾向があります。ただし、売掛先そのものの倒産・不払いリスクがなくなるわけではありません。
一方、資金化までの予定は、売掛先の対応にも左右されます。営業担当者が了承していても、経理部門での確認や社内決裁、振込先の登録変更が必要になることがあるためです。
相談する際は、承諾の可否に加えて「誰が手続きを担当するか」「いつまでに対応できるか」まで確認すると、入金予定を立てやすくなります。
通知・スピード・手数料・支払先を比較する
両方式の違いをまとめると、次のようになります。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約に関与する当事者 | 利用者・ファクタリング会社 | 利用者・ファクタリング会社・売掛先 |
| 売掛先への通知・承諾 | 原則不要。ただし契約条件の確認が必要 | 必要 |
| 資金化の進めやすさ | 売掛先の承諾手続きがなく、比較的早く進めやすい | 売掛先の承諾や事務手続きに左右される |
| 手数料の傾向 | 3社間より高くなりやすい | 2社間より低くなりやすい |
| 売掛金の支払先 | 利用者へ入金後、ファクタリング会社へ送金 | 売掛先からファクタリング会社へ直接支払う |
| 利用者側の主な対応 | 回収した売掛金の管理と期限内の送金 | 売掛先との承諾・支払先変更の調整 |
選ぶ際は、「必要な日までに手続きが終わるか」と「売掛先の協力を得られるか」を先に整理しましょう。
売掛先への連絡を避けたい場合や、承諾を待つ時間がない場合は、2社間が候補になります。反対に、売掛先の協力が得られ、手続きの時間を確保できる場合は、3社間も比較対象です。
ただし、手数料は契約方式だけで決まりません。3社間なら必ず安いと決めつけず、実際に提示された条件で判断する必要があります。
問い合わせ時には、希望する方式だけでなく、資金が必要な日と売掛先への相談可否をセットで伝えてください。対応可能な手続きを具体的に確認しやすくなります。
3. 中小企業がファクタリングを利用するメリットと向いていないケース
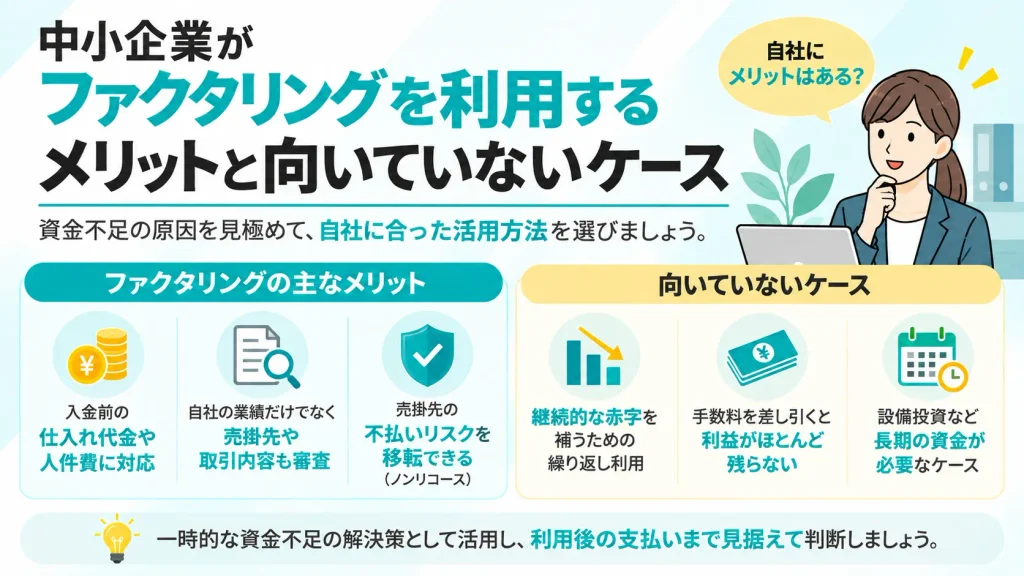
ファクタリングが役立つかどうかは、資金不足の原因によって変わります。
取引先の入金を待てば支払える状況と、毎月の支出が収入を上回っている状況では、必要な対応が異なるためです。資金を受け取れることだけでなく、その後の支払いまで見据えて利用を判断しましょう。
入金前の仕入れ代金や人件費の支払いに対応できる
ファクタリングのメリットは、売掛金の支払期日を待たずに運転資金を確保できる点です。仕入れ代金や外注費、人件費など、売上入金より先に発生する支払いへの対応に使えます。
受注が増えている企業でも、手元資金が十分とは限りません。仕事を受けるほど材料費や外注費が先行し、売上の回収まで資金が不足することもあります。こうした場面では、売掛金の早期資金化が事業を進める助けになります。
ただし、「最短即日」はすべての申し込みに適用される条件ではありません。提出書類の不足や取引内容の確認によって、入金が翌営業日以降になる場合もあります。
支払期限が迫っているときは、審査結果が出る予定と、実際に振り込まれる予定を分けて確認してください。見積もりが届いただけの段階で、支払いに間に合うと判断するのは避けたいところです。
自社の業績だけでなく売掛先や取引内容も審査される
ファクタリングでは、売掛先の支払能力や、売却する債権が実際の取引に基づくものかが確認されます。そのため、自社が赤字決算であっても、利用を相談できるサービスがあります。
もっとも、売掛先の信用力が高ければ必ず利用できるわけではありません。 利用者の事業実態や提出情報の整合性なども確認対象です。
申し込み前には、請求書だけでなく、その金額の根拠となる取引内容を説明できる状態にしておきましょう。請求額と過去の入金額が異なる場合も、分割入金や相殺などの理由を整理しておくと、確認の行き違いを減らせます。
必要書類の詳しい準備方法は第5章で扱いますが、ここでは「自社の決算だけで判断されるものではない一方、取引の裏付けは必要」と押さえてください。
売掛先の不払いリスクを移転できる契約がある
売掛先が倒産して代金を回収できない場合に、その信用リスクをファクタリング会社が負担する契約があります。一般に、償還請求権のない「ノンリコース」の契約と呼ばれます。
ただし、売掛先の倒産による不払いと、利用者の虚偽申告や契約違反は別の問題です。実在しない債権を売却した場合や、回収した代金を送金しなかった場合まで責任がなくなるわけではありません。
また、契約書にノンリコースと書かれていても、それだけで判断はできません。金融庁は、貸金業への該当性について、契約の形式だけでなく経済的な実態に照らして判断すると説明しています。
誰が、どのような場合に負担する契約なのかを確認することが、リスク移転の効果を判断する前提です。
調達できる金額は、買取対象の債権と審査結果に限られる
ファクタリングは、必要な金額を自由に調達できる仕組みではありません。対象となる債権の額や審査結果に加え、手数料などによって受取額が決まります。
複数の請求書を持っていても、すべてが買取対象になるとは限りません。取引内容に争いがある債権などは、取り扱いが難しくなる場合があります。
また、資金化した売掛金は、後からもう一度使えるお金ではありません。今回の支払いに対応できても、本来の入金日に予定していた別の支払いが残るなら、その資金を確保する必要があります。
向いていないケース|継続的な赤字や長期資金の不足を補う利用
慎重に考えたいのは、毎月の赤字を埋めるために利用を繰り返すケースです。入金を前倒ししても収支の不足は解消せず、手数料が追加の負担になります。
金融庁も、高額な手数料の支払いによって、かえって資金繰りが悪化する危険性を指摘しています。
特に、次のような状況では、別の対応も含めて検討が必要です。
- 売掛金を資金化しても、翌月に同じ不足が発生する
- 手数料を負担すると、対象の仕事で得られる利益がほとんど残らない
- 設備投資など、資金の回収に長い期間を要する支出を予定している
継続的な不足には、価格や原価、固定費、入金・支払条件の見直しが必要です。長期にわたって使う資金であれば、返済期間を設定できる融資なども比較対象になります。
判断の目安は、今回の資金化で、どの支払いを乗り切り、その後は何の入金で事業を回すのかを説明できることです。利用後の見通しが立たない場合は、申し込みを重ねる前に資金計画を見直しましょう。
4. ファクタリングの手数料と実際に受け取れる金額
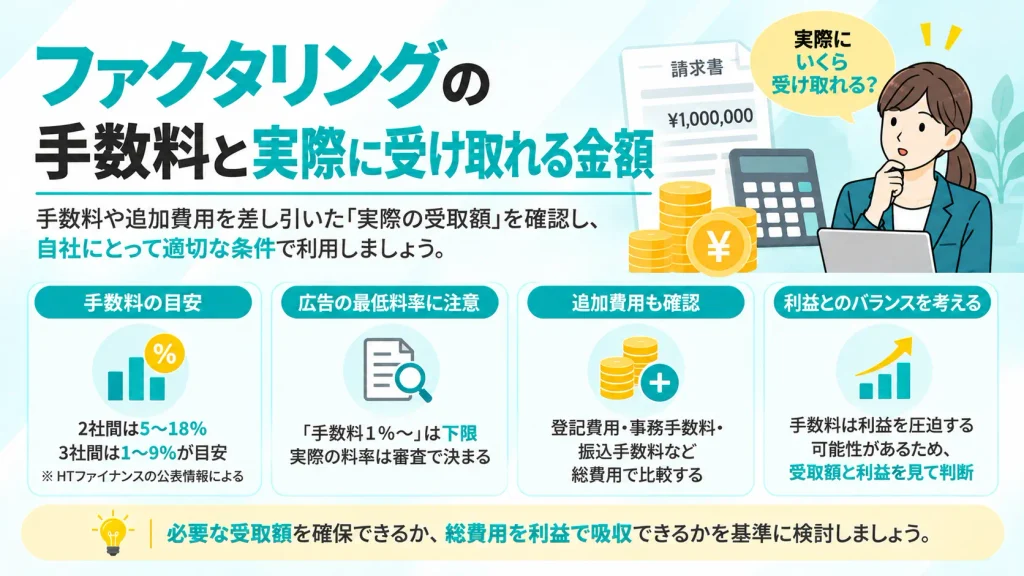
手数料が数%違うだけでも、受け取れる金額は変わります。100万円の売掛金なら、手数料率5%と15%では10万円の差です。
まずは契約方式ごとの目安を押さえ、そのうえで追加費用を含めた受取額を確認しましょう。
2社間・3社間ファクタリングの手数料の目安
HTファイナンスが2026年6月の同社調べとして公表している手数料の幅は、2社間が5〜18%、3社間が1〜9%です。この料率を100万円の売掛金に当てはめると、次のようになります。
| 契約方式 | 公表されている手数料の目安 | 100万円に対する手数料 | 手数料控除後の受取額 |
|---|---|---|---|
| 2社間ファクタリング | 5〜18% | 5万〜18万円 | 82万〜95万円 |
| 3社間ファクタリング | 1〜9% | 1万〜9万円 | 91万〜99万円 |
※料率はHTファイナンスの公表情報によるものです。手数料・受取額は、その料率を用いた計算値で、追加費用は含めていません。市場全体の統一基準や、実際の適用料率を保証する数値ではありません。
この幅は、提示された条件を比較するための参考になります。ただし、範囲内なら必ず割安、範囲外なら直ちに不適切と判断できるものではありません。
例えば、100万円の債権に15%の手数料が提示された場合、負担は15万円です。目安の範囲に収まっていても、その金額を自社が負担できるかは別に考える必要があります。
広告の最低料率と実際の適用料率を区別する
「手数料1%〜」という表示は下限です。申し込めば1%で利用できるという意味ではありません。個別に料率を決めるサービスでは、売掛先の信用力、支払期日までの期間、債権額、取引実績などが判断材料になります。
また、一律の料率を設定するサービスもあります。ペイトナーの公式サイトでは、手数料を一律10%と案内しています。
参考:【ペイトナー】
比較する際は、広告の数値から計算した金額と、審査後の見積もりを混同しないことが大切です。自社に適用される料率と、その計算対象となる債権額を確認してください。
手数料と追加費用を差し引いた受取額を計算する
債権額全額を買取対象とし、手数料などを入金時に差し引く契約なら、基本的な計算は次のとおりです。
受取額=買取対象の債権額-手数料-その他の控除額
例えば、債権額100万円、手数料率8%、別途差し引かれる費用が2万円の場合を考えます。以下は計算方法を示す仮定であり、特定サービスの条件ではありません。
| 項目 | 金額・計算 |
|---|---|
| 買取対象の債権額 | 100万円 |
| 手数料 | 100万円×8%=8万円 |
| 別途費用 | 2万円 |
| 実際の受取額 | 100万円-8万円-2万円=90万円 |
この条件では、95万円の支払いに充てようとしても5万円不足します。請求書の額面では足りていても、受取額では足りない点に注意してください。
反対に、100万円の債権で95万円を確保したいなら、差し引かれる金額を合計5万円以内に収める必要があります。追加費用が2万円なら、手数料に充てられるのは残り3万円、料率では3%までという計算です。
このように、必要な受取額から逆算すると、受け入れられる費用の上限が明確になります。
登記費用など、手数料以外の負担を確認する
追加費用の有無は、会社や契約内容によって異なります。見積もりでは、次の項目を確認しましょう。
| 確認する費用 | 見ておきたい内容 |
|---|---|
| 債権譲渡登記の関連費用 | 登記の要否、登録免許税や司法書士報酬などの負担者 |
| 事務手数料など | 買取手数料に含まれるか、別途請求されるか |
| 振込手数料 | 買取代金の入金時と、回収代金の送金時の負担 |
| その他の控除 | 費用以外に差し引かれる金額があるか、その理由と精算条件 |
料率が低くても、追加費用によって総負担が高くなることがあります。例えば、100万円の債権について、同じ入金条件で次の見積もりが出たとします。
| 比較項目 | 見積もりA | 見積もりB |
|---|---|---|
| 手数料率 | 5% | 7% |
| 手数料額 | 5万円 | 7万円 |
| 別途費用 | 3万円 | なし |
| 総費用 | 8万円 | 7万円 |
| 実際の受取額 | 92万円 | 93万円 |
※比較方法を示す仮定です。費用はすべて入金時に控除されるものとします。
この例では、手数料率が高いBのほうが1万円多く受け取れます。料率だけでなく、総費用と最終受取額をそろえて比較することが重要です。
なお、別途支払う費用がある場合は、口座への振込額だけでは総負担を把握できません。「いつ、いくら支払うか」まで明細で確認してください。
費用を利益と照らし合わせる
必要な資金を確保できると分かったら、次は費用を利益と比較します。
例えば、売上100万円から原価を引いた粗利益が20万円の取引で、資金化に伴う費用が合計10万円なら、費用は粗利益の半分に相当します。これは負担を比較するための例であり、会計上の粗利益から直接控除するという意味ではありません。
相場の範囲内でも、利益に対して重い負担になることはあります。見積もりを判断するときは、必要な受取額を確保できるか、総費用を利益で吸収できるかの順に確認しましょう。
5. ファクタリング会社の選び方と申し込み前の準備
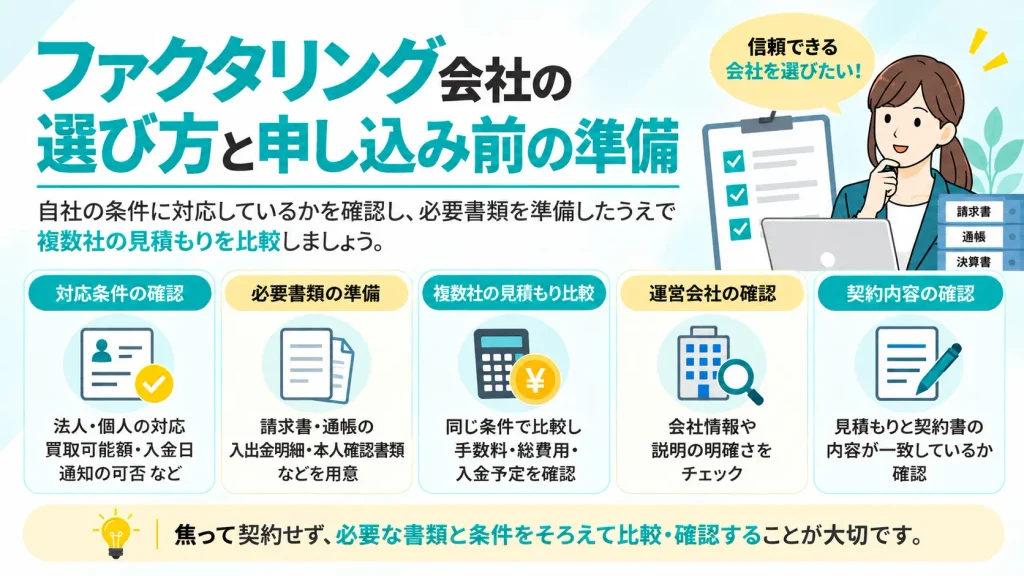
会社選びは、自社の条件に対応しているかを確かめるところから始まります。手数料が魅力的でも、対象外の債権だったり、必要な日までに手続きが終わらなかったりすれば、今回の支払いには使えません。
対応条件で候補を絞り、必要書類を準備したうえで見積もりを比較しましょう。最後に、提示された内容が契約書にも反映されているかを確認します。
自社の希望条件に対応しているか確認する
問い合わせ前に、次の情報を整理しておくと、利用できるサービスを探しやすくなります。
- 法人・個人事業主のどちらで申し込むか
- 売却したい債権の金額と支払期日
- 資金が必要な日と、最低限必要な受取額
- 売掛先への通知・承諾が可能か
- 来店や面談に対応できるか
買取可能額は、上限だけでなく下限も確認してください。少額の請求書を扱う会社もあれば、一定額以上の法人取引を対象とする会社もあります。
また、「全国対応」でも、契約方法まで同じとは限りません。訪問や郵送が必要なら、その日数を含めて入金に間に合うか判断する必要があります。
オンライン対応と必要書類を確認する
「Web申し込み可能」と「契約までオンライン完結」は異なります。書類提出、面談、契約のそれぞれについて、どの方法で進めるかを確認しましょう。
必要書類は会社ごとに異なりますが、請求書、口座の入出金明細、本人確認書類などが代表例です。ペイトナーの公式案内でも、支払期日が確定した請求書、口座入出金明細、初回利用時の顔写真付き身分証が挙げられています。
サービスや取引内容によっては、決算書、契約書、発注書、納品・検収を確認できる資料なども求められます。提出前には、必要な期間やページがそろっているか、画像の文字が読めるかを確認してください。
書類を多く送ることより、求められた情報を不足なく提出することが大切です。 ネット銀行の明細も、利用可能なファイル形式や必要項目を先に確認すると、取り直す手間を減らせます。
同じ条件で複数社の見積もりを比較する
比較する際は、同じ債権・希望入金日・契約方式を各社に伝えます。一方に即日対応、もう一方に翌週の対応を依頼すると、条件の違いが金額に反映され、単純には比べられません。
第4章で整理した費用項目を使い、最終受取額、総費用、入金予定を並べて確認しましょう。
その見積もりが、資料確認前の概算なのか、審査後の提示条件なのかも重要です。条件が変わる可能性や見積もりの有効期限を確かめてから、売却先を決めてください。
運営会社の情報と説明の明確さを確認する
ホームページでは、運営会社名、所在地、連絡先を確認します。申し込み先のサービス名と、契約書に記載された会社名との関係も把握しておきたいところです。
会社規模や口コミだけで、安全性を判断することはできません。質問に対して具体的な回答があり、費用や責任範囲を文書で確認できるかを見ましょう。
担当者の対応が親切でも、説明が曖昧なままなら確認は必要です。特に「契約してから説明する」と言われた項目は、署名前に内容を明らかにしてください。
契約書と事前説明に相違がないか確認する
契約前の確認事項は、次の表にまとめられます。
| 確認項目 | 契約書で確かめる内容 |
|---|---|
| 売却対象 | 売掛先、請求書、債権額、支払期日が合っているか |
| 買取代金・費用 | 見積もりと一致し、追加負担が明示されているか |
| 入金・送金条件 | 買取代金の支払条件と、回収後の送金期限 |
| 通知・登記 | 実施の有無、実施する条件、費用負担 |
| 不払い時の責任 | 買戻しや自己資金での支払いを求められる条件 |
| 解約条件 | 契約成立の時点と、解約時に発生する負担 |
不払い時の責任については、金融庁も、回収できなかった場合に買戻しや自己資金による支払いを求める取引は、貸金業に該当するおそれがあると注意喚起しています。
説明と契約書が違う場合は、口頭の約束だけで進めず、修正内容を確認してから判断しましょう。電子契約も、同意前に全文を読み、締結後の契約書を保存します。
急ぎの支払いがあるときほど、確認を後回しにしたくなるものです。それでも、何を売却し、いくら受け取り、どの責任を負うのかが分かる状態で契約することが、利用後の行き違いを防ぎます。
6. ファクタリングの会計処理と消費税の扱い
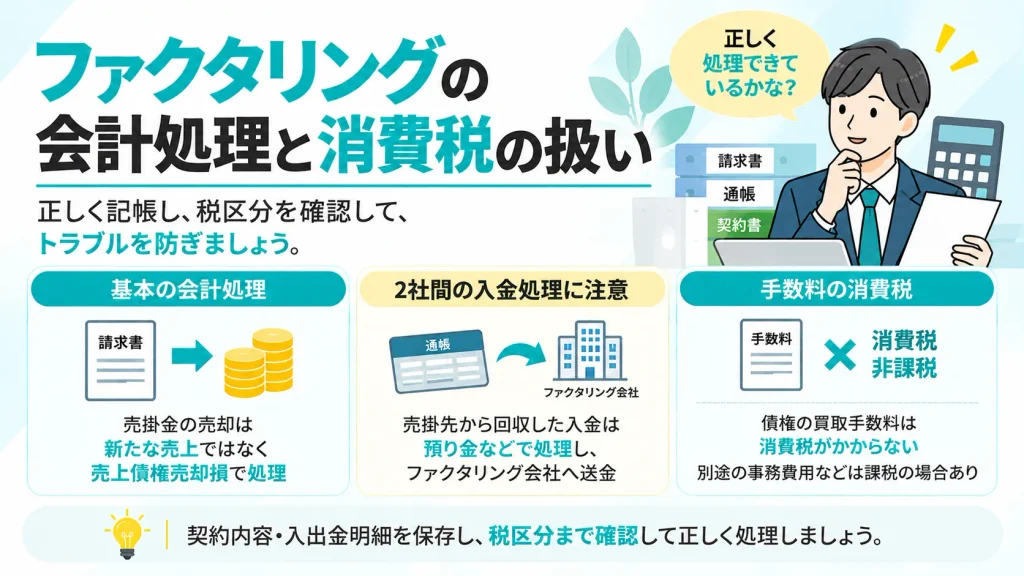
ファクタリング会社からの入金は、新たな売上ではありません。すでに計上した売掛金を売却した代金です。
入金額だけを見て記帳すると、売上の二重計上や売掛金の消し込み漏れにつながります。ここでは、買取型ファクタリングの基本的な処理を確認しましょう。
売掛債権を売却した場合の勘定科目と仕訳例
売掛金の帳簿価額と買取代金との差額は、「売上債権売却損」などの勘定科目で処理します。別途発生したサービス費用は、取引内容に応じて区分が必要です。
以下は、帳簿上の売掛金100万円を92万円で売却し、追加費用は発生しない場合の例です。会計上、売掛金を帳簿から除く要件を満たす債権売却を前提とします。
売却と入金が同日の場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 普通預金 | 920,000円 | 売掛金 | 1,000,000円 |
| 売上債権売却損 | 80,000円 | — | — |
売掛金100万円を帳簿から減らし、入金された92万円と売却損8万円を記録します。売上は、商品やサービスを提供した取引ですでに計上しているため、ここでは追加しません。
売却後、別の日に入金される場合
売却時点で買取代金92万円が確定し、後日入金される場合は、「未収入金」を使って整理できます。
売却時
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未収入金 | 920,000円 | 売掛金 | 1,000,000円 |
| 売上債権売却損 | 80,000円 | — | — |
入金時
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 普通預金 | 920,000円 | 未収入金 | 920,000円 |
この例では、売却時点で売却損を認識しています。契約書に署名した日が、そのまま会計上の売却日になるとは限らないため、譲渡の効力や条件を確認して処理してください。
なお、2社間で売却済みの債権を利用者が回収する場合、その入金は一般に「預り金」などで処理し、ファクタリング会社への送金時に取り崩します。売却時に消し込んだ売掛金を、もう一度減らさないよう注意が必要です。
参考:企業会計基準委員会「金融商品に関する会計基準」第8・9・11項
手数料と別途費用の消費税の扱い
売掛債権の額面と買取代金との差額に当たる手数料には、消費税がかかりません。
国税庁は、金銭債権の譲受対価として徴収する割引料・保証料・手数料について、名称にかかわらず非課税と説明しています。
ただし、別途提供される事務サービスなどの対価は、課税対象になる場合があります。「ファクタリングに関連する費用だから、すべて非課税」とまとめず、費用の実態ごとに判断しましょう。
また、ファクタリング手数料が非課税であることと、元の商品・サービスの売上に対する消費税の扱いは別です。債権を売却しても、元の売上が非課税に変わるわけではありません。
会計ソフトでは、勘定科目だけでなく税区分も確認してください。契約書・精算書・入出金明細を対象の請求書とひも付けて保存しておくと、金額の照合や税理士への確認を進めやすくなります。
7. ファクタリングに関するよくある質問とまとめ
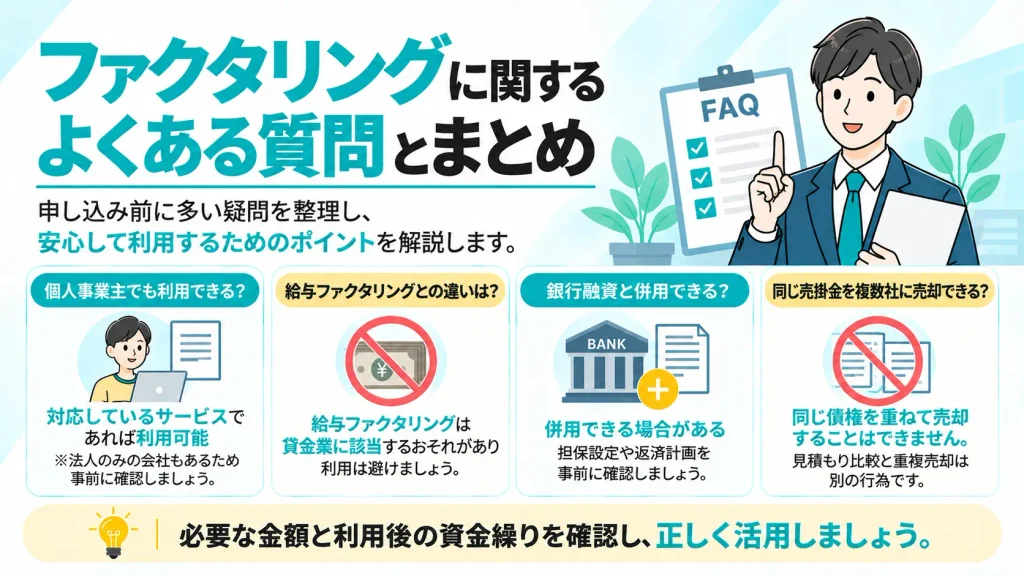
最後に、個人事業主の利用や銀行融資との併用など、申し込み前に残りやすい疑問を整理します。名前が似ていても性質の異なる取引や、複数社を比較する際の注意点も確認しておきましょう。
個人事業主でも利用できますか?
個人事業主に対応しているサービスであれば、利用を申し込めます。
例えば、ペイトナーは個人事業主・一人法人向けにサービスを提供しています。一方、法人のみを対象とする会社もあるため、申し込み先の利用条件を確認してください。
個人事業主向けでも、希望する債権や金額が必ず買い取られるわけではありません。屋号付きの請求書を使う場合は、申込名義や口座名義との関係を説明できるようにしておくと、本人確認や取引確認を進めやすくなります。
給与ファクタリングと事業者向けファクタリングは何が違いますか?
対象が勤務先から受け取る賃金か、事業上の売掛債権かという違いがあります。給与ファクタリングには、貸金業の規制が関わります。
金融庁は、労働者の賃金債権を買い取り、本人を通じて資金を回収する営業は、貸金業に該当すると説明しています。貸金業登録を受けずに行う営業は違法です。
同庁は、給与ファクタリングによる高額な手数料や悪質な取り立ての危険性を示し、利用しないよう注意を呼びかけています。
個人事業主が業務委託報酬などの売掛債権を売却する取引とは区別してください。「個人で利用する」という点だけで、両者が同じ扱いになるわけではありません。
銀行融資と併用できますか?
併用できる場合があります。ただし、既存の融資契約や担保設定の確認が必要です。
特に、売掛債権を担保にした融資を受けている場合は、売却予定の債権が担保の対象に含まれていないかを確かめましょう。個別の請求書だけでなく、一定範囲の現在・将来の売掛債権をまとめて担保とする契約もあります。
判断できないときは、融資先へ対象範囲や売却に必要な手続きを確認してください。ファクタリング会社にも既存の担保設定を伝え、矛盾のない条件で進める必要があります。
また、融資の返済予定は併用後も残ります。売掛金の資金化を反映した資金繰り表で、返済資金を確保できるか確認しましょう。
同じ売掛金を複数の会社に売却できますか?
同じ債権を重ねて売却してはいけません。複数社への見積もり依頼とは別の行為です。
契約前に同じ請求書で条件を比較することと、売却済みの債権を未売却として別の会社へ売ることは異なります。重複売却は契約違反や損害賠償などのトラブルにつながります。
比較後は売却先を決め、対象の請求書に契約先と契約日を記録しておきましょう。複数の担当者が申し込みを行う場合も、契約状況を共有する必要があります。
なお、契約済みの債権は、買取代金の入金待ちであっても、未契約の債権として別の会社へ申し込まないでください。
まとめ|必要な金額と利用後の資金繰りを確認して活用する
ファクタリングは、売掛金の入金と支払いのずれを埋める選択肢です。中小企業にとって、手元資金を確保する助けになる一方、費用や契約条件によっては、その後の資金繰りを圧迫します。
利用を判断する際は、必要額と入金期限を明確にし、実際の受取額や契約上の責任まで確認しましょう。継続的な赤字や長期資金の不足には、経営改善や融資などを含めた対応が必要です。
まずは、直近の支払予定と入金予定を一つの表に並べてみてください。「いつ、いくら不足するか」が分かることが、自社に合った資金調達を選ぶ出発点になります。
ファクタリングの主要記事
ファクタリング記事一覧
資金調達マップのファクタリングに関連する記事のカテゴリページ。ファクタリングの仕組み
ファクタリングの仕組みとは?メリット・リスクから審査のコツまでプロが図解ファクタリングの種類
「注文書」から「保証型」まで。2026年の荒波を渡る経営者が知るべきファクタリングの全種類と裏側ファクタリングの手数料
「手数料1.0%〜」の罠を暴く!2026年ファクタリング相場の正体と、経営者が手元に現金を残すための全技術ファクタリングは借金ではない
「売却」か「借金」か?ファクタリングと債権譲渡の法的境界線を暴き、偽装業者を壊滅させるための経営者バイブルノリンコース型のファクタリング
ノンリコース・ファクタリングの仕組みと相場|償還請求権なしの法的定義を専門家が解説業種別ファクタリングについて
業種別ファクタリング活用完全ガイド【2026年最新版】業界特有の「資金繰りの痛み」を解消する戦略的戦術書
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する