売掛金の入金は来月なのに、外注費や仕入代金の支払いは今週中。売上が確保できていても、入金と支払いのタイミングが合わず、資金繰りに悩む事業者は少なくありません。
キャッシュファクターは、こうした資金不足に対して、売掛金を支払期日前に現金化できるファクタリングサービスです。
ただし、最短入金時間や最低手数料だけで利用を決めるのは早計です。実際の受取額や審査条件、契約内容によって、利用するメリットは変わります。
本記事では、キャッシュファクターの評判・口コミ、手数料、審査基準、メリット・デメリットを整理し、利用事例も交えながら、自社に適した資金調達方法なのかを解説します。
優良ファクタリング会社を見つけたい方へ
1. キャッシュファクターとは?基本情報とサービスの特徴
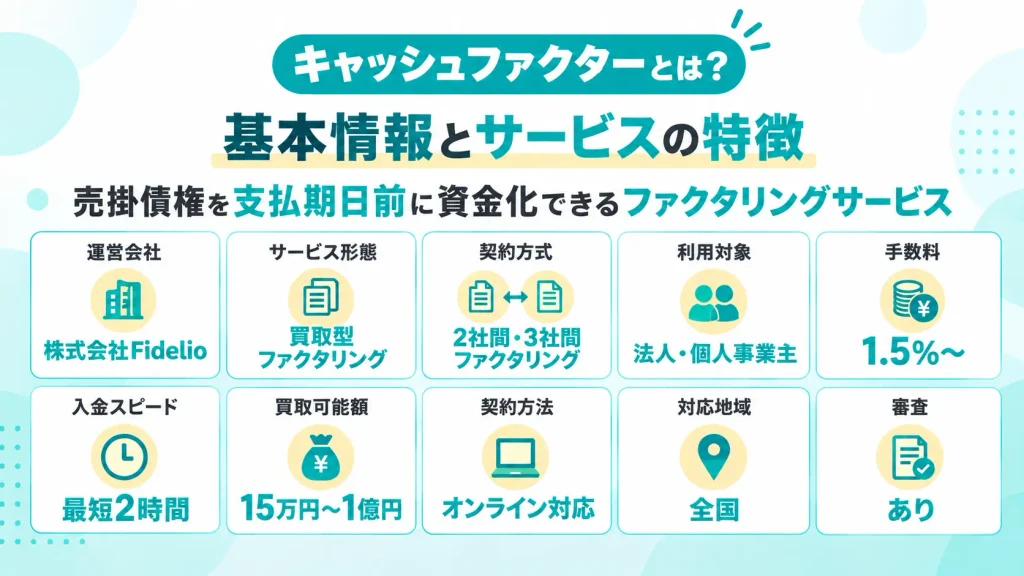
キャッシュファクターは、株式会社Fidelioが運営するファクタリングサービスです。
法人や個人事業主が保有する売掛債権を買い取り、取引先からの入金期日を待たずに資金化する仕組みを提供しています。
銀行融資とは異なり、売掛債権の売買によって資金を調達するため、通常の買取型ファクタリングでは新たな借入金は発生しません。
一方で、売掛金を額面どおりに受け取れるわけではなく、買取時には手数料が差し引かれます。
キャッシュファクターを検討する際は、資金化までの速さだけでなく、手数料を差し引いた受取額まで確認することが重要です。
キャッシュファクターの基本情報
まずは、サービスの主要な条件を確認しましょう。
| 項目 | 内容 |
|---|---|
| サービス名 | キャッシュファクター |
| 運営会社 | 株式会社Fidelio |
| サービス形態 | 買取型ファクタリング |
| 契約方式 | 2社間・3社間ファクタリング |
| 利用対象 | 法人・個人事業主 |
| 手数料 | 1.5%~ |
| 入金スピード | 最短2時間 |
| 買取可能額 | 15万円~1億円 |
| 契約方法 | オンライン対応 |
| 対応地域 | 全国 |
| 審査 | あり |
※上記は公開情報を基に整理した内容です。手数料の上限や実際の適用条件、最新の必要書類については、申し込み前に確認してください。
特に注意したいのは、手数料1.5%は下限として案内されている数値であり、すべての利用者に適用されるわけではないという点です。
実際の手数料は、売掛先の信用状況、債権額、支払期日までの期間、契約方式などによって異なります。
また、最短2時間という入金時間も、審査や契約手続きが順調に進んだ場合の目安です。申し込めば必ず2時間以内に入金されるという意味ではありません。
2社間・3社間ファクタリングに対応
キャッシュファクターは、2社間・3社間の両方に対応しています。
取引先への通知を避けたい場合は2社間、手数料を抑えたい場合は3社間が選択肢になります。
ただし、実際の手数料や契約条件は審査によって異なるため、見積もり時に確認することが大切です。
最短2時間の入金とオンライン対応が特徴
キャッシュファクターは、最短2時間での資金化とオンライン対応を特徴としています。
書類の提出や契約手続きをオンラインで進められるため、来店に時間を割きにくい経営者や、近隣にファクタリング会社がない地方の事業者にとっても利用しやすい仕組みです。
ただし、資金調達の現場で重要なのは、広告上の最短時間よりも、実際の支払期限に間に合うかどうかです。
例えば、金曜日の午後に翌週月曜日の外注費が不足していると分かった場合、確認すべきなのは次の3点です。
- 必要書類を当日中に提出できるか
- 審査と契約が希望する時間までに完了するか
- 手数料を差し引いた金額で支払いを賄えるか
申し込み前には、必要な金額と希望入金日を整理し、実際の受取額が支払予定額を満たすか確認しましょう。
※サービス条件は変更される場合があります。契約前には運営会社の最新案内と見積書を確認してください。
2. キャッシュファクターの評判・口コミを検証
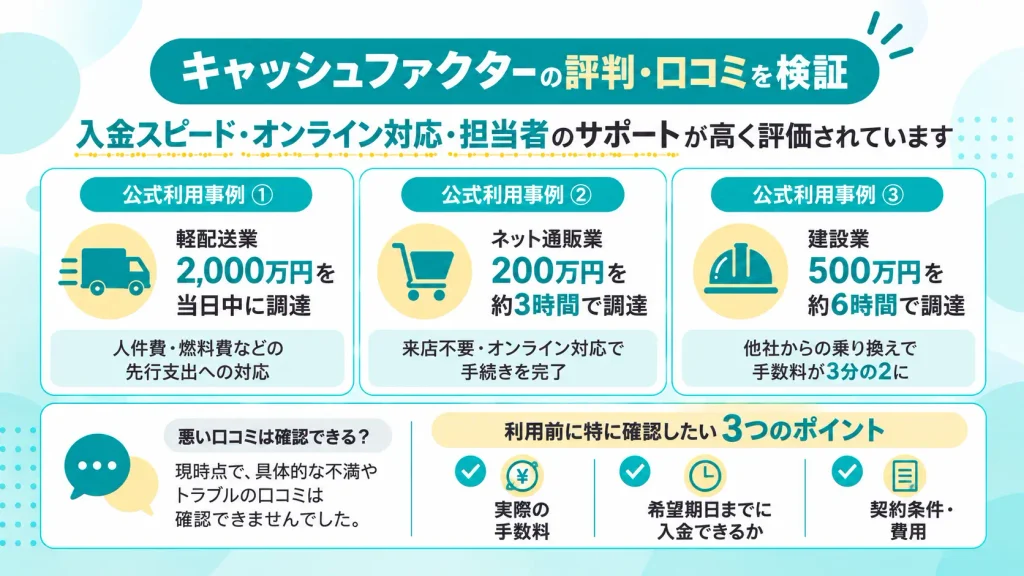
キャッシュファクターの評判を調べると、入金スピードやオンライン対応、担当者のサポートに関する評価が見つかります。
ただし、口コミを判断する際は、その内容だけでなく、どこに掲載された情報なのかも重要です。
公式サイトの利用事例はサービスの特徴を知る参考になりますが、利用者全体の満足度を示すものではありません。
ここでは、確認できた利用者の声を紹介しながら、実際に評価できる点と注意点を整理します。
公式利用事例①|2,000万円を当日中に調達
キャッシュファクターの公式サイトには、軽配送業の利用事例が掲載されています。
| 項目 | 内容 |
|---|---|
| 業種 | 軽配送業 |
| 調達金額 | 2,000万円 |
| 調達日数 | 当日 |
| 利用目的 | 人件費・燃料費などの先行支出への対応 |
通販需要の拡大で配送案件が増え、人件費や燃料費の支払いが先行していた事業者の事例です。
他社では即日対応が難しかったものの、キャッシュファクターでは当日中に2,000万円を調達できたと紹介されています。
担当者の相談対応も評価されていますが、具体的な手数料率や審査時間は公開されていません。
公式利用事例②|約3時間で200万円を調達
ネット通販業の利用者からは、オンライン対応の利便性について評価する声が掲載されています。
| 項目 | 内容 |
|---|---|
| 業種 | ネット通販業 |
| 調達金額 | 200万円 |
| 調達日数 | 約3時間 |
| 評価された点 | 来店不要・オンライン対応 |
Web関連の事業ではファクタリングを利用しにくいと考えていたものの、相談後、約3時間で200万円を調達できたという事例です。
来店せずに手続きを完了できた点が評価されています。ただし、オンライン対応でも売掛債権の審査は必要です。
公式利用事例③|乗り換えで手数料負担を軽減
公式サイトには、建設業の利用者による手数料に関する事例も掲載されています。
| 項目 | 内容 |
|---|---|
| 業種 | 建設業 |
| 調達金額 | 500万円 |
| 調達日数 | 約6時間 |
| 評価された点 | 他社からの乗り換えによる手数料の削減 |
以前から別のファクタリング会社を利用していた建設業者の事例です。
キャッシュファクターへ乗り換えた結果、手数料が以前の3分の2になったと紹介されています。
ただし、実際の手数料率は公開されていません。乗り換えを検討する場合は、複数社の見積条件を比較することが重要です。
悪い口コミ・気になる評判は確認できる?
現時点で確認した範囲では、キャッシュファクターについて、利用者本人による具体的な不満やトラブルを十分に検証できる口コミは見つかりませんでした。
ただし、悪い口コミが見つからないことは、トラブルがないことの証明にはなりません。
利用前に特に確認したいのは、次の3点です。
- 最低手数料ではなく、自社に提示される実際の手数料
- 希望する支払期限までに入金できる見込み
- 契約書に記載された費用や債権回収に関する条件
キャッシュファクターの口コミをどう判断する?
公式サイトの利用事例では、入金スピードやオンライン対応、手数料負担の軽減が評価されています。
ただし、これらは運営会社が掲載した事例であり、利用者全体の評価を示すものではありません。
口コミは参考情報として捉え、実際の手数料や入金条件は個別の見積もりで確認しましょう。
3. キャッシュファクターのメリット・デメリット
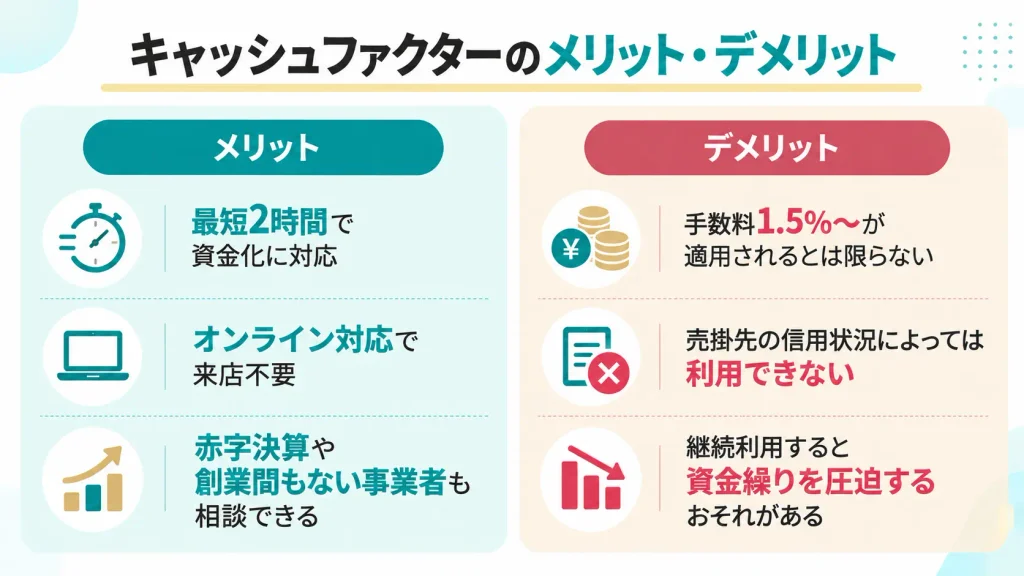
キャッシュファクターには、短期間での資金化やオンライン対応といった利点がある一方、手数料や審査条件には注意が必要です。
ここでは、利用前に把握しておきたいメリットとデメリットを整理します。
メリット①|最短2時間での資金化に対応している
キャッシュファクターは、最短2時間での資金化を案内しています。
例えば、翌日に外注費の支払いが迫っているものの、売掛金の入金が翌月末になる場合、早期資金化によって支払期限に対応できる可能性があります。
ただし、実際の入金時間は審査や書類の準備状況によって異なります。
メリット②|オンライン対応で来店の負担を減らせる
オンラインで申し込みや契約を進められるため、来店のための移動時間を抑えられます。
特に、現場作業が中心の建設業や運送業、近隣にファクタリング会社がない地方の事業者にとって便利です。
ただし、オンライン対応でも必要書類の提出や審査は省略されません。
メリット③|赤字決算や創業間もない事業者も相談できる
ファクタリングでは、申込者の財務状況だけでなく、売掛先の信用力や売掛債権の内容も審査されます。
そのため、赤字決算や創業間もない事業者でも、買取対象となる売掛金があれば利用できる可能性があります。
ただし、審査通過が保証されるわけではありません。
デメリット①|手数料1.5%~が適用されるとは限らない
キャッシュファクターは、手数料1.5%からと案内しています。
ただし、これは最低料率であり、実際の手数料は審査や契約条件によって決まります。
運営会社の公式FAQでは、2社間ファクタリングの手数料を平均8%ほどと案内しています。ただし、集計対象や期間は明示されておらず、実際の適用料率は個別の審査によって異なります。
最低手数料だけを見て申し込むと、想定していた受取額と見積額に差が生じる可能性があります。
実際の負担を把握するために、300万円の売掛金を売却する場合の受取額を比較してみましょう。
| 手数料率 | 手数料 | 受取額 |
|---|---|---|
| 1.5% | 45,000円 | 2,955,000円 |
| 5% | 150,000円 | 2,850,000円 |
| 8% | 240,000円 | 2,760,000円 |
| 10% | 300,000円 | 2,700,000円 |
※上記は手数料率ごとの計算例であり、キャッシュファクターが各料率を提示することを保証するものではありません。その他の費用は含めていません。
同じ300万円の売掛金でも、手数料1.5%と8%では受取額に19万5,000円の差が生じます。
例えば、支払予定額が280万円の場合、手数料8%では受取額が276万円となり、4万円不足します。
見積もりでは手数料率だけでなく、最終的に口座へ振り込まれる金額を確認してください。
運営会社の公式FAQでは、事務手数料や対面時の交通費など、買取手数料以外の費用は発生しないと案内されています。
ただし、契約前には見積書で費用の内訳と最終的な振込予定額を確認しましょう。
デメリット②|売掛先の信用状況によっては利用できない
キャッシュファクターでは、売掛債権の買取にあたって審査が行われます。
申込者自身の業績が良好でも、売掛先の支払能力や債権の内容によっては、買取を断られる場合があります。
例えば、売掛先との取引実績が少ない場合や、請求内容を裏付ける資料が不足している場合は、慎重な確認が必要になります。
また、希望する金額のすべてを買い取ってもらえるとは限りません。
資金調達の予定を立てる際は、申込金額がそのまま受取額になると考えず、審査結果と見積条件を踏まえて判断しましょう。
デメリット③|継続利用すると資金繰りを圧迫するおそれがある
ファクタリングは売掛金の入金を前倒しする方法ですが、利用するたびに手数料が発生します。
そのため、毎月の支払いを補う目的で繰り返し利用すると、将来受け取る売掛金が減り、資金不足が解消しにくくなる場合があります。
例えば、毎月300万円の売掛金を手数料8%で資金化すると、1回あたり24万円の負担です。
同じ条件で12回利用すれば、年間の手数料総額は288万円になります。
※毎月同額の売掛金を同じ手数料率で売却した場合の単純計算です。
継続利用による手数料負担が大きい場合は、入金条件や支払条件の見直しも検討する必要があります。
メリット・デメリットを踏まえた判断ポイント
キャッシュファクターを検討する際は、希望する支払期限に間に合うか、手数料を差し引いた受取額で必要資金を確保できるかを確認しましょう。
また、売掛金を前倒しで受け取ることが、その後の資金繰りに与える影響も考慮する必要があります。
出典・参照元
※サービス条件は変更される場合があります。契約前には公式サイトの最新情報と個別の見積条件を確認してください。
4. キャッシュファクターの審査と利用手順
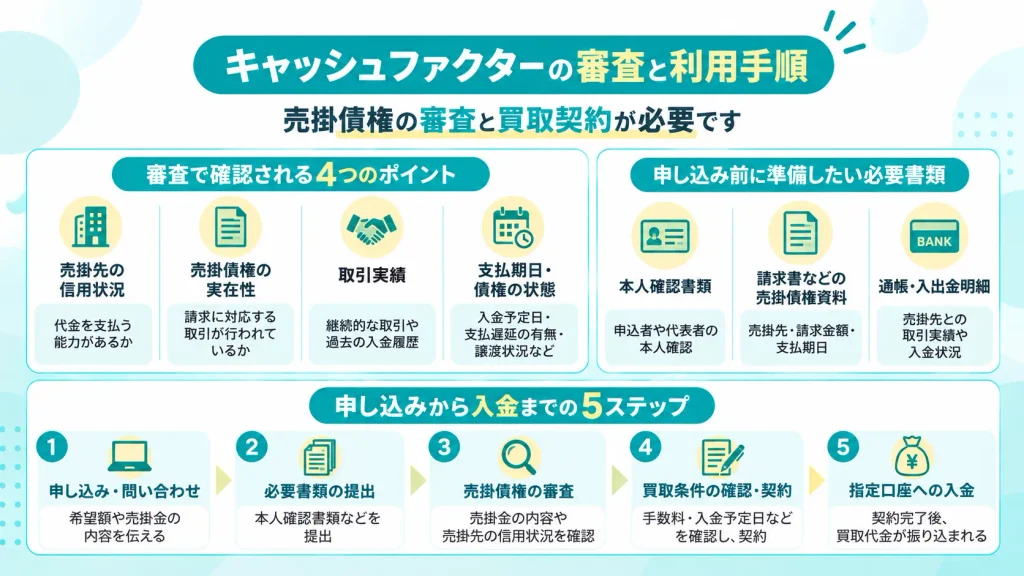
キャッシュファクターを利用するには、売掛債権の審査と買取契約が必要です。
申し込み前に準備しておきたいのは、売掛金の存在と取引内容を確認できる資料です。必要書類が不足していると、希望する入金日に間に合わないこともあります。
ここでは、審査で確認されるポイントと、申し込みから資金化までの流れを整理します。
ファクタリングの審査で確認される4つのポイント
ファクタリングの審査では、申込者の財務状況だけでなく、売掛債権の内容や売掛先の信用状況も確認されます。
特に押さえておきたいのは、次の4点です。
| 審査項目 | 主な確認内容 |
|---|---|
| 売掛先の信用状況 | 売掛先に代金を支払う能力があるか |
| 売掛債権の実在性 | 請求内容に対応する取引が実際に行われているか |
| 取引実績 | 売掛先との継続的な取引や過去の入金履歴 |
| 支払期日・債権の状態 | 入金予定日、支払遅延の有無、債権の譲渡状況など |
同じ金額の請求書でも、過去の入金履歴が確認できる売掛先と、初めて取引する売掛先では、審査で確認できる情報が異なります。
また、請求書が発行されていても、取引の実態を確認できる資料が必要になる場合があります。
※上記は一般的なファクタリングの審査項目であり、キャッシュファクター独自の審査基準を示すものではありません。
申し込み前に準備したい必要書類
キャッシュファクターの公式サイトでは、申し込み時に準備する書類として、本人確認書類・利用予定の請求書・入金が確認できる通帳の3点を案内しています。
| 書類 | 確認される主な内容 |
|---|---|
| 本人確認書類 | 申込者や代表者の本人確認 |
| 請求書などの売掛債権資料 | 売掛先、請求金額、支払期日 |
| 通帳・入出金明細 | 売掛先との取引実績や入金状況 |
上記は公式サイトで案内されている基本書類です。ただし、審査の状況によっては契約書や発注書などの追加資料が必要になる場合があります。
提出前には、請求金額や支払期日、取引先名などに相違がないか確認しておきましょう。
申し込みから入金までの5ステップ
キャッシュファクターの利用手続きは、一般的に以下の流れで進みます。
STEP1|申し込み・問い合わせ
公式サイトから申し込み、資金調達の希望額や売掛金の内容を伝えます。
急ぎの場合は、必要な金額だけでなく、いつまでに着金が必要なのかも伝えておきましょう。
STEP2|必要書類の提出
案内された本人確認書類や売掛債権に関する資料を提出します。
オンラインで書類を提出する際は、請求金額や支払期日、取引先名などが鮮明に読み取れるか確認してください。
STEP3|売掛債権の審査
提出資料を基に、売掛金の内容や売掛先の信用状況などが確認されます。
必要に応じて、追加資料の提出や取引内容に関する質問が行われる場合があります。
STEP4|買取条件の確認・契約
審査後に提示された買取条件を確認し、納得できれば契約手続きへ進みます。
この段階では、手数料率だけでなく、振込予定額、入金予定日、契約上の義務なども確認する必要があります。
STEP5|指定口座への入金
契約が完了し、所定の手続きが整うと、買取代金が指定口座へ振り込まれます。
着金後は、契約内容に従って売掛金の回収・精算に対応します。
※実際の手続きの順序や必要な対応は、契約方式および個別の案内によって異なります。
審査や契約をスムーズに進めるための注意点
請求書の売掛先名と通帳の振込名義が異なる場合は、同じ取引先からの入金であることを説明できる資料が必要になることがあります。
また、請求書の支払期日が変更されている場合は、変更内容を確認できるメールや合意書などを準備しておくとよいでしょう。
提出書類は事実に基づいて作成し、不明点があれば申し込み時に相談してください。
5. キャッシュファクターが向いている事業者・向いていない事業者
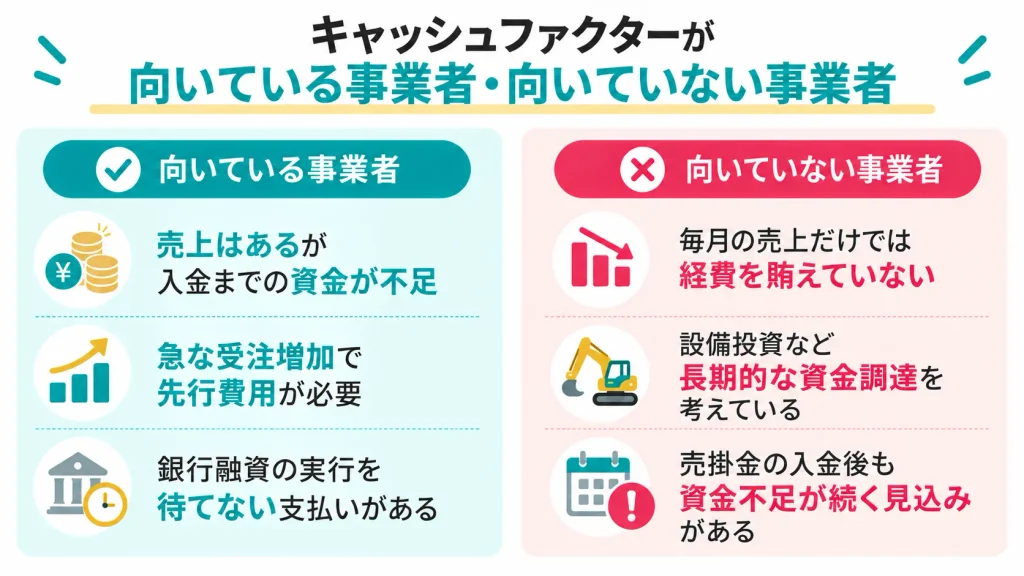
キャッシュファクターは、売掛金の入金を前倒しできる資金調達サービスですが、すべての資金不足に適しているわけではありません。
重要なのは、資金不足が一時的なものなのか、それとも事業の収支そのものに問題があるのかという点です。
ここでは、利用が適しているケースと、別の資金調達方法を検討した方がよいケースを整理します。
キャッシュファクターが向いている3つのケース
① 売上は確保できているが、入金までの資金が不足している
建設業や運送業では、売掛金の入金よりも先に外注費や人件費などの支払いが発生することがあります。
例えば、月末に400万円の売掛金が入金される予定でも、その10日前に250万円の外注費を支払う必要があるケースです。
このような一時的な資金不足では、売掛金の早期資金化が選択肢になります。
② 急な受注増加によって先行費用が必要になった
受注が急増すると、売上が入金される前に材料費や外注費が必要になる場合があります。
すでに発生している別の売掛債権があれば、それを資金化して先行費用に充てる方法が考えられます。
ただし、将来の見込み売上がそのまま買取対象になるわけではありません。
③ 銀行融資の実行を待てない支払いがある
支払期限が数日後に迫っている場合、銀行融資の審査や契約が間に合わないことがあります。
そのような状況で、すでに発生している売掛金を保有していれば、キャッシュファクターが選択肢になります。
ただし、急ぎの場合でも提示された買取条件を確認してから契約しましょう。
キャッシュファクターが向いていない3つのケース
ファクタリングを利用できる条件が整っていても、必ずしも利用が適切とは限りません。
特に、次のような状況では慎重な判断が必要です。
① 毎月の売上だけでは経費を賄えていない
毎月の売上より経費が多い場合、売掛金の入金を早めても根本的な資金不足は解決しません。
例えば、月商300万円に対して経費が330万円なら、毎月30万円の赤字が発生します。
この状態でファクタリングを繰り返すと手数料負担が増えるため、まずは収益構造や支出の見直しが必要です。
② 設備投資など長期的な資金調達を考えている
設備投資や店舗開設など、資金を回収するまでに長期間かかる用途には、ファクタリングが適さない場合があります。
例えば、500万円の設備投資を数年間かけて回収する計画であれば、設備資金向けの融資なども比較しましょう。
③ 売掛金の入金後も資金不足が続く見込みがある
売掛金を前倒しで資金化すると、本来の入金日に受け取る予定だった資金は減少します。
そのため、翌月以降に別の入金予定が少ない場合は、再び資金不足に陥る可能性があります。
利用前には、当面の支払いだけでなく、その後の入出金予定も確認しましょう。
利用前に資金繰り表で確認したいこと
キャッシュファクターの利用が適しているか判断するには、資金化する当日だけでなく、その後の入出金予定を整理することが有効です。
例えば、次のような資金繰りを想定します。
| 項目 | 金額 |
|---|---|
| 現在の預金残高 | 80万円 |
| 10日後の支払予定額 | 250万円 |
| 20日後の入金予定額 | 100万円 |
| 30日後の売掛金入金予定額 | 300万円 |
この場合、10日後の支払いには170万円不足します。
そこで、30日後に入金予定の300万円の売掛金を手数料8%で資金化すると、受取額は276万円です。
現在の預金80万円と合わせると356万円となり、10日後の250万円の支払いには対応できます。
ただし、その後の入出金は次のようになります。
| 時点 | 入出金 | 預金残高 |
|---|---|---|
| 現在 | ― | 80万円 |
| ファクタリングによる入金 | +276万円 | 356万円 |
| 10日後の支払い | -250万円 | 106万円 |
| 20日後の入金 | +100万円 | 206万円 |
| 30日後の売掛金入金 | 0円 | 206万円 |
※手数料以外の費用は考慮せず、その他の入出金がない場合の試算です。30日後の売掛金入金は、ファクタリング会社への精算後の正味の増加額を0円として扱っています。
この試算では、ファクタリングによって10日後の支払いに対応でき、30日後の預金残高は206万円となります。
ただし、本来30日後に入金される予定だった売掛金はすでに資金化しているため、その後の支払予定によっては再び資金不足が生じます。
利用前には、資金化した後の入出金まで確認することが重要です。
6. キャッシュファクターに関するよくある質問とまとめ
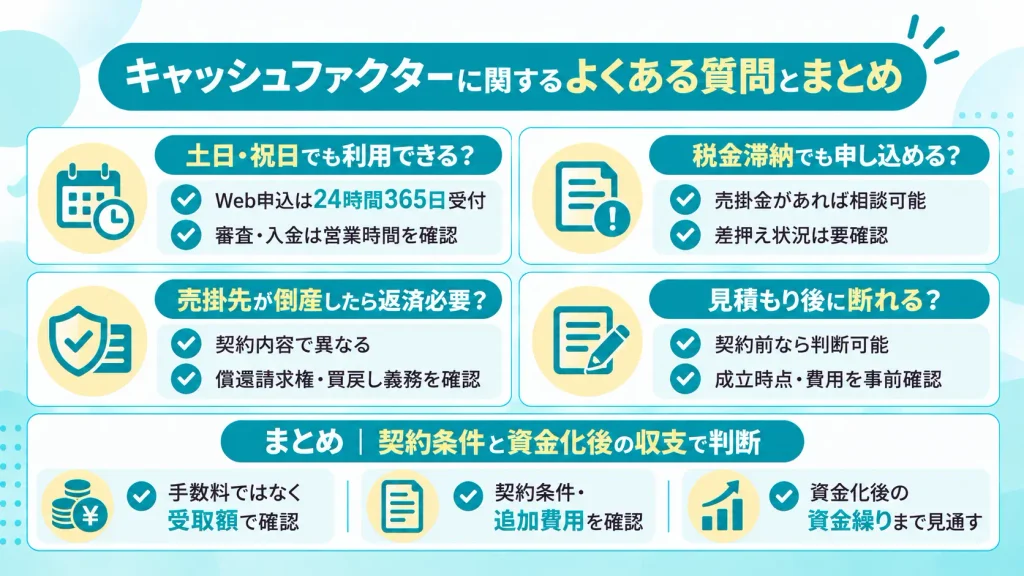
キャッシュファクターを利用する際は、入金スピードや手数料だけでなく、契約後の対応や追加費用についても確認しておきたいところです。
最後に、申し込み前によくある疑問を整理します。
キャッシュファクターは土日・祝日でも利用できますか?
キャッシュファクターのWeb申し込みは、24時間365日受け付けています。
ただし、電話窓口の営業時間は平日9時30分~18時30分で、土日・祝日の審査や入金まで対応できるとは限りません。
週末や連休中に資金が必要な場合は、事前に対応可能な日時を確認しましょう。
税金を滞納していても申し込めますか?
運営会社の公式FAQでは、税金や社会保険料の滞納があっても、買取対象となる売掛金があれば相談可能と案内しています。
ただし、審査通過を保証するものではありません。売掛債権が差し押さえられている場合などは、買取に影響する可能性があります。
滞納の状況を正確に伝え、利用できるか個別に確認しましょう。
売掛先が倒産した場合、代金を返済する必要がありますか?
売掛先の倒産による未回収リスクを誰が負担するかは、契約内容によって異なります。
一般的な買取型ファクタリングでは、売掛先の信用リスクを買取会社が負担するノンリコース契約が用いられます。
ただし、売掛債権の不存在や二重譲渡など、利用者側の契約違反に関する責任まで免除されるわけではありません。
契約前には、償還請求権の有無や買戻し義務、損害賠償に関する条項を確認しましょう。
見積もり後に契約を断ることはできますか?
見積もりの提示を受けた段階であれば、契約するかどうかを判断できます。
ただし、正式な契約を締結した後は、自由に取り消せるとは限りません。
見積もりやキャンセルに費用が発生するか、どの時点で契約が成立するかについては、事前に確認しておくと安心です。
提示された条件に納得できない場合は、その場で契約を急ぐ必要はありません。
まとめ|キャッシュファクターは契約条件と資金化後の収支で判断しよう
キャッシュファクターを利用する際は、入金スピードだけでなく、手数料を差し引いた受取額や契約条件を確認することが重要です。
売掛金の早期資金化は一時的な資金不足への対応策ですが、将来の入金を前倒しする点にも注意が必要です。利用後の資金繰りまで見通し、自社に合った方法を選びましょう。
ファクタリングの主要記事
ファクタリング記事一覧
資金調達マップのファクタリングに関連する記事のカテゴリページ。ファクタリングの仕組み
ファクタリングの仕組みとは?メリット・リスクから審査のコツまでプロが図解ファクタリングの種類
「注文書」から「保証型」まで。2026年の荒波を渡る経営者が知るべきファクタリングの全種類と裏側ファクタリングの手数料
「手数料1.0%〜」の罠を暴く!2026年ファクタリング相場の正体と、経営者が手元に現金を残すための全技術ファクタリングは借金ではない
「売却」か「借金」か?ファクタリングと債権譲渡の法的境界線を暴き、偽装業者を壊滅させるための経営者バイブルノリンコース型のファクタリング
ノンリコース・ファクタリングの仕組みと相場|償還請求権なしの法的定義を専門家が解説業種別ファクタリングについて
業種別ファクタリング活用完全ガイド【2026年最新版】業界特有の「資金繰りの痛み」を解消する戦略的戦術書
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する