取適法でファクタリングは全面禁止になったのか?
2026年1月1日に施行された「中小受託取引適正化法(取適法)」によって、ファクタリングそのものが全面的に禁止されたわけではありません。
今回の法改正で規制が強化されたのは、主に発注企業が受注企業への代金の支払手段として利用するファクタリング方式などです。取適法が適用される取引では、受注企業が支払期日までに代金の満額を現金で受け取れることが重要になります。
一方、企業や個人事業主が資金繰りのために売掛債権を売却する、一般的なファクタリングサービスの利用が禁止されたわけではありません。
つまり、「代金の支払手段として利用するファクタリング方式」と「売掛債権を売却して資金調達するファクタリング」は、区別して考える必要があります。
両者の違いを理解することが、2026年の取適法による影響を正しく把握するための第一歩です。
規制されるのは代金の支払手段として利用するファクタリング方式
取適法では、発注企業(委託事業者)が受注企業(中小受託事業者)に代金を支払う際の方法について、新たな規制が設けられました。
その対象となる支払手段の一つが、ファクタリング方式を含む「一括決済方式」です。
一括決済方式とは、金融機関などを介して発注企業から受注企業への代金を決済する仕組みです。ファクタリング方式もその一類型に含まれます。
従来は、こうした方式によって支払われた代金を受注企業が現金化する際、割引料や手数料などの負担が発生する場合がありました。
例えば、発注企業が定めた代金の支払期日よりも後に決済日が設定されており、受注企業が期日までに資金を受け取るためには、金融機関などで割引を受けなければならないケースです。
このような支払方法では、受注企業が本来の支払期日に代金を満額受け取るために、追加の手続きや費用負担を求められることになります。
2026年施行の取適法では、こうした問題を防ぐため、支払期日までに代金の満額に相当する金銭を得ることが困難な支払手段の使用が禁止されました。
また、支払期日までの現金化に割引などの行為が必要な場合は、発注企業が割引料相当額を負担するとしても、原則として支払遅延に該当します。
ただし、ファクタリング方式という仕組み自体が禁止されたわけではありません。支払期日までに受注企業が代金の満額に相当する金銭を受け取れる仕組みであれば、利用が認められる場合があります。
重要なのはサービスの名称ではなく、実際の決済日や受取金額、手数料の負担など、支払条件の内容です。
一般的な売掛債権の買取サービスは一律禁止ではない
一方、中小企業や個人事業主が資金調達のために利用する一般的なファクタリングは、今回の法改正によって一律に禁止されたわけではありません。
一般的なファクタリングとは、企業が保有する売掛債権をファクタリング会社に売却し、本来の入金期日よりも早く資金を受け取るサービスです。
例えば、取引先から100万円の売掛金が翌月末に入金される予定でも、それより前に運転資金が必要になる場合があります。
このとき、企業が自らの判断で売掛債権をファクタリング会社に売却し、手数料を差し引いた金額を早期に受け取ることができます。
こうした取引は、一般的に「債権の売買」に当たります。
金融庁も、通常の2社間ファクタリングや3社間ファクタリングについて、売買契約に基づく債権譲渡であり、金銭の貸し借りではないと説明しています。
そのため、通常の売掛債権の買取サービスについては、取適法によって利用自体が禁止されたと考える必要はありません。
ただし、契約の実態が貸付けに当たる場合や、発注企業が支払手段としてファクタリング方式を利用する場合などは、別の法的な問題や取適法上の規制が関係することがあります。
両者の基本的な違いは、次のとおりです。
| 比較項目 | 支払手段としてのファクタリング方式 | 一般的なファクタリング |
|---|---|---|
| 主な目的 | 発注企業から受注企業への代金の支払い | 売掛債権の早期資金化 |
| 主な利用場面 | 企業間の委託代金の決済 | 事業者の運転資金確保 |
| 取適法との関係 | 対象取引では支払方法に規制がある | 利用自体が一律に禁止されたわけではない |
| 確認すべき点 | 支払期日・決済日・満額受領・費用負担 | 債権売買の実態・契約条件・手数料 |
このように、同じ「ファクタリング」という名称が使われていても、取引の目的や仕組みには違いがあります。
2026年の取適法は、ファクタリングによる資金調達そのものを禁止する法律ではなく、対象となる企業間取引において、受注企業が代金を適切に受け取れるよう支払方法を規制する法律です。
2026年施行の取適法とは?旧下請法からの変更点
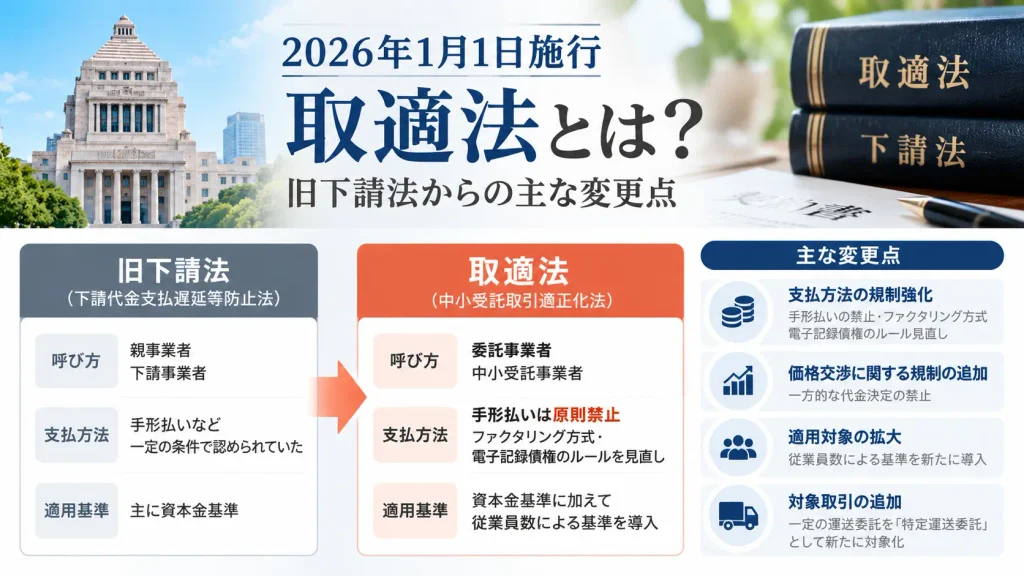
取適法(中小受託取引適正化法)は、企業間の委託取引において、発注企業と受注企業の取引条件を適正化し、中小受託事業者の利益を保護するための法律です。
従来の「下請代金支払遅延等防止法(下請法)」が改正され、2026年1月1日から取適法として施行されました。
今回の改正では、法律の名称が変わっただけでなく、規制対象となる企業や取引の範囲が拡大されています。また、代金の支払方法や価格交渉に関するルールも見直されました。
ファクタリングとの関係を理解するうえでも、まずは取適法がどのような取引に適用され、従来の下請法から何が変わったのかを確認しておくことが重要です。
取適法は2026年1月1日から施行
取適法は、2025年5月に成立した下請法の改正を受け、2026年1月1日から施行されました。
新しい規制は、原則として2026年1月1日以降に発注された対象取引に適用されます。2025年以前に発注された取引については、支払日が2026年になったという理由だけで、新しい規制が適用されるわけではありません。
また、法律の改正に伴い、企業間の関係を示す用語も変更されています。
| 旧下請法 | 取適法 |
|---|---|
| 親事業者 | 委託事業者 |
| 下請事業者 | 中小受託事業者 |
| 下請代金 | 製造委託等代金 |
これらの変更には、発注企業と受注企業を一方的な上下関係ではなく、適正な取引を行う事業者として位置付ける意図があります。
さらに、取適法では主に以下のような見直しが行われました。
- 支払方法の規制強化: 手形払いの禁止や、ファクタリング方式・電子記録債権による支払条件の見直し
- 価格交渉に関する規制の追加: 受注企業からの価格協議の求めに適切に応じず、一方的に代金を決定する行為の禁止
- 適用対象の拡大: 従来の資本金基準に加えて従業員数による基準を導入
- 対象取引の追加: 一定の運送委託を「特定運送委託」として新たに対象化
このうち、ファクタリングに直接関係するのが支払方法の見直しです。
ただし、取適法はファクタリングサービスそのものを規制するための法律ではありません。あくまで、対象となる委託取引で代金が適切に支払われることを目的としています。
対象となる取引と企業規模
取適法は、すべての企業間取引に適用されるわけではありません。
対象となるかどうかは、取引の内容と、発注企業・受注企業それぞれの資本金または従業員数によって判断されます。
対象となる取引は、主に次の5種類です。
- 製造委託:製品や部品などの製造を他社に依頼する取引
- 修理委託:事業として請け負った修理などを他社に依頼する取引
- 情報成果物作成委託:ソフトウェアやデザインなどの制作を他社に依頼する取引
- 役務提供委託:事業として提供するサービスの全部または一部を他社に依頼する取引
- 特定運送委託:販売する商品などを取引先へ届けるため、一定の運送を他社に依頼する取引
今回の改正では、これらのうち「特定運送委託」が新たに加わりました。
また、従来は資本金の規模を中心に適用対象が判断されていましたが、2026年からは従業員数による基準も追加されています。
従業員基準は、取引の種類によって次のように分かれます。
| 対象取引の区分 | 委託事業者 | 中小受託事業者 |
|---|---|---|
| 製造・修理・特定運送委託、プログラム作成など | 従業員300人超 | 従業員300人以下 |
| 上記以外の情報成果物作成・役務提供委託 | 従業員100人超 | 従業員100人以下 |
※表は従業員基準による判定を示したものです。資本金基準は別途定められており、いずれかの基準で所定の要件を満たす場合に適用対象となります。
例えば、資本金が比較的小さくても従業員を多数抱える企業が、小規模な事業者に製造業務を委託する場合、新たに取適法の対象となる可能性があります。
これまで資本金の関係から下請法の対象外だった取引でも、従業員数によって新たな規制が適用される場合があるということです。
一方、通常の商品の売買や、すべての業務委託契約が無条件に対象となるわけではありません。
ファクタリングとの関係でも、単に売掛債権を売却する企業が中小企業だからという理由だけで、その取引に取適法が適用されるわけではない点に注意が必要です。
60日以内の支払期日ルールと今回の改正の違い
取適法では、対象となる委託取引について、原則として給付を受領した日から60日以内のできる限り短い期間内に、代金の支払期日を定めなければなりません。
ただし、この**「60日以内の支払期日ルール」は、2026年の改正で初めて導入されたものではありません。**
旧下請法でも、発注企業には同様の義務が設けられていました。
ここで注意したいのが、60日の起算日です。
原則として、物品の製造委託などでは発注企業が納品物を受領した日が基準となります。役務提供委託の場合は、受注企業が役務を提供した日が基準です。
請求書の発行日や、発注企業が社内で検収を完了した日から自由に60日を数えられるわけではありません。
例えば、納品から60日を超える支払期日を設定していた場合、受注企業がその条件に同意していても、取適法上の問題となります。
そして、2026年の改正で重要になったのが、支払期日だけでなく、代金をどのような方法で支払うのかという点です。
従来は一定の条件下で手形による支払いも認められていましたが、取適法では対象取引における手形払いが禁止されました。
さらに、ファクタリング方式や電子記録債権についても、支払期日までに受注企業が手数料等を含む代金の満額に相当する金銭を得ることが困難な支払方法は禁止されています。
つまり、従来からの「60日以内に支払期日を定める」というルールに加え、支払期日までに受注企業が代金を満額受け取れるかどうかが、より重要になったといえます。
取適法で変更された3つの支払ルール
2026年の取適法では、受注企業が代金を確実に受け取れるよう、支払方法に関する規制が強化されました。
従来の下請法でも代金の支払期日は原則60日以内と定められていましたが、今回の改正では、支払期日までに代金を現金化できるかどうか、手数料を誰が負担するかといった点も重視されています。
主な変更点は、次の3つです。
| 支払方法 | 2026年からのルール | 主な注意点 |
|---|---|---|
| 手形払い | 対象取引では禁止 | 満期日が支払期日以内でも手形の交付は認められない |
| ファクタリング方式・電子記録債権 | 支払期日までに代金満額の現金化が困難なものは禁止 | 割引の必要性や決済日、手数料負担などを確認 |
| 銀行振込 | 振込手数料を受注企業に負担させ、代金から差し引くことは禁止 | 事前に合意していても減額に該当する |
これらは、取適法の対象となる委託取引について適用されるルールです。すべての企業間取引で、同じ支払方法が一律に禁止されるわけではありません。
手形による代金の支払いが禁止
取適法では、2026年1月1日以降に発注された対象取引について、約束手形などの手形を交付して代金を支払うことが禁止されました。
約束手形とは、記載された満期日に一定の金額を支払うことを約束する有価証券です。
企業間取引では長年利用されてきましたが、手形を受け取った企業は、原則として満期日まで現金を受け取れません。
満期日より前に資金が必要な場合、金融機関などで手形を割り引く方法があります。しかし、その際には割引料が発生するため、受注企業が資金繰りの負担を抱えることになります。
従来の下請法では、一定の条件を満たす手形払いが認められていました。一方、2026年施行の取適法では、満期日までの期間にかかわらず、対象取引の代金を手形の交付によって支払うこと自体が禁止されています。
そのため、発注企業は銀行振込など、適切な方法で代金を支払う必要があります。
ただし、手形払いを銀行振込に変更すれば、それだけで問題がなくなるわけではありません。
例えば、これまで手形の満期日に現金化されていたことを理由に、銀行振込への変更後も同じ日を支払日として設定すると、納品日から60日を超えてしまう可能性があります。
また、手形払いから現金払いに変更する際、従来の割引料に相当する金額を一方的に代金から差し引くことも、取適法違反となります。
支払方法を変更する際には、支払期日と代金の金額をセットで確認することが重要です。
ファクタリング方式・電子記録債権は期日までの満額現金化が条件
2026年の取適法では、ファクタリング方式や電子記録債権による支払いについても、新たな規制が設けられています。
ここでいうファクタリング方式は、発注企業が受注企業への代金を決済するために利用する、一括決済方式の一類型です。
また、電子記録債権とは、電子的な記録によって発生・譲渡などが行われる金銭債権で、代表的なものに「でんさい」があります。
どちらも企業間の代金決済に利用される仕組みですが、手形払いとは異なり、利用そのものが一律に禁止されたわけではありません。
取適法で重要になるのは、受注企業が支払期日までに、代金の満額に相当する金銭を受け取れる状態になっているかという点です。
例えば、次のような支払条件には注意が必要です。
- 代金の支払期日よりも後に、電子記録債権の満期日が設定されている
- 支払期日までに現金を受け取るには、受注企業自身が割引を受ける必要がある
- 一括決済方式の受取手数料やシステム手数料を受注企業が負担する
こうした条件では、支払期日までに代金満額の現金を受け取れず、取適法上の支払遅延に該当する場合があります。
特に注意したいのが、割引料の負担です。
仮に発注企業が割引料を全額負担するとしても、受注企業が支払期日に現金を受け取るために、自ら割引などの手続きを行う必要がある場合は、原則として違反となります。
一方、満期日や決済日が支払期日以前に到来し、受注企業が追加の割引手続きを行わずに代金満額を受け取れる仕組みであれば、利用が認められます。
なお、決済に伴う受取手数料などを受注企業が一時的に負担する場合でも、事前に書面等で合意し、支払期日までに発注企業がその費用を補填して、代金満額に相当する現金を受け取れる状態を確保するなど、所定の条件を満たせば認められる場合があります。
つまり、ファクタリング方式や電子記録債権については、サービスの名称だけで判断するのではなく、決済日・現金化の方法・手数料の負担・実際の受取金額を確認する必要があります。
振込手数料を受注企業に負担させることが禁止
取適法では、銀行振込による代金の支払いについても、振込手数料の取り扱いが見直されています。
従来は、発注企業と受注企業が事前に合意していれば、振込手数料を受注企業の負担とし、代金から差し引いて支払うことが認められる場合がありました。
しかし、2026年施行の取適法では、対象取引について、受注企業との合意の有無にかかわらず、振込手数料を代金から差し引く行為が禁止されています。
例えば、発注企業が100万円の代金を支払う際、振込手数料330円を差し引き、99万9,670円だけを振り込んだ場合です。
このような支払いは、受注企業に責任がないにもかかわらず代金を減らす行為として、取適法の「代金の減額」に該当します。
契約書に「振込手数料は受注企業の負担とする」と記載されていても、その合意を理由に代金から差し引くことは認められません。
また、発注企業が新たに振込手数料を負担することになったからといって、その相当額を一方的に取引単価から引き下げる行為も、買いたたきや一方的な代金決定の禁止に該当するおそれがあります。
取適法の対象となる取引では、銀行振込による支払いであっても、発注企業が手数料を適切に負担し、取り決めた代金を減額せずに支払う必要があります。
なお、銀行振込の手数料を代金から差し引く行為は「代金の減額」、一括決済方式などで手数料負担により満額を受け取れない場合は「支払遅延」として扱われるなど、違反の区分が異なる点にも注意が必要です。
ファクタリング方式が取適法違反になるケースとは?
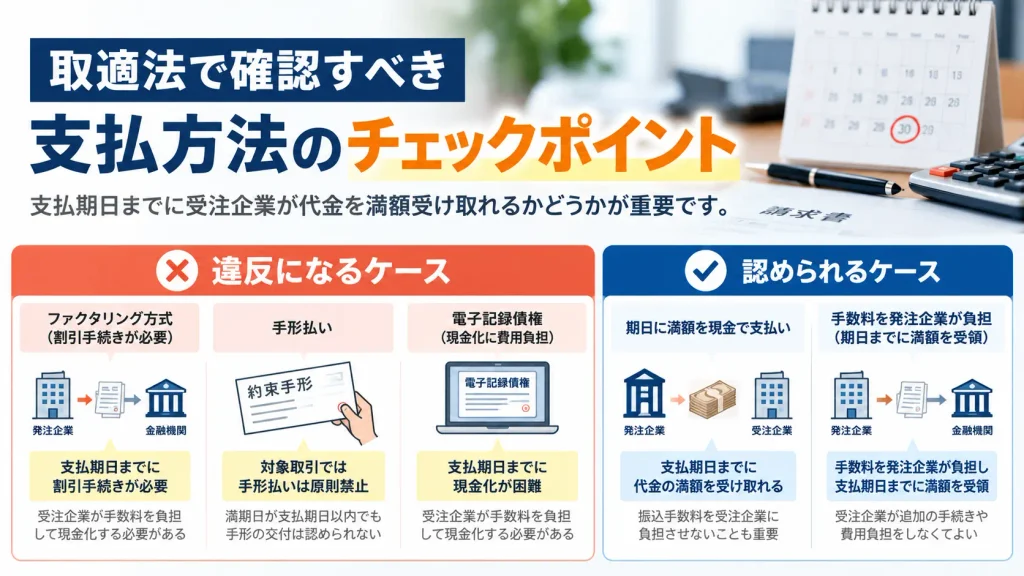
取適法では、ファクタリング方式による代金の支払いが一律に禁止されているわけではありません。しかし、支払期日や手数料の負担など、取引条件によっては法律違反となる場合があります。
特に重要なのは、受注企業が支払期日までに、代金の満額に相当する現金を受け取れるかどうかです。
例えば、次のような取引を想定してみましょう。
- 取引内容:取適法の対象となる製造委託
- 委託代金:100万円
- 納品日:2026年4月10日
- 代金の支払期日:2026年5月20日
- 支払方法:ファクタリング方式を含む一括決済方式
この条件で、決済日や手数料の負担が異なる場合、取適法上の判断は次のように変わります。
| ケース | 支払条件 | 取適法上の判断 |
|---|---|---|
| ① | 決済日が6月19日で、5月20日に現金化するには受注企業による割引が必要 | 原則として違反 |
| ② | 5月15日に決済されるが、受取手数料1万円が差し引かれ、99万円しか受け取れない | 違反 |
| ③ | 5月15日に決済され、追加の手続きや費用負担なく100万円を受け取れる | 原則として認められる |
| ④ | 5月15日に99万円を受け取り、手数料相当額1万円が5月20日までに補填される | 所定の条件を満たせば認められる |
| ⑤ | 決済日は6月19日で、発注企業が割引料を負担するものの、受注企業自身が割引手続きを行う必要がある | 原則として違反 |
※上記は制度を説明するための仮定の取引例です。実際の判断では、契約内容や現金化の仕組み、必要な記録なども確認する必要があります。
それぞれのケースについて、詳しく見ていきましょう。
支払期日までに現金化できず、割引などが必要なケース
ファクタリング方式による支払いで問題となりやすいのが、代金の支払期日よりも後に決済日が設定されているケースです。
例えば、100万円の委託代金について、発注企業が5月20日を支払期日と定めているにもかかわらず、ファクタリング方式の決済日が6月19日になっていたとします。
この場合、受注企業が5月20日に現金を受け取るためには、金融機関などで割引を受ける必要があります。
仮に割引料が1万円であれば、割引によって受け取れる金額は99万円です。
さらに、受注企業自身が割引を申し込み、必要な手続きを行わなければならない点も問題になります。
公正取引委員会の運用基準では、支払期日までに現金を受け取るために、受注企業が融資や割引などの行為を必要とする支払手段は、原則として支払遅延に該当するとされています。
発注企業が割引料を負担していたとしても、受注企業が自ら割引手続きを行わなければ期日までに現金を受け取れない場合は、原則として違反になります。
つまり、単に割引料を誰が負担するかという問題ではありません。
支払期日に、受注企業が追加の資金調達手続きを行わずに代金満額を受け取れる仕組みになっているかどうかが重要です。
なお、決済日が支払期日より後であっても、受注企業による割引などの行為が不要で、支払期日までに代金満額の現金を受け取れることが確保されている場合は、認められる余地があります。
受注企業に手数料負担が残るケース
決済日が支払期日より前であっても、受注企業に手数料の負担が残る場合は注意が必要です。
例えば、100万円の委託代金について、5月15日にファクタリング方式による決済が行われたとします。
決済日は5月20日の支払期日より前なので、一見すると問題がないように見えます。
しかし、決済に伴う受取手数料として1万円が差し引かれ、受注企業に99万円しか入金されなかった場合はどうでしょうか。
このケースでは、支払期日までに現金化できているものの、受注企業は本来受け取るべき100万円を満額受領できていません。
取適法では、一括決済方式や電子記録債権による支払いに伴う受取手数料、システム手数料などを受注企業に負担させることは、原則として支払遅延に該当します。
また、受注企業が事前に手数料負担へ同意していたとしても、それだけで違反を回避できるわけではありません。
例えば、契約書に「決済手数料は受注企業の負担とする」と記載されていても、取適法上の義務が免除されることはありません。
発注企業は、支払手段を選択する際に、実際の入金額から手数料が差し引かれていないか、受注企業に費用負担が残っていないかを確認する必要があります。
支払期日までに代金満額を受け取れるケース
一方、ファクタリング方式を利用していても、支払期日までに代金満額の現金を受け取れる仕組みであれば、原則として認められます。
例えば、先ほどと同じ100万円の取引で、5月20日を支払期日とし、5月15日に決済が完了するケースです。
このとき、受注企業が割引などの手続きを行う必要がなく、決済手数料も負担せずに100万円を受け取れるのであれば、金銭による支払いと同等の経済的効果があると考えられます。
重要な条件は、次のとおりです。
- 決済日が代金の支払期日以前に設定されている
- 受注企業が割引や融資などの手続きを行う必要がない
- 受注企業が代金の満額に相当する現金を受け取れる
- 決済に伴う手数料が受注企業の実質的な負担にならない
こうした条件が満たされていれば、ファクタリング方式を代金の支払手段として利用すること自体は問題になりません。
ただし、決済日が支払期日より前に設定されていても、実際に資金が支払われなければ意味がありません。
例えば、決済を行う金融機関などに支払不能が生じ、支払期日までに受注企業が代金を受け取れなかった場合、発注企業は期日までに代金を支払う必要があります。
ファクタリング方式を利用したという事実だけで、発注企業の支払義務がなくなるわけではないという点も押さえておきましょう。
手数料を発注企業が補填する場合の注意点
ファクタリング方式の決済では、仕組み上、受注企業が受取手数料などを一時的に負担する場合があります。
こうした場合でも、一定の条件を満たして発注企業が費用を補填すれば、取適法上認められるケースがあります。
例えば、100万円の委託代金について、5月15日の決済時に受取手数料1万円が差し引かれ、99万円が入金されたとします。
その後、発注企業が5月20日までに手数料相当額の1万円を別途支払い、受注企業が合計100万円を受け取れるようにするケースです。
この場合、次の条件を満たす必要があります。
- 手数料の一時的な負担と補填について、あらかじめ書面または電磁的記録で合意している
- 発注企業が支払期日までに、手数料相当額を別途支払うなどの方法で補填する
- 支払期日に、受注企業が代金満額に相当する現金を受領した状態になっている
- これらの取り決めについて、取適法第7条に基づく必要な記録を作成・保存する
これらの条件を満たしていれば、受注企業が一時的に手数料を負担していたとしても、認められる場合があります。
ただし、補填が支払期日より後になった場合や、必要な合意・記録を欠いている場合には、問題となる可能性があります。
また、ここで認められる可能性があるのは、決済に伴う受取手数料などの一時的な負担を適切に補填するケースです。
決済日が支払期日より後で、受注企業自身が割引手続きを行う必要があるケースとは区別しなければなりません。
発注企業が割引料を負担するとしても、受注企業による割引が必要な支払方法については、原則として違反となります。
このように、取適法への対応では、単に手数料を発注企業が負担するというだけでなく、決済の仕組みや現金化のタイミングまで確認することが重要です。
通常の2社間・3社間ファクタリングにも影響する?
2026年の取適法によって、企業間の代金決済に利用されるファクタリング方式には新たな規制が設けられました。しかし、中小企業や個人事業主が資金調達のために利用する、一般的な2社間・3社間ファクタリングまで一律に規制されたわけではありません。
一般的なファクタリングは、企業が保有する売掛債権をファクタリング会社に売却し、入金期日よりも前に資金を確保するサービスです。
金融庁も、通常の2社間・3社間ファクタリングについて、金銭の貸し借りではなく、売買契約に基づく債権譲渡であると説明しています。
そのため、取適法による支払方法の規制と、事業者が自らの判断で行う売掛債権の売却は、分けて考えることが重要です。
ただし、実際の契約内容や決済の仕組みによっては、取適法上の問題が関係する場合もあります。
一括決済方式と一般的なファクタリングの違い
取適法で規制される一括決済方式と、一般的なファクタリングの大きな違いは、利用する目的と取引の仕組みにあります。
一括決済方式は、発注企業が受注企業への代金を支払うために、金融機関などを介して決済する仕組みです。
発注企業・受注企業・金融機関などの間で取り決めた条件に基づき、債権の譲渡などを通じて代金を決済します。
このため、取適法の対象取引において一括決済方式を利用する場合には、支払期日までに受注企業が代金満額に相当する現金を受け取れるかどうかが問題になります。
一方、一般的なファクタリングは、受注企業などが自社の資金繰りを目的として、保有する売掛債権をファクタリング会社に売却する取引です。
売掛金の入金を待たずに資金を確保したいという事業者自身の判断によって利用されます。
両者の違いを整理すると、次のようになります。
| 比較項目 | 一括決済方式のファクタリング | 一般的なファクタリング |
|---|---|---|
| 主な目的 | 発注企業から受注企業への代金決済 | 売掛債権の早期資金化 |
| 利用のきっかけ | 発注企業側が採用する決済方法 | 売掛債権を保有する事業者の資金需要 |
| 取引の仕組み | 発注企業・受注企業・金融機関などの取り決めによる決済 | 売掛債権をファクタリング会社に売却 |
| 手数料の考え方 | 取適法の対象取引では、受注企業が代金満額を受け取れることが必要 | 債権の買取価格や手数料などを契約で定める |
| 取適法との関係 | 支払方法が規制対象となる | 自主的な債権売却自体は禁止されない |
ここで注意したいのが、「3社間ファクタリングだから一括決済方式に該当する」というわけではないことです。
一般的な3社間ファクタリングでも、売掛先企業が債権譲渡を承諾するなど、取引に関与します。
しかし、売掛先企業が関与しているという事実だけで、取適法上の一括決済方式に該当すると判断できるわけではありません。
発注企業が代金の支払手段として導入した仕組みなのか、売掛債権を保有する企業が自主的に資金調達を行っているのかなど、実際の取引内容を確認する必要があります。
受注企業が自ら売掛債権を売却する場合の考え方
中小企業や個人事業主が、運転資金の確保を目的に売掛債権を売却することは、2026年の取適法によって禁止されていません。
例えば、取引先からの売掛金の入金が翌月末に予定されているものの、それより前に仕入代金や従業員の給与を支払わなければならない場合があります。
このような場合、事業者は売掛債権をファクタリング会社へ売却し、手数料などを差し引いた買取代金を早期に受け取ることができます。
一般的なファクタリングには、主に次の2種類があります。
- 2社間ファクタリング: 売掛債権を保有する事業者とファクタリング会社の2社で契約する方式。通常、売掛先企業の承諾を得ずに利用できます。
- 3社間ファクタリング: 売掛債権を保有する事業者、ファクタリング会社、売掛先企業の3社が関与する方式。売掛先企業の承諾を得るなどして取引を進めます。
実際に提供されているサービスとしては、ペイトナー、No.1、えんナビなどがあります。
ペイトナーは、フリーランスや個人事業主、一人法人などを対象に、入金前の請求書を買い取るサービスを提供しています。公式サイトでは、2社間ファクタリングに該当する仕組みであることが説明されています。
また、株式会社No.1や、株式会社インターテックが運営するえんナビでは、2社間・3社間の両方のファクタリングサービスを取り扱っています。
これらは、事業者が保有する売掛債権を早期に資金化するためのサービスの例であり、取適法で規制される発注企業側の代金決済方式とは利用目的が異なります。
ただし、実在するファクタリング会社が提供しているサービスだからといって、すべての契約条件に問題がないと保証されるわけではありません。
ファクタリングを利用する際には、手数料だけでなく、売掛先が支払不能となった場合の責任や、償還請求権の有無なども確認する必要があります。
金融庁は、ファクタリングを装いながら、実質的には高金利の貸付けを行っている事例についても注意を呼びかけています。
例えば、売掛先から代金を回収できなかった場合に、利用者が債権を買い戻す義務を負うなど、契約内容によっては通常の債権売買とは異なる法的な問題が生じる可能性があります。
また、取適法の対象となる委託取引では、受注企業が売掛債権を自主的に売却したからといって、発注企業が本来の支払期日などを守る義務を免れるわけではありません。
重要なのは、受注企業が自主的に行う資金調達と、発注企業が負う代金の支払義務を混同しないことです。
一般的なファクタリングの利用を検討する際には、資金化の条件と契約内容を確認するとともに、元の売掛債権がどのような取引から発生したものなのかも把握しておくとよいでしょう。
取適法への対応で発注企業・受注企業が確認すべきこと
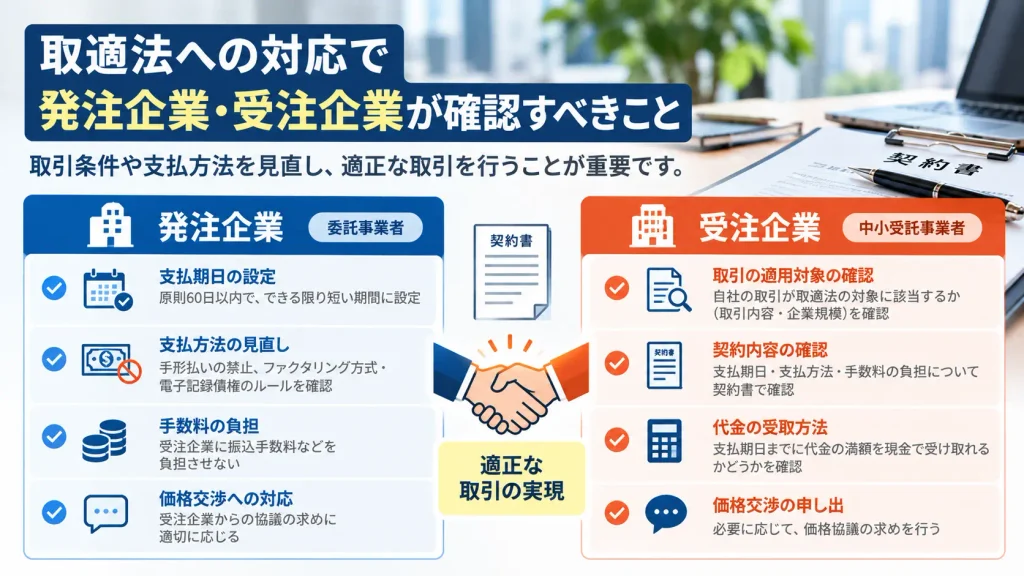
取適法への対応を進める際は、まず自社の取引が法律の適用対象に該当するかを確認する必要があります。
取適法はすべての企業間取引に適用されるわけではなく、主に次の2つの条件によって対象が決まります。
| 判断項目 | 確認する内容 |
|---|---|
| 取引の内容 | 製造委託、修理委託、情報成果物作成委託、役務提供委託、特定運送委託に該当するか |
| 事業者の規模 | 発注企業と受注企業の資本金の関係、または従業員数が法令の基準に該当するか |
従業員数については、取引の種類に応じて300人または100人を基準とし、資本金基準が適用されない場合に従業員基準によって判定します。
また、2026年の改正による新たな規制は、原則として同年1月1日以降に発注された対象取引に適用されます。
対象となる取引では、発注企業に代金の支払期日や支払方法などに関する義務が課されます。
一方、受注企業側も、契約上の支払期日だけでなく、実際に現金を受け取れる日や手数料の負担を把握しておくことが重要です。
特にファクタリング方式や電子記録債権を利用する場合には、契約条件と実際の入金内容に違いがないか確認する必要があります。
発注企業が確認する支払期日・決済方法・手数料
発注企業がまず確認すべきなのは、現在の支払条件が取適法に対応しているかどうかです。
これまで手形払いや一括決済方式を利用していた企業では、2026年の法改正によって支払方法の変更が必要になっている場合があります。
また、銀行振込に切り替えた場合でも、支払期日や手数料の取り扱いが適切でなければ、取適法違反となるおそれがあります。
確認しておきたい主な項目は次のとおりです。
| 確認項目 | チェックする内容 |
|---|---|
| 取適法の適用対象 | 取引内容と資本金・従業員数の関係から適用対象となるか |
| 支払期日 | 給付の受領日などから60日以内のできる限り短い期間に設定されているか |
| 支払方法 | 手形払いが残っていないか、一括決済方式などの条件に問題がないか |
| 手数料の負担 | 振込手数料や決済手数料を受注企業に負担させていないか |
| 支払条件の明示・記録 | 必要な事項を明示し、取引記録を適切に保存しているか |
特に注意したいのが、一括決済方式や電子記録債権を利用する場合の支払条件です。
例えば、契約上の支払期日が適切に設定されていても、金融機関などによる決済日がそれより後になっており、受注企業が現金化するために割引を受けなければならない場合は問題となります。
そのため、発注企業は金融機関などとの契約内容も確認し、受注企業が支払期日までに代金満額に相当する現金を受け取れる仕組みになっているかを把握する必要があります。
また、取適法第4条では、発注時に取引条件を記載した書面または電磁的記録を、直ちに受注企業へ明示することが義務付けられています。
一括決済方式を利用する場合には、金融機関名や決済日、受注企業が支払いを受けられる金額など、法令で定められた事項も明示しなければなりません。
さらに、第7条では、取引内容や支払状況などを記録した書類または電磁的記録を作成し、2年間保存する義務が定められています。
支払条件が適切であることに加え、その内容を明示・記録できているかどうかも重要です。
経理部門だけでなく、発注業務を担当する部署や契約管理部門とも情報を共有し、取引先ごとに支払条件を確認できる体制を整えておくことが望まれます。
受注企業が確認する入金額・費用負担・契約条件
受注企業にとって重要なのは、取り決めた代金を、決められた期日までに満額受け取れるかどうかです。
特に、発注企業から一括決済方式や電子記録債権による支払いを指定されている場合は、通常の銀行振込とは異なる確認が必要になることがあります。
まず、発注書や契約書などで、代金の金額と支払期日を確認しましょう。
そのうえで、実際の決済日や入金予定額を照合し、手数料が差し引かれていないかを確認します。
例えば、発注企業から通知された代金と、金融機関などから受け取る予定の金額に差がある場合、その理由を把握することが大切です。
決済手数料やシステム利用料が差し引かれているのであれば、発注企業がその費用を補填する仕組みになっているかも確認する必要があります。
また、契約書に「手数料は受注企業が負担する」と記載されていたとしても、取適法の対象取引では、その合意だけで発注企業による費用負担の転嫁が認められるわけではありません。
受注企業側では、次のような資料を保管しておくと、取引条件の確認やトラブル発生時に役立ちます。
- 発注書・契約書など、取引条件が確認できる資料
- 支払期日や決済方法が記載された通知書
- 金融機関などから交付される決済明細
- 実際の入金額が確認できる通帳や入出金明細
- 手数料の負担や補填について取り決めた書面・メール
これらを照合することで、契約上の金額と実際の入金額に違いがないか確認しやすくなります。
一方、資金繰りの都合から、受注企業が自主的に一般的なファクタリングサービスを利用する場合は、確認すべき内容が異なります。
この場合は、売掛債権の買取金額や手数料、償還請求権の有無など、ファクタリング会社との契約条件を確認することが重要です。
発注企業による代金の支払いと、自社の判断による売掛債権の売却は別の取引であり、それぞれの契約内容を区別して管理する必要があります。
なお、取適法の対象となる取引で、支払遅延や不当な代金の減額などが疑われる場合には、公正取引委員会などの相談窓口を利用することもできます。
支払期日だけでなく、実際に受け取れる金額と費用負担まで確認することが、取引上のトラブルを防ぐうえで重要です。
取適法とファクタリングに関するよくある質問
2026年の取適法施行に伴い、ファクタリングの利用や既存の取引への影響について、疑問を持つ事業者も少なくありません。
ここでは、法改正の適用時期や手数料の取り扱い、ファクタリング会社の登録制度について、よくある質問を解説します。
2025年以前に発注した取引も新しい規制の対象になる?
2025年12月31日以前に発注された取引については、原則として2026年施行の取適法による新しい規制は適用されません。
公正取引委員会は、取適法の規定について、2026年1月1日以降に発注された対象取引に適用すると説明しています。
例えば、2025年12月に発注し、2026年2月に代金を支払う契約であっても、支払日が2026年になったという理由だけで、新しい手形払い禁止などの規制が適用されるわけではありません。
ただし、旧下請法の適用対象となる取引については、従来からの支払期日や支払遅延などに関する規制を守る必要があります。
また、継続的な取引であっても、2026年1月1日以降に新たに発注する取引については、取適法の適用対象となるかを確認しなければなりません。
契約の継続期間や代金の入金日だけでなく、実際の発注日を基準に判断することが重要です。
2026年からファクタリング手数料そのものが禁止された?
2026年の取適法によって、ファクタリング手数料そのものが全面的に禁止されたわけではありません。
今回の改正で問題となるのは、主に発注企業が代金の支払手段として利用するファクタリング方式などにおいて、受注企業が手数料を負担することで、支払期日までに代金満額を受け取れなくなるケースです。
例えば、取適法の対象となる取引で、発注企業が指定した一括決済方式の受取手数料を受注企業に負担させることは、原則として支払遅延に該当します。
一方、中小企業や個人事業主が自主的に売掛債権を売却する一般的なファクタリングでは、債権の買取価格や手数料を契約によって定めることができます。
そのため、取適法の施行によって、通常のファクタリングサービスの手数料が一律に無料になったり、禁止されたりするわけではありません。
ただし、通常のファクタリングでも、著しく高額な手数料や実質的な貸付けに当たる契約には注意が必要です。
ファクタリング会社に金融庁の登録は必要?
通常の2社間・3社間ファクタリングを提供するために、貸金業者としての登録を受ける必要はありません。
金融庁は、一般的なファクタリングについて、売掛債権の売買契約に基づく債権譲渡であり、金銭の貸し借りではないと説明しています。
そのため、正規の債権買取サービスを提供している会社であっても、貸金業登録を行っていない場合があります。
ただし、ファクタリングを名乗っていても、実際には高金利で資金を貸し付けているケースには注意が必要です。
例えば、売掛先から代金が回収できなかった場合に、利用者が必ず債権を買い戻さなければならないなど、契約の実態が貸付けに当たる場合には、貸金業法の規制が適用される可能性があります。
このような貸付けを業として行うには、貸金業登録が必要です。
また、貸金業登録が不要であることと、そのファクタリング会社が安全であることは別の問題です。
利用する際には、会社の所在地や運営実態、手数料、契約書の内容、売掛先が支払不能になった場合の責任などを確認することが大切です。
まとめ|2026年の取適法では支払期日と代金満額の受領が重要
2026年1月1日に施行された取適法では、中小受託事業者の利益を保護するため、代金の支払方法に関する規制が強化されました。
特に重要なのは、取適法の対象となる取引において、手形による支払いが禁止されたことです。また、ファクタリング方式を含む一括決済方式や電子記録債権についても、支払期日までに代金満額に相当する現金を受け取ることが困難な支払方法は認められなくなりました。
ただし、中小企業や個人事業主が資金調達を目的として利用する、一般的な2社間・3社間ファクタリングまで禁止されたわけではありません。
今回の法改正による影響を判断する際には、次の3点が重要です。
- 自社の取引が取適法の適用対象に該当するか
- 受注企業が支払期日までに代金満額を現金で受け取れるか
- 決済に伴う手数料などが受注企業の負担になっていないか
発注企業は、従来の決済方法が取適法に対応しているかを確認し、必要に応じて支払条件を見直すことが求められます。
一方、受注企業も契約上の支払期日や実際の入金額を確認し、不明な費用負担や支払条件がないか把握しておくことが大切です。
取適法への対応で重要なのは、単に支払方法を変更することではなく、受注企業が適切な期日に代金を満額受け取れる取引環境を整えることです。
ファクタリング方式を利用している場合は、一般的な資金調達サービスとの違いを理解し、実際の契約内容や決済条件に基づいて判断しましょう。
出典・参照元
- 本記事は、2026年10月時点で公表されている公正取引委員会および金融庁の公式資料を参考に作成しています。
- 公正取引委員会|取適法・振興法
- 2026年の法改正の概要、手形払い禁止、ファクタリング方式などの支払規制に関する資料。
- 公正取引委員会|取適法の概要
- 取適法の適用対象となる取引・事業者、委託事業者の義務と禁止行為に関する説明。
- 公正取引委員会|取適法に関するよくある質問
- 支払期日、振込手数料、一括決済方式、電子記録債権などの具体的な取り扱い。特にQ80〜Q82を参照。
- 公正取引委員会|取適法の運用基準
- 支払遅延や代金減額の判断基準、一括決済方式などに関する法令の解釈と具体例。
- 公正取引委員会|取適法施行に当たり事業者の皆様に御留意いただきたい事項
- 2026年1月1日の施行に伴う適用時期、発注条件の明示・記録に関する注意事項。
- 金融庁|金融サービス利用者相談室
- 一般的な2社間・3社間ファクタリングの法的性質と、貸金業登録の必要性に関する説明。
- 金融庁|高額な手数料によるファクタリングの利用に関する注意喚起
- 高額な手数料による資金繰り悪化のリスクや、ファクタリングを装った違法な貸付けへの注意喚起。
この記事の著者

中村陽介(資金調達マップ編集部)
資金調達や売掛債権の活用法など、経営者が抱える資金課題をテーマに編集・執筆を担当。元ファクタリング会社に勤務していた経験を活かし、ファクタリングの仕組みや活用ポイントについて、実務的な視点から分かりやすく伝えることを重視している。
会社ランキング ファクタリングシークで
今すぐ確認する