ROBOPROとROBOPROファンドは、どちらもAIを活用した運用戦略を取り入れていますが、同じ商品ではありません。
ROBOPROはFOLIOが提供する投資一任型のロボアドバイザー、ROBOPROファンドはSBI岡三アセットマネジメントが設定・運用する公募投資信託です。NISAへの対応や手数料、最低投資金額、購入方法にも違いがあります。
この記事では、ROBOPROとROBOPROファンドの違いを整理し、それぞれを比較するときに確認したいポイントを解説します。
1. ROBOPROとROBOPROファンドの違いを一覧で比較
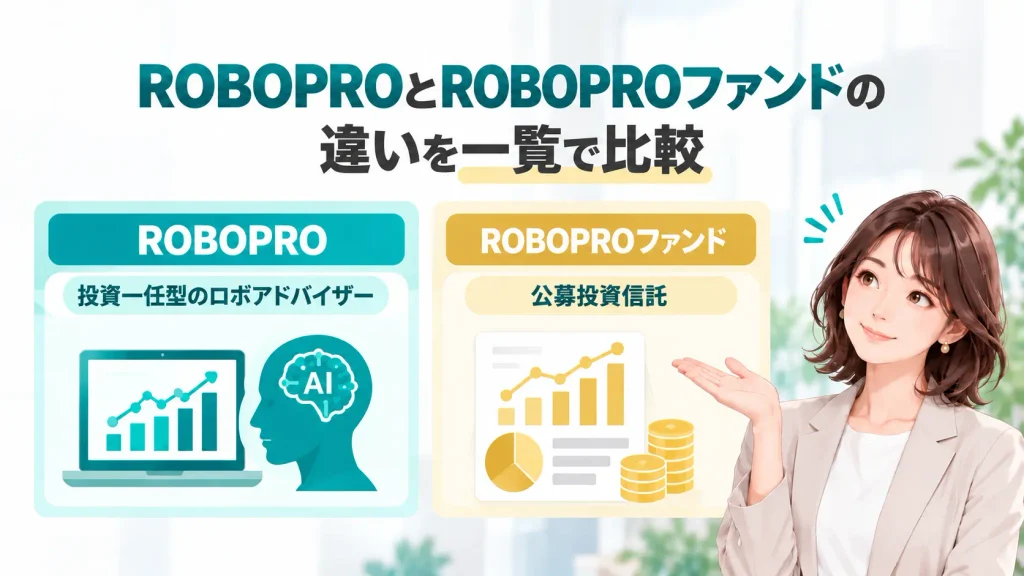
「ROBOPROファンドは、ROBOPROを投資信託にしただけなのか」と考えると、少し分かりにくくなります。
両者は、AIを活用した運用戦略という共通点を持つ一方で、商品としての仕組みや契約先、購入方法が異なります。
ROBOPROは、株式会社FOLIOが提供する投資一任型のロボアドバイザーサービスです。
一方、ROBOPROファンドは、SBI岡三アセットマネジメント株式会社が設定・運用する公募投資信託です。
名称が似ているため混同しやすいものの、「FOLIOへ運用を一任するサービス」と「販売会社を通じて購入する投資信託」という違いを最初に押さえておくと、その後のNISAや手数料の違いも理解しやすくなります。
ROBOPROはFOLIOの投資一任サービス
ROBOPROは、利用者が株式会社FOLIOと投資一任契約を結び、資産配分の決定や売買、リバランスなどの運用を任せるサービスです。
AIによる相場予測を運用に活用し、複数の資産へ分散投資します。利用者自身が毎回ETFを選び、売買のタイミングを判断する仕組みではありません。
ここで重要なのは、ROBOPROが「投資信託の商品名」ではない点です。
FOLIOの口座を開設し、投資一任契約を結んで利用する資産運用サービスであるため、一般的な投資信託を証券会社で購入する場合とは手続きや管理方法が異なります。
ROBOPROファンドはSBI岡三アセットマネジメントの投資信託
ROBOPROファンドは、ROBOPROの運用戦略を活用した公募投資信託です。
設定・運用を行うのはSBI岡三アセットマネジメント株式会社で、購入する際はROBOPROへ直接申し込むのではなく、ROBOPROファンドを取り扱う証券会社や金融機関を利用します。
つまり、FOLIOがROBOPROの運用戦略やテクノロジーを提供し、それを投資信託という商品として設計・運用するのがSBI岡三アセットマネジメントという関係です。
実際に購入する際の最低金額や積立の可否、購入時手数料、NISAの取扱いなどは販売会社によって異なる場合があります。
そのため、「ROBOPROファンドを始めたい」と考えた場合は、FOLIOでROBOPROを申し込むのではなく、まず利用している証券会社などでROBOPROファンドの取扱いがあるかを確認する必要があります。
ROBOPROとROBOPROファンドの主な違い
両者の違いを整理すると、次のとおりです。
| 比較項目 | ROBOPRO | ROBOPROファンド |
|---|---|---|
| 商品・サービスの種類 | 投資一任型ロボアドバイザー | 公募投資信託 |
| 提供・運用 | 株式会社FOLIO | SBI岡三アセットマネジメント株式会社 |
| 利用・購入方法 | FOLIOで口座を開設し、投資一任契約を結ぶ | 取扱販売会社を通じて購入する |
| AIの活用 | AI予測を資産配分に活用 | ROBOPROの運用戦略を活用 |
| 最低投資・購入金額 | 10万円 | 販売会社によって異なる |
| 主な費用 | 運用報酬など | 信託報酬・購入時手数料など |
| NISA | 投資一任サービスのROBOPROは対象外 | 成長投資枠の対象。実際の取扱いは販売会社で確認 |
| 管理方法 | FOLIO上で自動運用 | 投資信託として証券口座などで保有 |
公式情報を並べて確認すると、同じ「ROBOPRO」という名称が含まれていても、利用者がお金を預ける先や契約の仕組みは同じではありません。
例えば、ROBOPROは10万円から利用する投資一任サービスですが、ROBOPROファンドの最低購入金額は一律ではなく、販売会社ごとの条件を確認する必要があります。
この違いを飛ばして手数料や運用成績だけを比較すると、「同じ商品なのに料金だけ違う」と誤解しやすくなります。
まずは、ROBOPRO=運用をFOLIOへ一任するサービス、ROBOPROファンド=その運用戦略を活用した投資信託と整理しておきましょう。
次章では、両者で共通するAI運用の考え方と、実際の運用方法がどこまで同じなのかを詳しく確認します。
出典・参照元
2. 運用戦略は同じ?AIの使い方と運用方法の違い
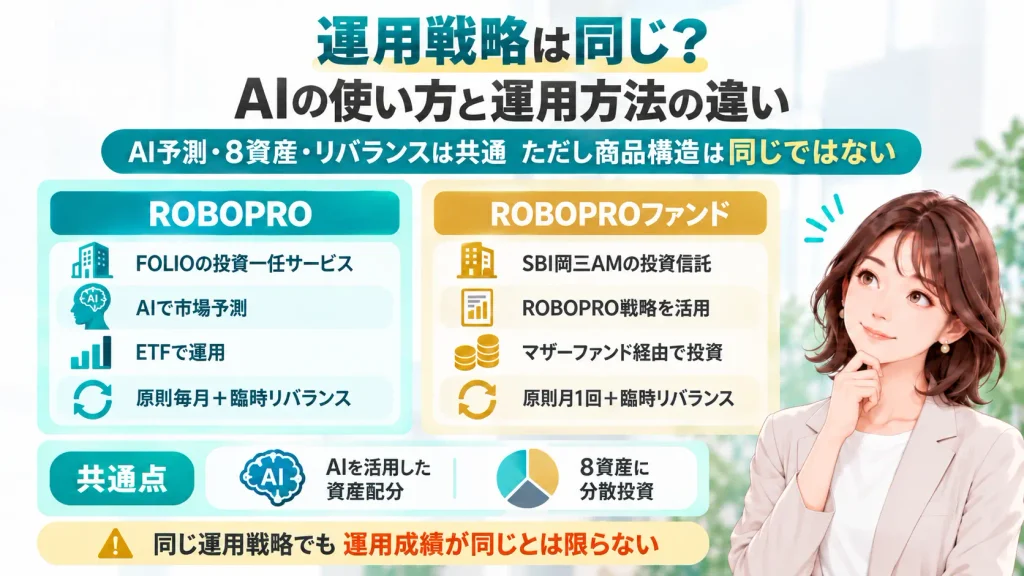
ROBOPROとROBOPROファンドは商品としての仕組みこそ異なりますが、AIを活用して市場環境を予測し、複数資産の配分を機動的に変えるという運用戦略は共通しています。
ただし、「同じ運用戦略を使っている=まったく同じ商品・同じ運用結果になる」という意味ではありません。
ここでは、AIがどのように使われているのか、投資対象やリバランスの考え方まで一段深く比較します。
AIを活用した資産配分という考え方は共通
ROBOPROでは、FOLIOが開発したAIを使って金融市場を分析し、その予測結果を資産配分に反映します。
FOLIOによると、AIは40種類以上のマーケットデータを利用し、そこから約1,000種類の特徴量を生成・分析しています。各投資対象について約1か月先の期待リターンを予測し、その結果を資産配分の判断に利用する仕組みです。
ROBOPROファンドも、このROBOPROの運用戦略を活用しています。
投資対象となるのは、次の8資産です。
- 米国株式
- 先進国株式
- 新興国株式
- 米国債券
- ハイイールド債券
- 新興国債券
- 不動産
- 金
株式だけに集中するのではなく、債券・不動産・金まで含めて配分を変更する点も両者に共通しています。
例えば、株式の見通しが相対的に良いと判断されれば株式資産の割合を増やし、反対に債券や金などの見通しが高まれば、それらの配分を増やすことがあります。
重要なのは、AIが「どの株を買えば上がるか」を選んでいるわけではないことです。
AIを使って複数の資産クラスの見通しを分析し、ポートフォリオ全体の配分を調整するのがROBOPRO戦略の基本です。
ROBOPROとROBOPROファンドは原則月1回、必要に応じて臨時リバランスも行う
ROBOPROでは、原則として毎月、AIによる予測をもとに投資配分を変更します。
さらに、市場環境が大きく変化した場合には、通常のタイミングを待たずに臨時で投資配分を変更することがあります。
ROBOPROファンドも、原則月1回の定期リバランスに加えて、市場が急変した場合には臨時リバランスを行う仕組みです。
実際に公式資料を確認すると、ROBOPROファンドでは2026年2月にも「臨時リバランス」のレポートが公表されています。
つまり、
「ROBOPROだけが機動的に配分を変え、ROBOPROファンドは決められた比率を維持する」という関係ではありません。
どちらも市場環境に応じて配分そのものを変更する「機動型」の運用戦略を採用しています。
一般的なバランス型ファンドのように「株式50%・債券50%」などの比率を基本的に維持するのではなく、AIの予測に応じて資産配分を動かす点が特徴です。
投資対象は似ていても、運用の仕組みは同一ではない
8つの資産区分を見ると、ROBOPROとROBOPROファンドはかなり似ています。
ただし、実際に利用者のお金を運用する仕組みは異なります。
ROBOPROでは、利用者がFOLIOと投資一任契約を結び、FOLIOがETFを利用して資産運用を行います。
一方、ROBOPROファンドでは、投資家が購入した資金を投資信託としてまとめ、主に「ROBOPROマザーファンド」を通じてETFへ投資します。
SBI岡三アセットマネジメントはFOLIOから投資対象資産の配分比率について助言を受け、その情報などをもとにファンドを運用する仕組みです。
整理すると、次のようになります。
| 比較項目 | ROBOPRO | ROBOPROファンド |
|---|---|---|
| AIによる市場予測 | FOLIOのAIを活用 | ROBOPROの運用戦略を活用 |
| 主な分析データ | 40種類以上のマーケットデータ | ROBOPRO戦略を通じて活用 |
| 投資対象 | 8つの資産 | 8つの資産 |
| 投資手段 | ETF | マザーファンドを通じてETF等へ投資 |
| 配分見直し | 原則毎月 | 原則月1回 |
| 臨時リバランス | あり | あり |
| 運用主体 | 株式会社FOLIO | SBI岡三アセットマネジメント株式会社 |
表だけを見ると共通点が多いものの、誰と契約し、どの仕組みを通じて資産を保有するかは異なります。
ここは、名称やAIの仕組みだけを見ていると見落としやすい部分です。
同じ運用戦略でも運用成績が同じになるとは限らない
「同じAI戦略なら、ROBOPROとROBOPROファンドの運用成績も同じになるのでは」と考える方もいるでしょう。
しかし、両者のリターンをそのまま同じものとして扱うのは適切ではありません。
ROBOPROとROBOPROファンドでは商品構造が異なり、負担する費用も違います。
さらにROBOPROファンドでは、投資信託として基準価額が算出され、分配金が支払われる場合があります。
一方、ROBOPROは投資一任サービスとして利用者ごとの資産が管理されます。
そのため、同じAIによる資産配分戦略を基礎としていても、
- 手数料・信託報酬
- 投資信託としての運用管理
- 売買や資産評価のタイミング
- 分配金の有無や取扱い
などによって、利用者が確認する運用成果は一致しない場合があります。
「ROBOPROが過去に○%上昇したから、ROBOPROファンドも同じ期間に必ず○%上昇する」と置き換えて判断することはできません。
反対に、ROBOPROファンドの基準価額の騰落率を、そのままROBOPRO利用者の運用実績として扱うことも避ける必要があります。
両者を比較する際は、AI戦略の共通点と、金融商品としての違いを分けて考えることが大切です。
次章では、商品選びで特に大きな違いとなるNISAへの対応について確認します。
出典・参照元
3. NISAを利用できるのはどちら?
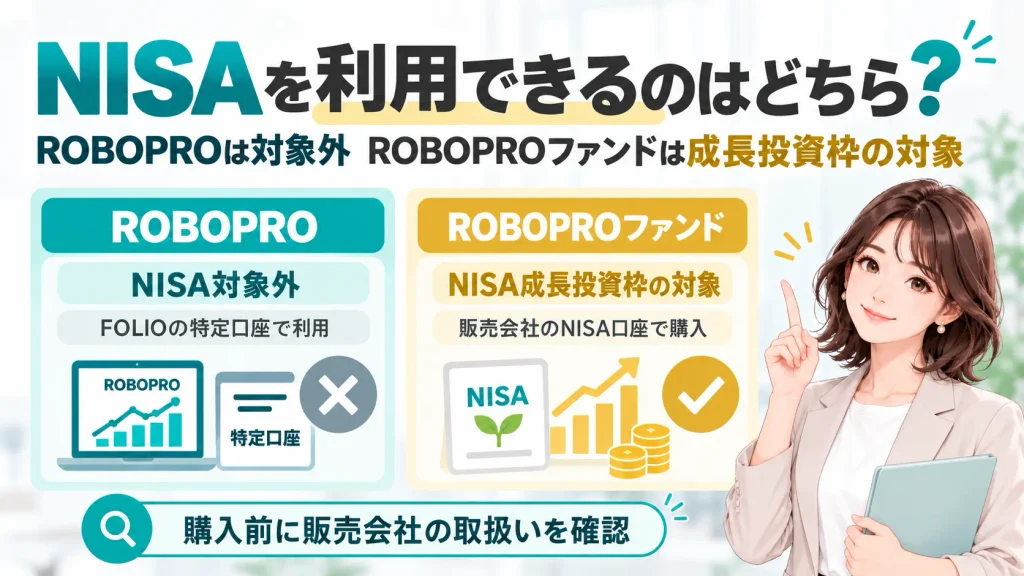
ROBOPROとROBOPROファンドを比較するうえで、大きな違いの一つがNISAへの対応です。
結論からいうと、投資一任サービスのROBOPROはNISAの対象外ですが、ROBOPROファンドはNISAの成長投資枠の対象商品です。
名称や運用戦略が似ていても、NISAでの扱いは同じではありません。
資産形成でNISAを優先したい場合は、この違いを確認したうえで商品を比較する必要があります。
ROBOPROの投資一任サービスはNISA非対応
FOLIOのROBOPROは、NISA口座では利用できません。
FOLIOが公開しているROBOPROの重要情報シートでは、ROBOPROは特定口座のみ利用でき、NISAの対象にはならないことが明記されています。
そのため、ROBOPROを利用する場合は、NISAの非課税枠とは別に運用することになります。
ここは「ROBOPROの運用戦略を使った商品がNISAに対応している」という情報だけを見ると混同しやすい部分です。
NISAに対応しているのは、この記事で比較しているROBOPROファンドであり、FOLIOと投資一任契約を結んで利用するROBOPRO自体ではありません。
ROBOPROで保有するETFから分配金を受け取った場合や、売却によって利益が確定した場合には、課税口座として税務上の取扱いを確認する必要があります。
ROBOPROファンドはNISAの成長投資枠の対象
一方、ROBOPROファンドは、NISAの成長投資枠の対象商品です。
NISA口座で対象商品を購入した場合、制度の条件に沿って得られた売却益や分配金などが非課税となります。
現在のNISAでは、成長投資枠の年間投資上限は240万円です。非課税保有限度額は、つみたて投資枠と合わせて1,800万円で、そのうち成長投資枠として利用できるのは1,200万円までとなっています。
| 確認項目 | ROBOPRO | ROBOPROファンド |
|---|---|---|
| NISA対応 | 対象外 | 成長投資枠の対象 |
| 利用する口座 | FOLIOの特定口座 | NISA対応の販売会社で開設したNISA口座 |
| 売却益・分配金等 | 原則として課税対象 | NISAの要件を満たせば非課税 |
| 年間投資枠 | NISA対象外 | 成長投資枠は年間240万円 |
| 非課税保有限度額 | NISA対象外 | 成長投資枠は1,200万円まで(総枠1,800万円の内数) |
NISAを使いたい場合は販売会社の取扱状況まで確認する
ROBOPROファンド自体はNISAの成長投資枠の対象ですが、すべての販売会社で同じようにNISA購入できるとは限りません。
NISAで購入したい場合は、利用している金融機関でROBOPROファンドを取り扱っているか、NISA口座から購入できるかを確認してください。
次章では、もう一つの大きな違いである手数料・信託報酬などの費用を比較します。
出典・参照元
4. ROBOPROとROBOPROファンドの手数料を比較
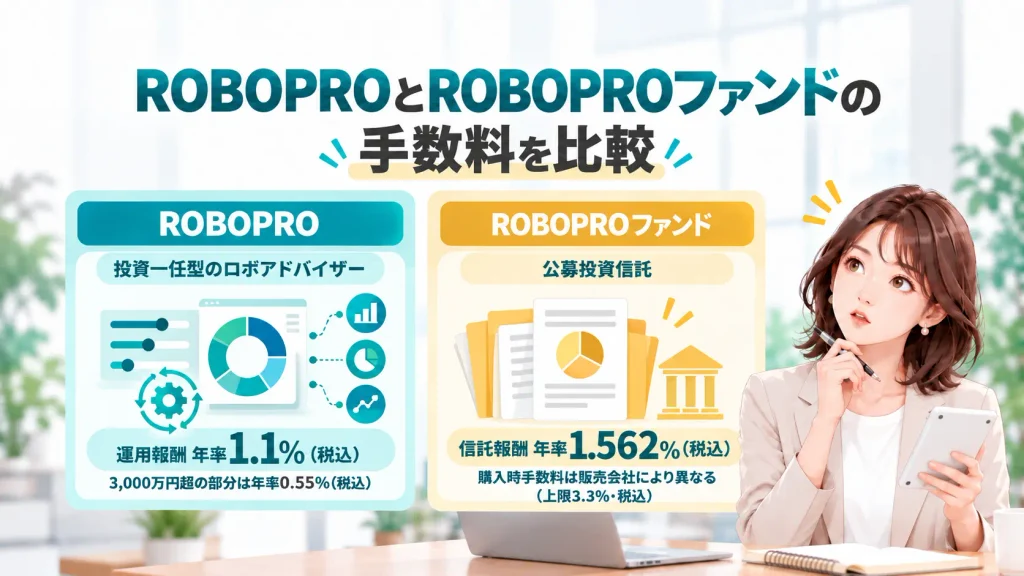
ROBOPROとROBOPROファンドでは、どちらも運用中に費用がかかります。
ただし、同じ「年率○%」という数字だけを並べて比較するのは適切ではありません。
ROBOPROは投資一任サービスとして運用報酬を支払う仕組みです。一方、ROBOPROファンドは投資信託なので、信託報酬に加えて、販売会社によっては購入時手数料が設定されます。
まずは、それぞれ何に対して費用を負担するのかを整理しましょう。
ROBOPROは年率1.1%の運用報酬が基本
ROBOPROの基本的な運用報酬は、運用資産に組み入れられているETFの時価評価額に対して年率1.1%(税込)です。
3,000万円を超える部分には、年率0.55%(税込)の割引料率が適用されます。
また、FOLIOでは次の手数料を0円としています。
- 申込手数料
- ETF取引手数料
- 追加投資手数料
- 積立手数料
- 解約手数料
- 出金手数料
例えば、手数料の計算対象となるETFの時価評価額が100万円で1年間変わらなかったと仮定すると、年率1.1%の運用報酬は年間約1万1,000円です。
実際には運用中の値動きや追加投資などによって計算対象額が変わるため、毎年必ず1万1,000円になるわけではありません。
なお、投資対象となるETFでは信託報酬などの費用が間接的に発生します。
ROBOPRO単体の手数料体系や運用額別の試算については、親記事で詳しく解説しているため、ここではROBOPROファンドとの比較に必要な範囲にとどめます。
ROBOPROファンドは年率1.562%の信託報酬がかかる
ROBOPROファンドでは、保有期間中に運用管理費用として年率1.562%(税込)の信託報酬がかかります。
内訳は次のとおりです。
| 信託報酬の内訳 | 年率(税抜) |
|---|---|
| 委託会社 | 0.80% |
| 販売会社 | 0.60% |
| 受託会社 | 0.02% |
| 合計 | 1.42% |
| 税込合計 | 1.562% |
このほか、監査費用として純資産総額に対し年率0.0132%(税込)がかかります。
さらに、有価証券等の売買委託手数料や租税、海外での資産保管費用などが発生する場合があります。これらは運用状況によって変わるため、事前に合計額や上限額を確定することはできません。
つまり、
年率1.562%だけを見ればROBOPROファンドで発生するすべての費用を把握できるわけではないということです。
実際の負担を確認するときは、信託報酬だけでなく、運用報告書に掲載される費用明細や総経費率も確認すると分かりやすくなります。
ROBOPROファンドの購入時手数料は販売会社によって異なる
ROBOPROファンドでもう一つ注意したいのが購入時手数料です。
公式の交付目論見書では、購入時手数料の上限は購入金額の3.3%(税込)とされています。
ただし、これは「購入する人が必ず3.3%を負担する」という意味ではありません。
実際の購入時手数料率は販売会社が設定するため、利用する証券会社や金融機関によって異なります。
例えば100万円を購入すると仮定した場合、購入時手数料が3.3%なら3万3,000円ですが、購入時手数料を無料としている販売会社なら、この費用は発生しません。
そのため、
「ROBOPROファンド=購入時に必ず3.3%かかる」と説明するのは正確ではありません。
購入を検討する際は、ファンドの商品情報だけでなく、実際に利用する販売会社の手数料まで確認する必要があります。
なお、換金時手数料と信託財産留保額については、いずれも設定されていません。
100万円を基準にしても単純な費用比較はできない
費用の違いをイメージするため、100万円を1年間保有した場合を単純化して考えてみます。
| 比較項目 | ROBOPRO | ROBOPROファンド |
|---|---|---|
| 基本となる年率 | 運用報酬1.1% | 信託報酬1.562% |
| 100万円を1年間保有した場合の単純計算 | 約1万1,000円 | 約1万5,620円 |
| 購入時手数料 | なし | 上限3.3%。実際の料率は販売会社による |
| 解約・換金時の手数料 | 解約・出金手数料0円 | 換金時手数料なし |
| その他の費用 | ETFの信託報酬等を間接負担 | 監査費用、売買委託手数料等を間接負担 |
※100万円が1年間変動しないと仮定した単純計算です。実際の費用負担を示すものではありません。
手数料の安さだけで判断しない
ROBOPROとROBOPROファンドでは費用の仕組みが異なるため、表示されている年率だけで単純比較するのは適切ではありません。
特にROBOPROファンドは、購入時手数料が販売会社によって異なります。
比較するときは、運用報酬や信託報酬だけでなく、購入時に発生する費用やその他の間接的な費用まで含めて確認しましょう。
次章では、ROBOPROとROBOPROファンドの購入方法・最低投資金額・資産の管理方法を比較します。
5. ROBOPROとROBOPROファンドの購入方法・最低投資金額・管理方法を比較
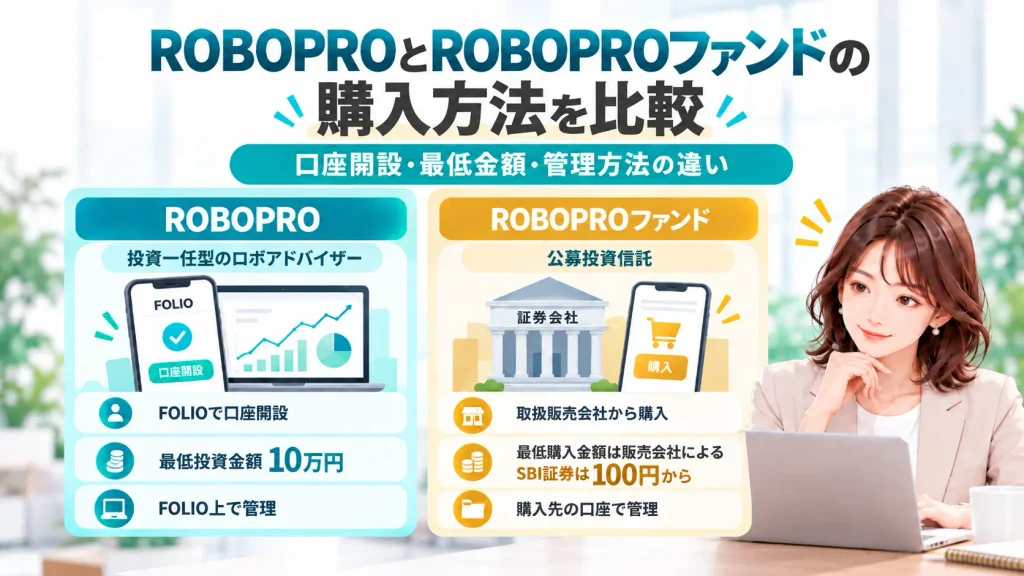
ROBOPROとROBOPROファンドは、運用戦略に共通点があっても、実際に始めるまでの手続きは大きく異なります。
ROBOPROはFOLIOで証券総合口座を開設し、入金したうえで投資一任契約を結んで利用するサービスです。
一方、ROBOPROファンドは投資信託なので、取扱いのある証券会社や銀行などから購入します。
この違いは、最低金額だけでなく、運用開始後に「どこで資産を確認するか」にも関わります。
ROBOPROはFOLIOで口座を開設して利用する
ROBOPROを利用するには、FOLIO証券総合口座の開設が必要です。
公式サイトでは、口座開設から運用開始までを次の3段階で案内しています。
- FOLIO証券総合口座を開設する
- リアルタイム入金または銀行振込で口座へ入金する
- 初回購入額を指定し、投資一任契約に同意してROBOPROを購入する
口座への入金だけでは、ROBOPROの運用は始まりません。
入金後に購入額を指定し、購入注文まで完了させる必要があります。
最低投資金額は10万円です。
公式サイトでは、口座開設手続きはオンラインで完結し、条件が整えば最短翌営業日に口座開設が完了すると案内されています。ただし、本人確認方法や審査状況によって必要な日数は変わります。
運用開始後は、ROBOPROの資産状況や投資配分などをFOLIOのサービス内で確認します。
つまりROBOPROは、
「利用している証券会社で商品を1本購入する」というより、FOLIOと契約して自動運用サービスを利用する
と考えると仕組みを理解しやすくなります。
ROBOPROファンドは取扱販売会社から購入する
ROBOPROファンドには、ROBOPROのような専用の投資一任口座を開設する必要はありません。
取扱いのある証券会社や銀行などを通じて、一般的な投資信託と同じように購入します。
SBI岡三アセットマネジメントの販売会社一覧では、2026年10月時点で、SBI証券、楽天証券、マネックス証券、松井証券、SMBC日興証券のほか、銀行や地方証券会社など複数の金融機関で取り扱いが確認できます。
利用者にとっての違いは大きく、すでに取扱販売会社の口座を持っている場合、新しくFOLIOの口座を開設せずにROBOPROファンドを購入できる場合があります。
例えばSBI証券では、ROBOPROファンドについて最低100円から購入可能と案内しています。
一方、すべての販売会社で100円から買えるという意味ではありません。
最低購入金額や積立設定、購入方法などは販売会社ごとに異なるため、実際に利用する金融機関の条件を確認してください。
最低金額は「10万円対100円」と単純比較しない
最低金額だけを見ると、
- ROBOPRO:10万円から
- ROBOPROファンド:SBI証券では100円から
と大きな差があります。
少額から試したい場合には、ROBOPROファンドの方が選択肢を作りやすい販売会社もあります。
ただし、「100円から購入できるからROBOPROファンドの方が優れている」とまではいえません。
そもそもROBOPROの10万円は、投資一任サービスとして運用を開始するための最低投資金額です。
ROBOPROファンドの最低購入金額は、投資信託を何円から注文できるかという条件です。
比較している数字の意味が異なります。
| 比較項目 | ROBOPRO | ROBOPROファンド |
|---|---|---|
| 利用・購入する場所 | FOLIO | 取扱販売会社 |
| 新規口座 | FOLIO証券総合口座が必要 | 取扱販売会社の口座が必要 |
| 最低投資・購入金額 | 10万円 | 販売会社によって異なる |
| SBI証券での取扱い | ROBOPROはFOLIOで利用 | 100円から購入可能 |
| 入金後の手続き | ROBOPROの購入注文が必要 | 投資信託の買付注文を行う |
| 運用・保有状況の確認 | FOLIO | 購入した販売会社 |
| NISA | 対象外 | 成長投資枠の対象。販売会社で取扱いを確認 |
金額だけでなく、どのサービス・口座で資産を管理したいかまで含めて考えることが大切です。
資産を確認する場所も異なる
購入後の管理方法にも違いがあります。
ROBOPROでは、FOLIO上で資産評価額や投資配分などを確認します。
AIによる予測をもとに資産配分が変更されても、利用者がETFごとに売買注文を出す必要はありません。投資一任契約に基づいて運用が行われます。
一方、ROBOPROファンドは、購入した証券会社や銀行などの口座に投資信託として表示されます。
例えば、普段利用している証券会社で国内株式やほかの投資信託、NISA資産などを管理している場合、ROBOPROファンドも同じ口座内で確認できる場合があります。
ここは運用成績とは直接関係しませんが、長期間保有する場合には意外と重要です。
口座を増やしたくない人と、ROBOPRO専用の運用環境で管理したい人では、使いやすいと感じる方法が変わります。
手続きの手軽さだけで決めず、管理方法まで比べる
ROBOPROとROBOPROファンドは、始め方を見ると性格の違いがさらに分かりやすくなります。
ROBOPROは、FOLIOの口座を用意して投資一任サービスを利用する方法です。
ROBOPROファンドは、取扱いのある金融機関を通じて投資信託として購入します。
すでにROBOPROファンドを扱う証券会社の口座を持っている場合は、新規口座を増やさず購入できることがあります。
反対に、資産配分の変更から売買までをFOLIOのサービスとして一体的に管理したい場合は、ROBOPROの仕組みを確認する必要があります。
比較するときは、
「いくらから始められるか」だけではなく、「どこで購入し、どこで管理し、どの仕組みに運用を任せるのか」
まで確認しておきましょう。
次章では、ROBOPROとROBOPROファンドが向いていないケースや、利用前に確認したいポイントを整理します。
6. ROBOPROとROBOPROファンドが向いていないケース
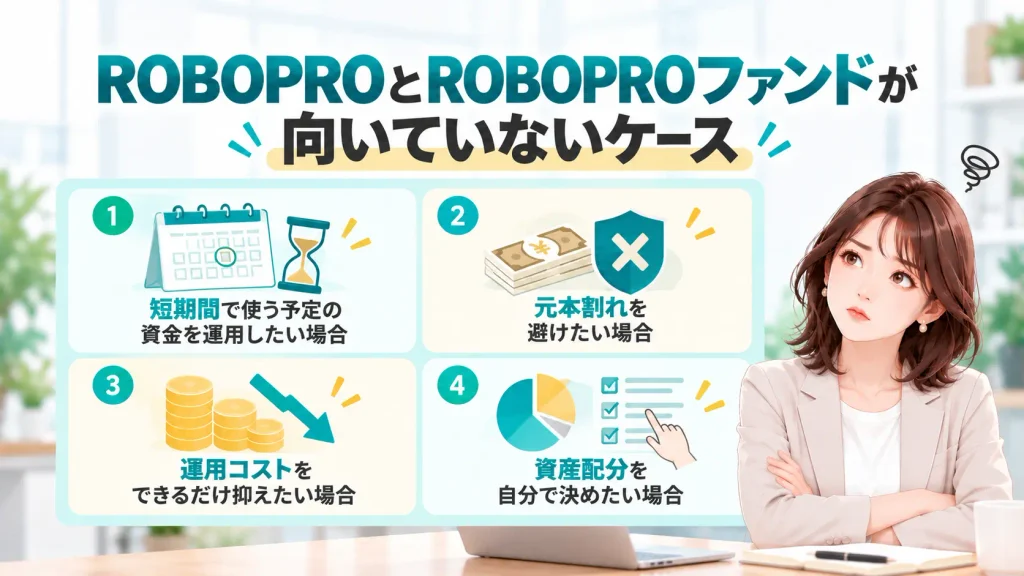
ROBOPROとROBOPROファンドは、どちらも値動きのある資産へ投資する商品です。
これまで比較してきたNISAや手数料とは別に、運用する資金の目的や投資スタイルによっては、どちらも適さない場合があります。
短期間で使う予定の資金を運用したい場合
数か月後に使う生活費や納税資金、住宅購入・事業資金などの運用には向いていません。
必要な時期に相場が下落していると、損失が出た状態で換金することになるためです。
ROBOPROとROBOPROファンドは、余裕資金を使った中長期の運用を前提に検討しましょう。
元本割れを避けたい場合
どちらも元本保証の商品ではありません。
株式・債券・不動産・金などへ分散投資していても、市場環境によって評価額や基準価額は下落します。
AIを活用した運用も、損失を防いだり将来の利益を保証したりする仕組みではありません。
運用コストをできるだけ抑えたい場合
コストの低さを最優先する場合は、低コストのインデックスファンドなども比較した方がよいでしょう。
ROBOPROとROBOPROファンドには、それぞれ運用を任せる仕組みやAIを活用した資産配分に伴う費用があります。
重要なのは料率の数字だけではなく、その費用を支払って運用を任せる価値を感じるかです。
資産配分を自分で決めたい場合
「米国株を多くしたい」「金には投資したくない」など、資産ごとの比率を自分で決めたい人には合いにくい商品です。
ROBOPRO戦略では、市場環境などをもとに運用側が資産配分を決定します。
自分で投資先や比率を細かく調整したい場合は、ETFや投資信託を自分で組み合わせる方法も比較するとよいでしょう。
つまり、ROBOPROとROBOPROファンドを検討する前には、「余裕資金で中長期運用できるか」「元本割れを許容できるか」「運用を任せたいか」を確認することが大切です。
次章では、ROBOPROとROBOPROファンドについて残りやすい疑問をFAQ形式で整理します。
7. ROBOPROとROBOPROファンドに関するよくある質問とまとめ
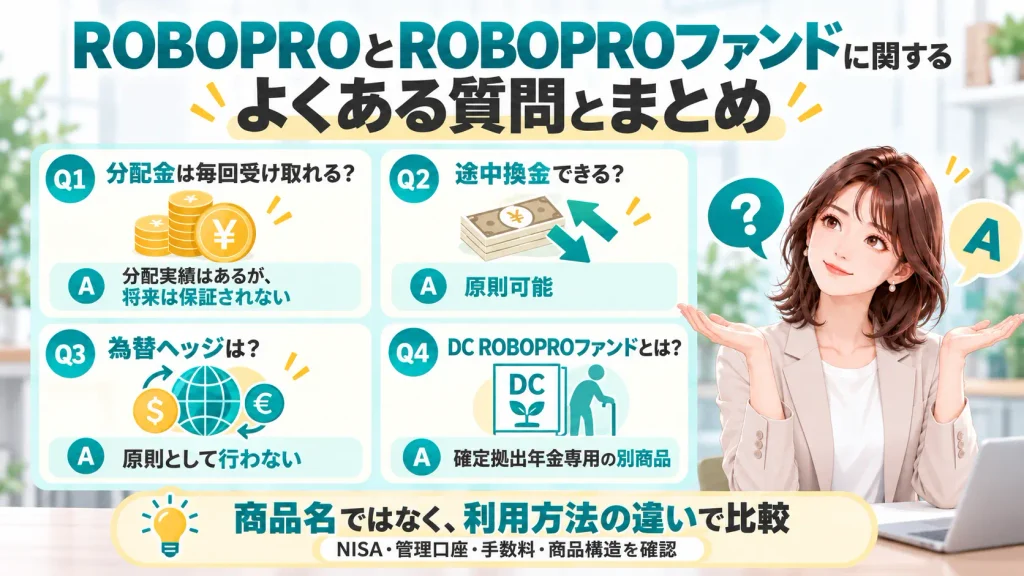
最後に、ROBOPROとROBOPROファンドを比較する際に残りやすい疑問を整理します。
ROBOPROファンドの分配金は毎回受け取れますか?
分配実績はありますが、将来の分配金が保証されているわけではありません。
ROBOPROファンドは、毎年6月19日と12月19日(それぞれ休業日の場合は翌営業日)に決算を行い、分配可能額や基準価額の水準などを考慮して分配金額を決定します。
2026年6月19日の第5期決算では、1万口あたり200円の分配金が支払われました。
ただし、分配可能額が少ない場合などには、分配を行わないこともあります。
また、分配金はファンドの純資産から支払われるため、分配された金額だけ基準価額が下がる点にも注意が必要です。
ROBOPROファンドは途中で換金できますか?
原則として途中換金できます。
交付目論見書では、換金制限は設けられていません。
換金価額は、原則として換金申込受付日の翌営業日の基準価額となり、換金代金は申込受付日から起算して原則5営業日目から販売会社を通じて支払われます。
ただし、ニューヨークの取引所の休業日には申込みを受け付けないほか、市場や決済機能に大きな問題が生じた場合などには、換金受付が中止されることがあります。
実際の受付時間や手続き方法は販売会社によって異なるため、売却前に確認しておきましょう。
ROBOPROファンドは為替ヘッジを行いますか?
原則として為替ヘッジは行いません。
ROBOPROファンドは海外のETFなどを通じて外貨建て資産にも投資しており、交付目論見書では、実質的な外貨建資産について原則として為替ヘッジを行わないとしています。
そのため、投資対象そのものの価格だけでなく、円と外貨の為替変動も基準価額に影響します。
円高が進めば外貨建資産の円換算額が減少する要因となり、反対に円安は円換算額を押し上げる要因になります。
DC ROBOPROファンドとは同じ商品ですか?
ROBOPROファンドとは別の商品です。
SBI岡三アセットマネジメントは2026年4月15日から、「DC ROBOPROファンド」の運用を開始しています。
DC ROBOPROファンドは、ROBOPROファンドと同一の運用戦略を採用していますが、確定拠出年金専用の投資信託です。
一般の証券口座などから購入するROBOPROファンドとは利用できる制度や商品条件が異なります。
「ROBOPROファンド」という名称が含まれていても、
- ROBOPRO
- ROBOPROファンド
- DC ROBOPROファンド
はそれぞれ区別して確認しましょう。
まとめ|商品名ではなく利用方法の違いから比較する
ROBOPROとROBOPROファンドは、どちらもAIを活用したROBOPROの運用戦略を取り入れていますが、同じ商品ではありません。
ROBOPROは、FOLIOと投資一任契約を結び、資産配分の決定や売買まで任せるサービスです。
一方、ROBOPROファンドは、SBI岡三アセットマネジメントが運用する投資信託で、取扱販売会社を通じて購入します。
比較するときは、過去の運用実績だけではなく、
- 投資一任サービスとして運用を任せたいか
- NISAの成長投資枠を利用したいか
- 現在利用している証券口座などで管理したいか
- 費用や元本割れのリスクを許容できるか
といった条件を整理することが大切です。
また、ROBOPROファンドを選ぶ場合は、販売会社によって購入条件が異なるため、実際に利用する金融機関の手数料や最低購入金額、NISAでの取扱いまで確認してください。
名称が似ているからこそ、まず商品構造の違いを理解し、そのうえで自分の運用方法に合うかを判断しましょう。
この記事の著者

伊藤慎一(資金調達マップ編集部)
金融・経済ジャンルの記事編集を数多く担当。企業の資金繰りや財務戦略に関連する情報発信に注力しており、難しい専門用語をかみくだいたコンテンツづくりを意識している。
会社ランキング ファクタリングシークで
今すぐ確認する